
 下载客户端

丁少翔“上桌”
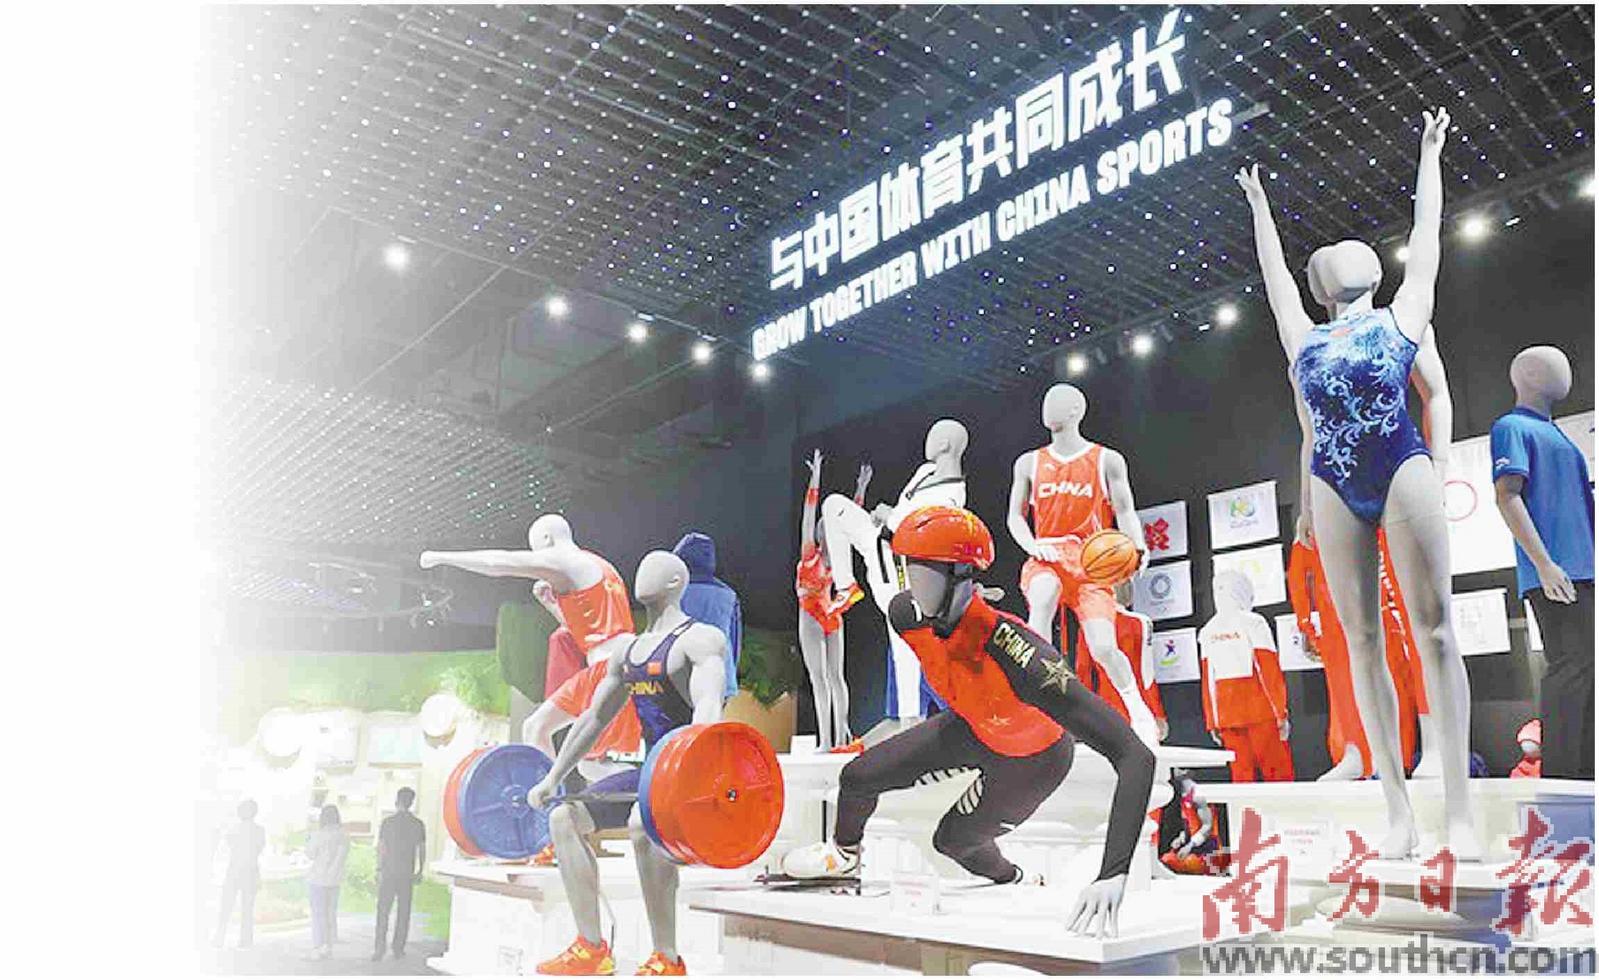
安踏是国内体育用品龙头,长期服务国家队、综合性大赛,自主研发专业竞技装备,同时面向大众运动市场。
新华社供图
丁少翔。
安踏的接班进程,开始进入集团董事会层面。10月16日,亚玛芬体育向美国证券交易委员会递交的一份6-K文件中显示:安踏集团董事局主席、亚玛芬集团董事会主席丁世忠之子丁少翔出任亚玛芬体育董事,陶坤(Dennis Tao)辞任。
丁少翔生于1995年,现任迪桑特(中国)董事长。同日进入亚玛芬董事会薪酬委员会的,还有安踏集团副总裁林伟。离任的陶坤,则长期负责安踏并购与资本市场业务,自2019年起担任亚玛芬董事。
人事调整很快延伸到安踏刚投下的新注——彪马上。仅5天后,陶坤就在德国当选为PUMA SE监事会主席,安踏旗下PIPA International首席执行官Jeanne Huang也进入监事会。两人的任期都将持续至2027年5月——这是之前管理层为彪马设定“重返增长”的节点。
10月7日,安踏以15.055亿欧元自有现金,收购彪马母公司约29.06%的股权,成为第一大股东。10月21日,安踏集团最新三季度营运数据显示,安踏品牌产品零售金额同比录得中单位数下滑,FILA品牌产品零售金额同比录得低单位数下滑。相比之下,所有其他品牌产品销售金额同比增长25%至30%。对此,安踏提示,零售金额不等同于集团整体收入。
两大支柱品牌同时收缩,这是多年来少见的。如今的安踏正站在一个需要同时作答的关键节点:接班人开始走向更核心的席位,主品牌增长承压、海外投资进入需要耐心经营的阶段。对于刚刚出任亚玛芬体育董事的丁少翔而言,接下来会“做什么”,远比“上桌”更值得关注。
●南方日报记者 黄晓韵
未解的增长难题
安踏品牌上一次出现季度零售负增长,还是在2022年。回顾今年前三季度业绩:一季度,安踏品牌录得高单位数增长,FILA增长10%至20%低段;二季度,两者都收窄至低单位数;到了三季度,两个品牌一同转负。
放在行业内来看,这一现象并非安踏独有。比如,特步主品牌三季度零售额下跌中单位数,耐克大中华区最新财季营收下滑22%。只不过,安踏的难题主要来自于自身的结构性失衡。
2026年上半年,集团收入同比增长12.9%至435.1亿元,经营溢利增长16.1%至117.6亿元,毛利率提升0.5个百分点至63.9%。看总盘,数字仍然很漂亮,但拆开来看,就并不是那么美好。安踏分部收入177.7亿元,仅增长4.8%,经营溢利率下降0.8个百分点至22.5%;FILA分部收入150.5亿元,增长6.1%,经营溢利43.2亿元,略高于主品牌的39.9亿元。而撑起12.9%增速的,是收入106.9亿元、同比增长44.2%的“所有其他品牌”,但这块业务的盘子还不到集团业绩的1/4。
占据“大头”的安踏和FILA,停在个位数增长,主品牌一直缺少一位正式掌舵人。7月15日,安踏品牌CEO徐阳因家庭原因辞任后,联席CEO赖世贤就代管至今。
徐阳是2023年初由丁世忠亲自点将,也是安踏历史上第一位有着市场营销背景的主品牌掌舵人。他的思路是“把安踏做小、品牌向上”:拆分品类,孵化篮球、跑步、安踏冠军、超级安踏、SV等店型,试图把安踏从县城渠道带进核心商圈。他曾公开表示,愿意容忍新业务的短期亏损。
三年后回头再看,这些尝试大多没有跑通。有媒体报道,安踏方面已确认SV事业部被打散,门店从62家缩至41家;超级安踏在2026年停止快速拓店,内部评价是面积大、坪效低,还影响了正价店生意;安踏冠军开店远低于预期,部分门店转回综合店;ARENA&PALACE与安踏Zero则停留在试水和叙事层面。
产品端的短板也很具体。PG7跑鞋一年卖出400万双,C系列卖出120万双,爆款并不缺;但它们主要集中在跑步和篮球,户外、综训和运动生活仍显空白。
增长曲线也给出信号:2024年,安踏品牌营收增长10.6%;2025年降至3.7%,毛利率和经营溢利率分别下滑0.9个和0.3个百分点;2026年一季度仍是高位数增长,二季度回落至低单位数,三季度则转负。
随着并购带来的增长红利逐渐见顶之后,安踏主品牌到底靠什么站稳,至今仍没有清晰的答案。
越摆越挤的棋盘
主品牌放缓的同时,那批被寄予厚望的品牌,也陆续走到了各自的下半场。
FILA是集团最重要的利润来源,但高端运动时尚也是这一轮消费分层中最先承压的赛道。海通国际调研显示,三季度FILA线下折扣约72折,同比小幅加深。FILA采用全直营模式,租金、人力等固定成本较高:流水上行时,利润丰厚;一旦流水下跌,成本便会更直接摊到每件产品上。
可隆上半年流水增长超过45%,是增速最快的品牌之一。不过,中信建投研报指出,可隆在重点城市的布局已基本到位,下一步要靠提升店效。用旗舰店换品牌资产的打法,会让大店投入与坪效之间的拉扯变得更明显。
迪桑特是集团第三个百亿级品牌,2025年终端流水首次突破100亿元。破百亿之后如何继续增长,仍待作答。今年1月,丁少翔兼任高端女性运动品牌MAIA ACTIVE的管理职务。这个品牌此前经历代言人风波、创始团队出走和口碑争议,此时接手,更像一次补位。去年收购的狼爪则卡在大众户外价格带,也是矩阵中少数没有先发优势的品牌,盈亏平衡目标定在2027年。
棋子越多,彼此之间的边界就越容易模糊,滑雪赛道就是最典型的例子。凯度2025年末报告显示,始祖鸟和迪桑特位列高端滑雪服市场前两名,亚玛芬旗下还有高山滑雪品牌壁克峰。丁少翔同时担任迪桑特(中国)董事长和亚玛芬董事,这既方便了品牌协同,也让边界管理备受关注。
丁世忠曾说,安踏内部有一句“没有管理标准的标准”——品牌发展越好,集团干预越少;只有当品牌出现问题,集团才介入支持。然而,错位竞争不会自然发生,当品牌矩阵越大,就越需要有人把边界讲清、划实。
买下的不是答案
棋盘里的问题尚未解开,安踏又在棋盘外落下一子。彪马,是安踏最新买下的一项不具控制权的资产。持股29.06%,采用权益法核算,不并表营收,只分担损益。安踏明确表示,无意对彪马发起要约收购。丁世忠的说法更具体:尊重彪马的品牌基因,保持它的独立自主权。
只是,这家新投注的公司经营压力并不轻。2025财年,彪马销售额按不变汇率计下降8.1%,至72.96亿欧元;净利润由盈利2.82亿欧元转为亏损6.46亿欧元;2026年上半年,营收再降7.9%,全年指引为经营利润(EBIT)亏损5000万至1.5亿欧元,目标是在2027年重返增长。
彪马并不是一块好看的资产。分区域看,EMEA(欧洲、中东、非洲)二季度跌12.9%,美洲跌15.4%,只有亚太还涨了8.6%。但亮点里也有隐忧:上半年大中华区收入按不变汇率计增长5.2%,二季度仅增的0.9%主要依赖“618”电商大促和直营渠道。更值得留意的是,彪马管理层在电话会上提到的,安踏宣布拟入股后,部分中国批发合作伙伴预判品牌将转向直营(DTC),因而对门店翻新和订货都更谨慎。换句话说,入股本身已经扰动了彪马在中国的渠道预期。
安踏的应对是把熟悉并购和懂得治理的人放到前台:陶坤带来并购经验,Jeanne Huang则有产品、营销和零售管理背景。一个主品牌仍在寻找增长答案的公司,能否以不干预的方式为另一个处在调整期的品牌提供增量?目前还看不出答案。
席位之外的考卷
再看亚玛芬,截至10月28日,其董事会共有11人。根据协议,安踏持股不低于30%即可提名5人;目前安踏持股37.63%、表决权39.93%,宽口径计算安踏系占6席:丁世忠、毕明伟、姚建华、林伟,以及接替陶坤的丁少翔和亚玛芬CEO郑捷。安踏对亚玛芬的控制力,更多体现于董事会席位,而不只是股权比例。
亚玛芬的增长,足以解释这张桌子的分量。2026年上半年,其营收增长32%至35.78亿美元,调整后净利润增长87%;二季度大中华区收入首次超过美洲,中国成为全球第一大市场。9月16日,公司还将三季度营收增长指引上调至20%至22%。
不过,资本市场给出的判断并不完全一致。2025年末,亚玛芬收于37.35美元;10月30日,收盘报29.43美元,9个多月下跌了两成多。据富途统计,近三个月15位分析师给出的平均目标价为46.14美元,与现价相差不小。业绩保持高增长、股价却持续走低,市场担心的仍是增长能否延续。
这也是丁少翔入席董事会的意义所在。此前安踏系董事多有财务或企业治理背景,而他是少数拥有品牌操盘经历的人。迪桑特从年销售两三亿元做到百亿流水,依赖的是供应链本土化,以及一套不同于传统商圈分级的选址逻辑:更看重一座城市的运动氛围和圈层密度,前者关乎成本,后者关乎人。
丁世忠今年55岁。2023年1月,他卸任集团CEO,赖世贤、吴永华接任联席CEO。此后,丁氏家族的业务分工渐渐清楚:丁少翔负责迪桑特与玛伊娅,并进入亚玛芬董事会;丁世家之子丁思榕负责可隆。体量最大的主品牌,则在徐阳离任后一直由赖世贤代管。
从迪桑特的门店到亚玛芬的会议室,丁少翔真正要面对的,并不只是多了一个董事席位,而是一次更复杂的验证:在中国市场跑出的品牌“方法”能否放到全球化市场继续奏效;两个相互重叠的身份之间,能否守住应有的权责边界。
11月17日,亚玛芬将披露三季度业绩。这份财报未必能给出结论,却会成为外界观察这场交接的第一个具体窗口。
 打印正文