
美妆个护零售变阵
万宁黯然退场
 |
|
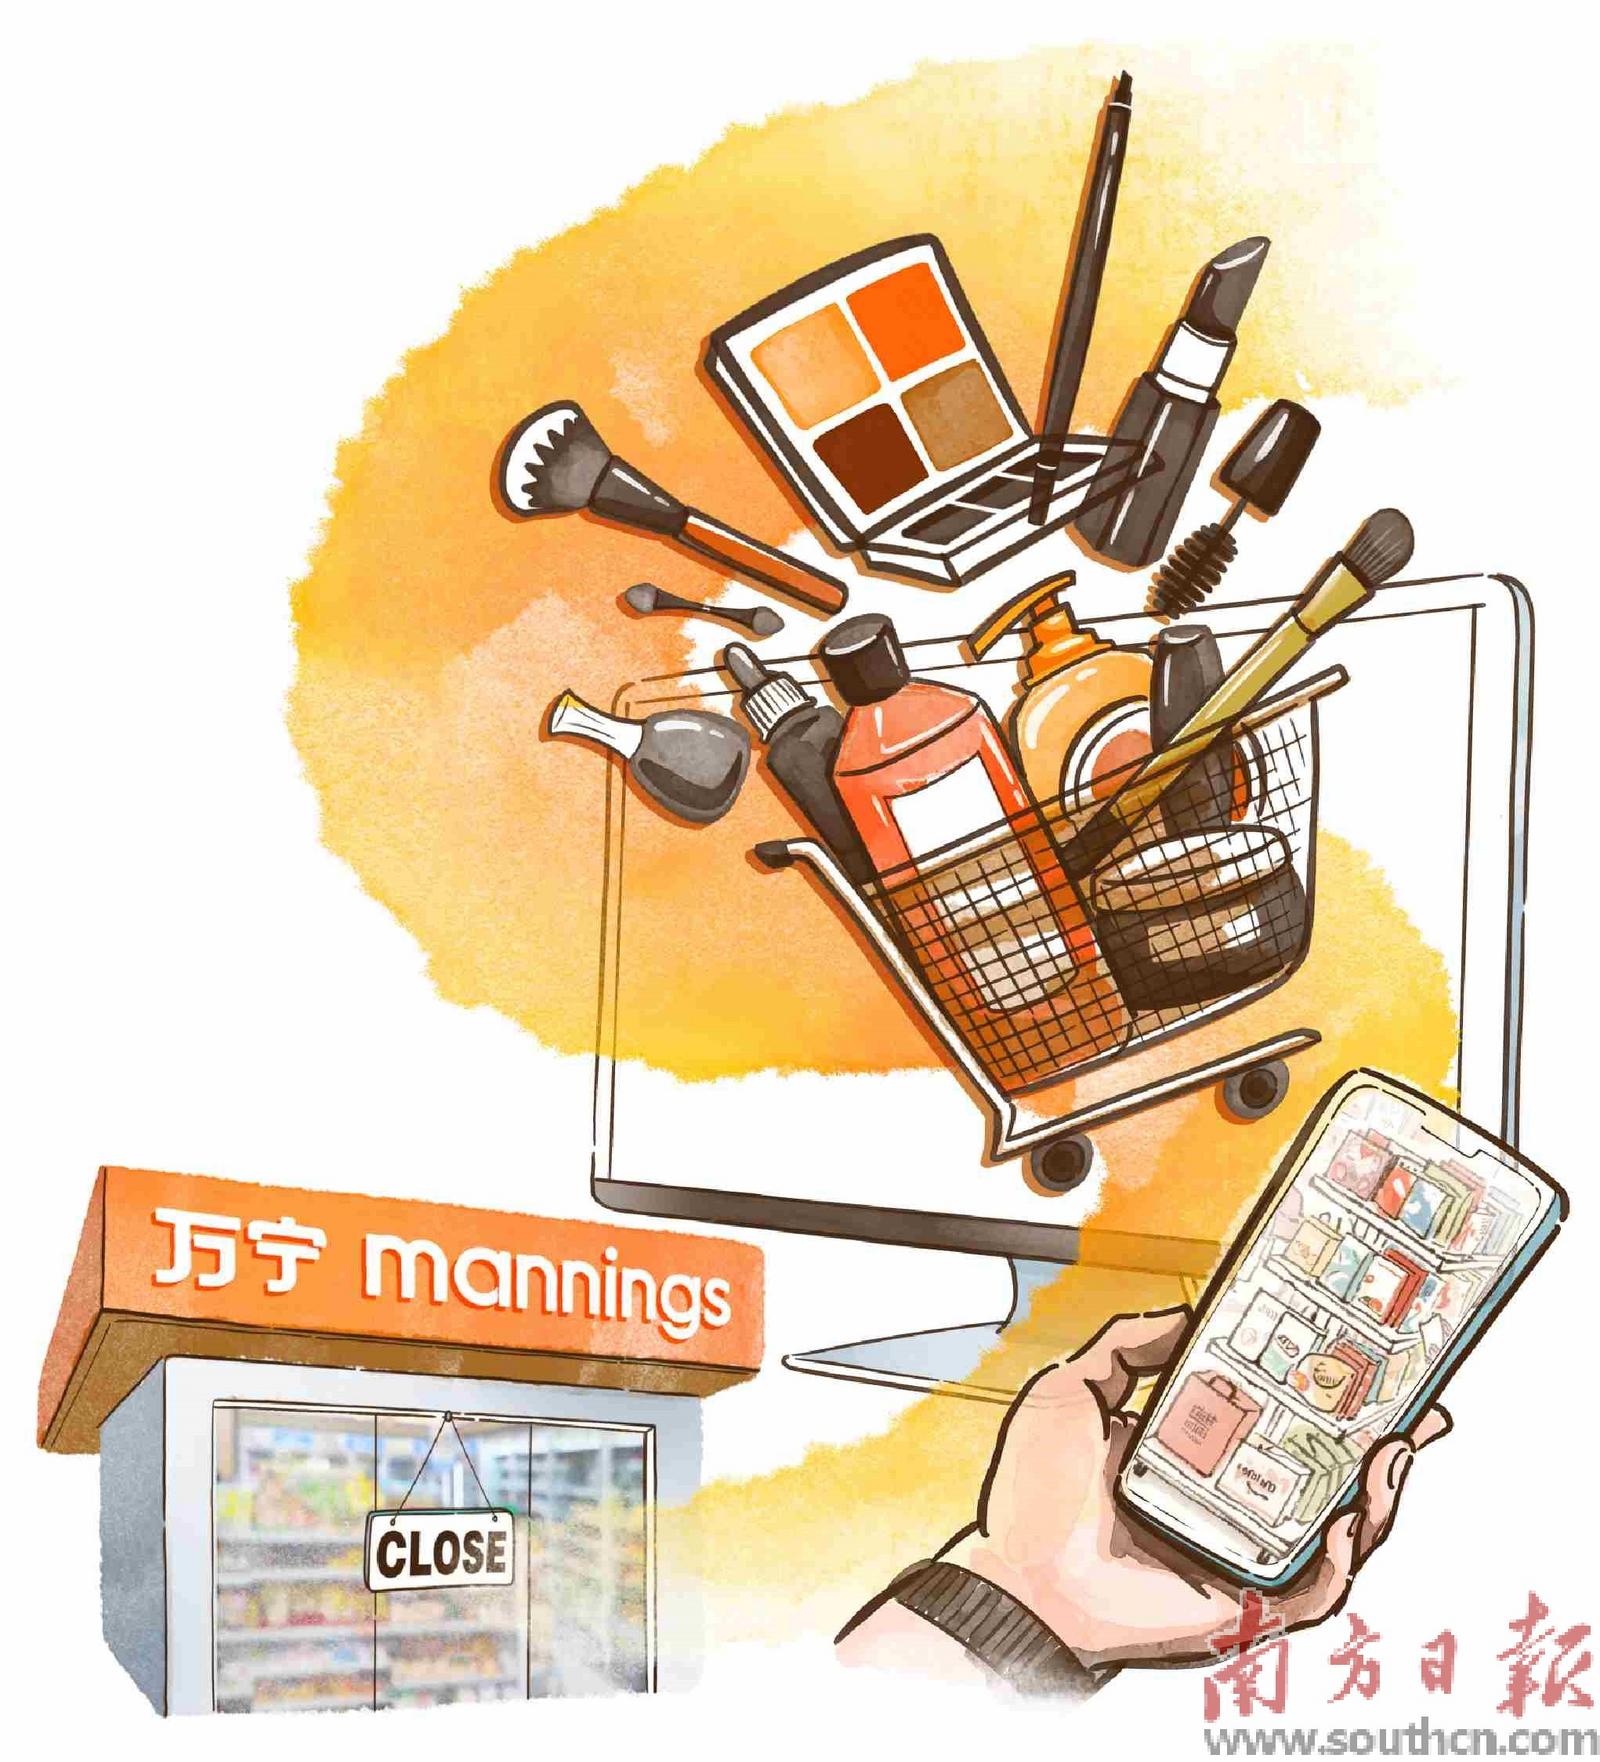
绘图:杨佳 |
12月17日,广州火车东站的万宁门店仍在营业,但门外的5折告示与店内部分清空的货架,已透露出别样的信息。屏幕上的停运公告,为这家香港药妆连锁品牌在内地的故事画上句点。
前一日晚间,万宁官方宣布将逐步退出中国内地市场。对许多消费者而言,消息来得突然;但在业内,其疲态早已显现——2020年那轮大规模关店,已是一次清晰的预警。
●南方日报记者 李劼
战略转向:从实体零售到跨境电商
根据万宁中国发布的公告,其在内地的调整关闭将分两步进行。线上业务率先调整,天猫旗舰店、京东旗舰店、天猫保健品专营店以及拼多多旗舰店将于2025年12月26日停止销售。线上官方商城(小程序)则将于2025年12月28日24时停止运营;线下门店的运营时间稍长,最后营业日定为2026年1月15日。
数据显示,截至2025年12月17日,万宁总门店超440家,其中港澳地区超320家,内地超120家,覆盖33个城市。
万宁中国在公告中明确指出,内地门店关闭是公司业务战略调整的需要。
值得注意的是,此次调整并非意味着万宁品牌完全退出中国市场。公告特别说明,跨境业务将继续运营,包括跨境官方商城(小程序)、万宁跨境天猫旗舰店、万宁跨境京东旗舰店及万宁跨境拼多多旗舰店。这表明,万宁可能将业务重心从内地实体零售转向跨境电子商务,利用其香港供应链优势,专注于服务内地消费者的跨境购物需求。
不过FBeauty未来迹美妆财经分析师林锦淼认为,目前,其关联公司广东万宁连锁商业有限公司旗下数百家分店已大多处于“注销”状态。虽然仍存留跨境线上渠道,但从实体经营维度看,万宁已实质性退出中国内地市场。“这个曾赫赫有名并启蒙一代消费者美妆护理认知的零售品牌,其败退已成定局。”
港系美妆零售的黄金时代
万宁的故事始于1972年的香港,两位药剂师开了三家健与美的药店,并为店铺取名“萬寧”。随后在1976年,由亚洲最大零售集团牛奶国际有限公司(现已更名DFI零售集团)购入51%万宁股份,成为控股股东。2004年,万宁在广州开出第一家店,正式开启了万宁在内地市场的发展序幕。
彼时,中国内地的美妆与个人护理零售市场尚处萌芽阶段,专业化、连锁化的品牌门店稀缺。万宁以其清晰的“健与美”定位、明亮的港式店铺风格,以及丰富的进口与合资品牌商品(如曼秀雷敦、欧莱雅、肌研等),迅速赢得了追求品质生活的都市消费者的青睐。它不仅是购物场所,更成为许多内地消费者接触国际化妆品和健康理念的“启蒙老师”。
根据万宁官网历史资料,到2012年,其在内地的门店数量已成功突破200家,覆盖了全国33个主要城市。公开资料显示,其在内地市场的巅峰时期,门店网络一度接近240家。
转折的暗流在2015年后开始涌动。2016年至2018年,正是中国跨境电商迎来爆发式增长的年份。据统计,2016年中国跨境电商整体交易规模已达6.3万亿元。
2020年,受疫情影响,万宁开始大规模关店——当年7月,万宁在北京地区关闭了多家门店;同年11月,其在上海的最后一家门店也被关闭。
万宁的困境并非孤例。它映射了整个港系美妆集合店群体在内地市场面临的共同挑战。就在五个多月前,另一家香港美妆零售巨头莎莎国际(Sasa)也宣布了退出中国内地线下零售市场的决定。莎莎国际2024财年的数据极具代表性:其在中国内地的营业额中,线上渠道的占比已高达80.3%。当消费者已经全面转向线上购物时,庞大而昂贵的线下门店网络就从资产变成了负担。
即便是在内地根基更深、规模更大的屈臣氏集团,也同样在寒风中煎熬。根据其公布的2025年上半年财报,屈臣氏中国市场的收益总额已连续第四年下滑,上半年同比再跌3%。更关键的是其盈利能力的崩塌:反映核心运营利润的EBITDA(息税折旧摊销前利润)同比暴跌53%,创下七年来的新低。为了止血,屈臣氏在2025年上半年净关闭了145家中国内地门店。
在美妆头条董事长张兵武看来,万宁、莎莎、屈臣氏这些品牌,曾共同构筑了香港零售店进军内地的经典商业范式。它们的核心竞争力曾建立在三大支柱之上:其一,是作为连接海外品牌与内地消费者的稀缺“桥梁”,拥有引入国际品牌的先发优势;其二,是依赖香港与内地市场的信息差和税率差形成的价格优势;其三,是在一线城市核心商圈规模化布局形成的品牌效应和便利性网络。然而,互联网普及与跨境电商的成熟,让渠道特权与地域价差逐渐消弭,传统模式根基已然动摇。
线下零售:美妆叙事逻辑已变
个体企业的浮沉,折射出整个行业的深刻变迁。宏观数据显示,线下零售并未衰退,而是在经历剧烈的结构调整与业态迭代。2025年1—9月,集合店、无人店等新兴业态零售额保持了两位数增长,市场正在奖励创新者。
当万宁、莎莎收缩内地业务时,一个有趣的对比案例在香港市场发生。香港本土药妆连锁龙头“龙丰集团”实现了逆势增长,并于近期冲刺港交所IPO。其招股书显示,在2023至2024财年间,公司收入增长率高达21.1%,远高于香港零售业同期约6.2%的平均增速。龙丰的策略是深耕本地市场,做深做透:通过强化供应链管理、发展高毛利自有品牌,打造面积巨大、品类极其齐全的旗舰店(其部分旗舰店单店年收入超过6000万港元),牢牢抓住了本地客群和访港旅客的需求。这证明,聚焦区域、强化供应链和商品力的“深度零售”模式,在特定市场依然生命力旺盛。
而处于转型阵痛中的屈臣氏,也在积极寻找新的解题思路。例如,为抓住“他经济”与“精致育儿”的消费趋势,屈臣氏在部分门店试点设立了男士专属护肤护理专区,以及针对儿童的无毒可水洗彩妆体验服务。根据其2025年上半年财报,这些新尝试已初见成效,男士品类与儿童品类的销售额均实现了两位数的同比增长。这表明,即便在传统优势被侵蚀的困境中,老牌零售商仍在努力跟上消费变迁的步伐,其探索为同类型企业提供了有价值的参考。
更能印证行业风向转变的,是一批新形态美妆零售体验店的强势崛起。以HARMAY话梅、THE COLORIST调色师、WOW COLOUR等为代表的新兴品牌,正在用完全不同的逻辑重新定义线下零售。
它们不再是简单的商品陈列和销售场所,而是通过“仓储式工业美学+沉浸式打卡体验”重构线下空间,将购物行为转化为一种社交货币和生活表达方式。WOW COLOUR的早期崛起,在于其敏锐地捕捉到了国货彩妆爆品化的趋势,并通过线下渠道快速铺开,成为新锐国货品牌的线下展示窗口。THE COLORIST调色师则采取了更极致的差异化策略,其选品结构遵循“70%海外小众潮流品牌+30%国货新锐品牌”的黄金比例。它建立了庞大的全球买手团队,重点挖掘那些已在Instagram、小红书等社交媒体上走红,但在国内线下渠道还难得一见的海外小众品牌,将传统的“快速反应”供应链,升级为创造“稀缺性供给”的能力。
相比之下,万宁的选品更偏向传统实用,在视觉沟通、互动体验与品牌年轻化上逐渐与新一代消费者脱节。正如名创优品创始人叶国富所言:“线下的情感连接和即时体验无法被替代。”零售的本质,正从单纯的交易场,转向情感与体验的共鸣场。
万宁的黯然退场、屈臣氏的积极求变与新物种的蓬勃兴起,共同勾勒出线下零售转型的完整光谱。线下没有“凉”,但游戏的规则已被彻底改写。在新的章节里,成功的标准不再是坪效与SKU的堆砌,而是能否创造独特的情感连接与沉浸式体验。牌桌依旧热闹,只是玩家与玩法,已全然不同。