
 下载客户端

东莞银行业
从“给一笔钱”到“陪一段路”
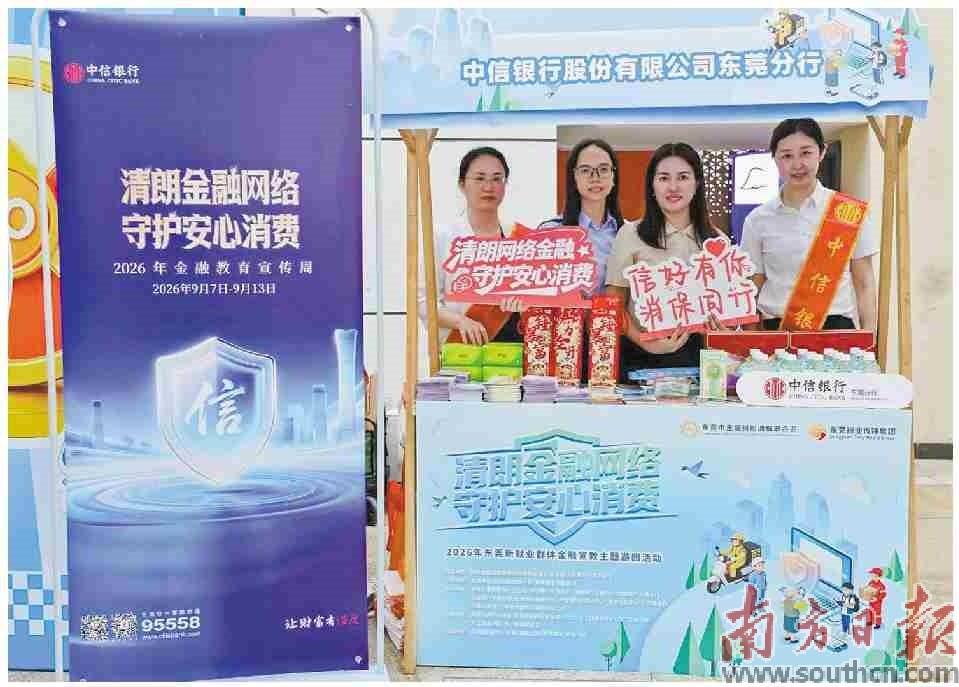
中信银行东莞分行开展2026年金融教育宣传周活动。
受访者供图
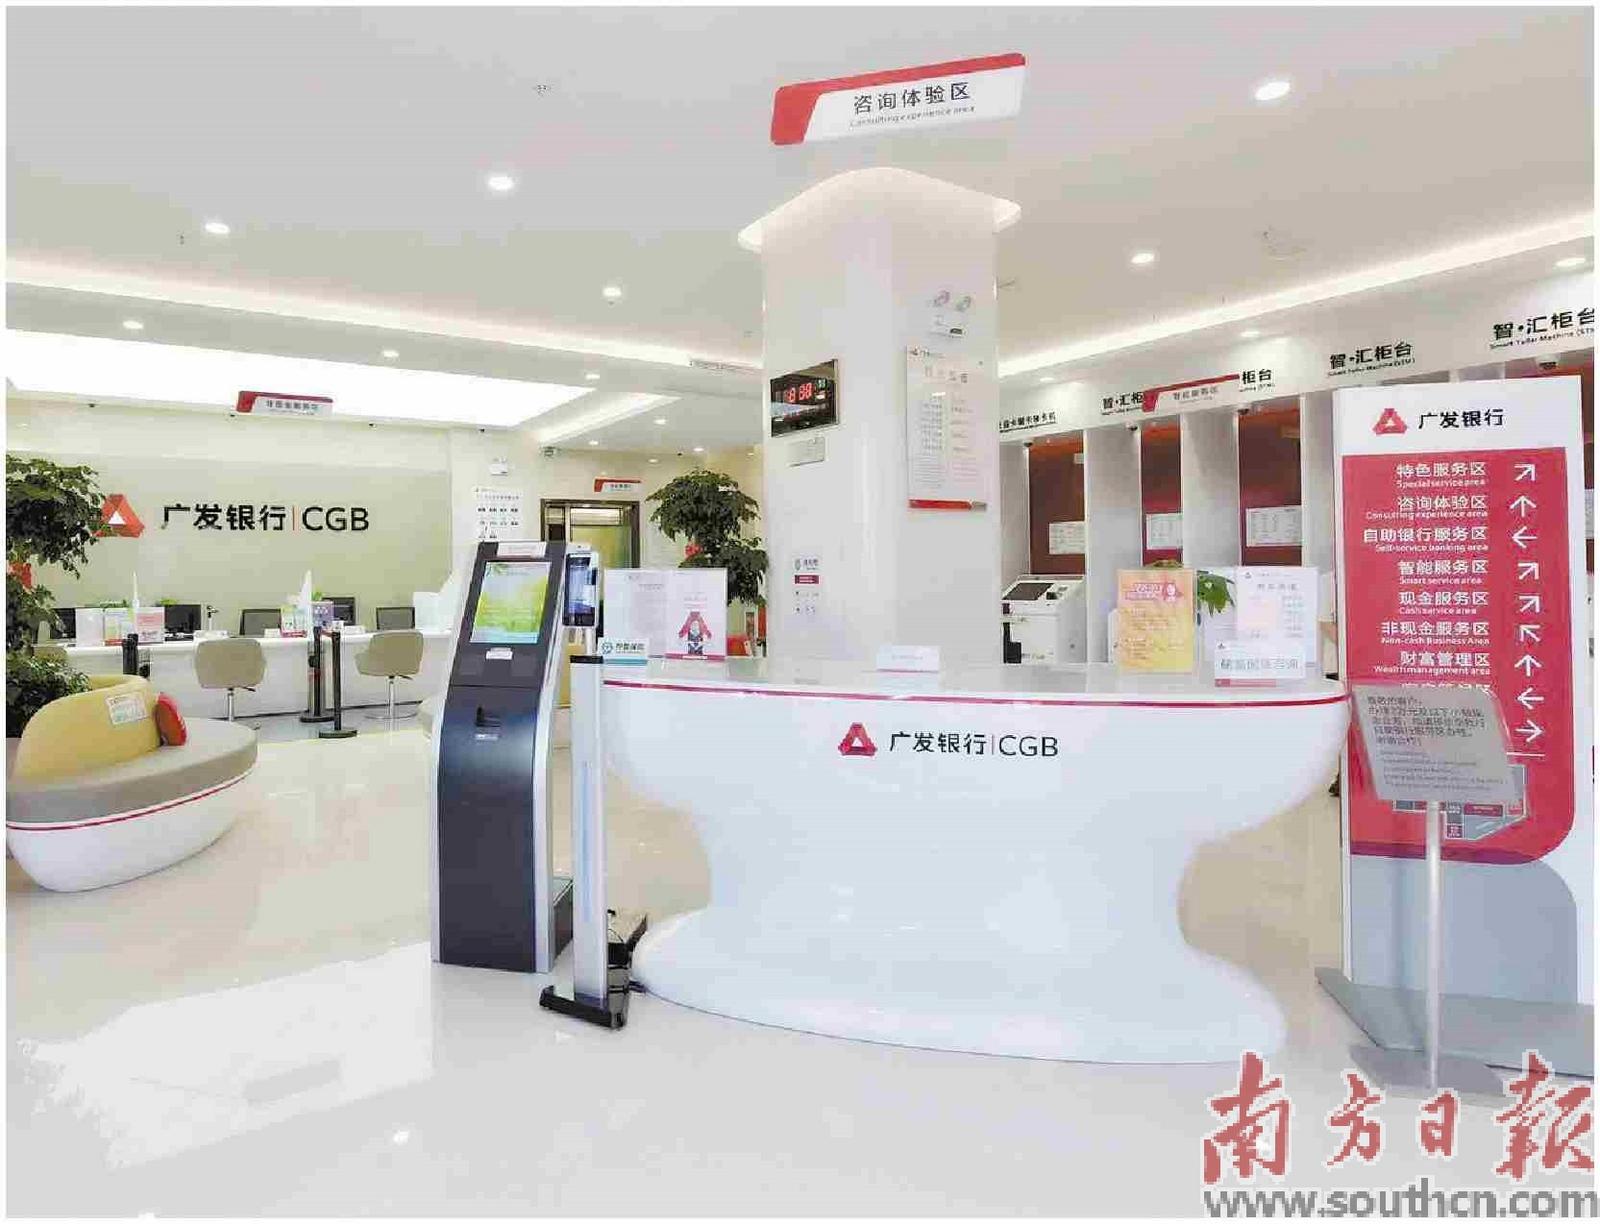
广发银行东莞分行智慧网点厅堂。受访者供图
坚守为民初心,金融“活水”润泽千企万家。在东莞,这份答案正变得越来越具体:对科技企业,评价标尺从“看报表”转向“看技术”;对产业发展,服务方式从“放一笔款”升级为“建一套体系”;对市民街坊,风险防线从柜台前移到风险发生之前。
从“看报表”到“看未来”,从“放一笔款”到“陪一段路”,东莞银行业正与这座城市的成长同频向前。
撰文:艾帅
从“看报表”到“看技术”
传统银行信贷通常设有三道硬门槛:稳定流水、不动产抵押和持续盈利。初创科技企业大多成立时间短、缺少抵押物、盈利能力较弱,而其核心价值所系的专利、研发团队等,并不体现在财务报表的硬资产中。
东莞松山湖一家研发索驱动机器人的初创企业就遭遇融资难题。企业手握多项专利,但技术尚未规模化变现,样机研发持续投入,已有银行借款,无传统抵质押物,很难获得授信。转机来自建行东莞市分行科技金融专班的园区走访,客户经理深入研发一线,综合研判专利、团队与技术路线,依托“人才、技术、资金、市场”评估逻辑,为企业匹配纯信用线上科创贷“善科贷”。一笔60万元的资金精准投向该企业核心研发与成果转化环节,助力该企业顺利完成索驱动机器人模块化设计优化。
这60万元的意义,不在额度大小,而在银行评价标尺的转变:从“过去赚了多少钱”转向“未来值多少钱”。建行东莞市分行还运用“TIOK”多维评价体系做“科技CT扫描”,用技术、股权、团队等维度评估早期科创主体,让银行得以在企业“死亡谷”阶段及时托举。
从一笔贷款到一套体系
一家金融机构的探索,要变成一座城市的打法,靠的是体系。东莞的解题思路,是构建“股贷担保租”联动服务机制。
该机制通过创新探索科技型企业全生命周期金融服务“缺口介入机制”,建立信息共享和沟通机制、创新联动服务产品和服务模式,为科技型企业提供股权、信贷、担保、保险、融资租赁等“一站式全科会诊”,满足企业各发展阶段差异化融资需求。体系之下,国有大行也在加码。截至今年8月末,农业银行东莞分行科技企业贷款余额近400亿元、服务企业超1200家,通过设立服务中心、创新“整园授信”、延伸产业链服务,把资源下沉到园区里。
体系成效,最终要落到城市产业大盘上。当前,东莞深入实施“九大行动”,以科创引领、产业提升等行动加快建设“智创优品、和美宜居”的现代化新东莞。放到全市大盘看,截至9月末,全市制造业贷款余额4301亿元,同比增长11.2%,比年初增加437亿元,规模及增量居全市行业贷款首位。制造业贷款的分量,折射的正是金融“活水”从“短平快”向“实与重”的迁移。
从“普惠下沉”到“消保前置”
普惠端同样清晰,截至9月末,全市小微企业贷款余额4973亿元,同比增长10.2%;普惠小微贷款余额4381亿元,比年初增加91亿元,规模居广东省地级市首位。
亮眼数据的背后,除了信贷产品、风控模式的创新,还有服务阵地的重构。建行东莞市分行在各镇街建成34家“工会爱心驿站”,依托网点划出独立区域,免费提供休憩、饮水、充电等20余项便民服务;中信银行东莞分行26家营业网点完成适老化基础配置,无障碍通道、轮椅、老花镜、老年客户优先窗口成为标配,让金融服务更近、更快、更暖。
与服务下沉并行的,是风险防线的前移。金融消保不再是“3·15”前后的一场活动,而是一张全年铺开的服务网。国家金融监督管理总局东莞监管分局统筹开展金融教育宣传周等系列活动,精准触达“一老一少”“两司两员(货车司机、网约车司机、快递员、外卖员)”等重点人群。当金融服务从“办业务”延伸到“防风险”,它守住的不再只是账户余额,更是消费信心本身。
比“多放一笔贷款”更值得关注的,是东莞银行业在信用标尺、风险分担机制和金融资源流向上的三重转变。如此,金融“活水”的价值便不只是润泽千企万家的流量,还将沿着构建起的生态网络精准滴灌,滋养实体经济的每一个细胞。
■链接
精准滴灌兴实体 暖企惠民润莞邑
从车间到账本,从企业到街坊,广发银行东莞分行紧扣金融“五篇大文章”,把服务做进产业升级的关键处和市民生活的日常里。
制造业是东莞的立身之本。截至今年9月末,该行累计服务制造业企业6823户,累计发放制造业贷款177亿元,同比增长10%,助力筑牢工业经济基本盘;今年已批复固定资产贷款额度同比增长近50%,协助申报专项债资金128亿元,保障重大项目建设;科技、绿色贷款余额分别同比增长近15%和53%,赋能数字新基建与新质生产力;服务核心企业及上下游主体超300家,累计投放供应链贷款超5亿元,以创新金融服务支持产业链上下游。
企业端,减负与纾困并举。立足东莞外向型经济特质,该行近三年实现国际结算量近110亿美元,其中跨境人民币结算超215亿元,从结算、避险两端护航外贸企业稳订单、拓市场;面向小微主体,贷款年化利率稳定在3%左右,较上年下降39个基点,并推进无还本续贷,做到不抽贷、不断贷、稳经营。
民生端,服务沉到“最后一公里”。依托全辖46个社银一体化站点及东莞首家“社银合作”旗舰店,该行服务社保客户超160万户,社保金卡市场占有率达55%;消费惠民活动截至9月末覆盖商户近2000户、惠及用户近109万户;今年1月至9月开展反诈宣传近220场次,覆盖约14.5万人次。从车间到柜台,金融“活水”正沿着这座城市的生产生活脉络持续润泽。
 打印正文