
 下载客户端

深圳建行
流动的经纬 落地的金融
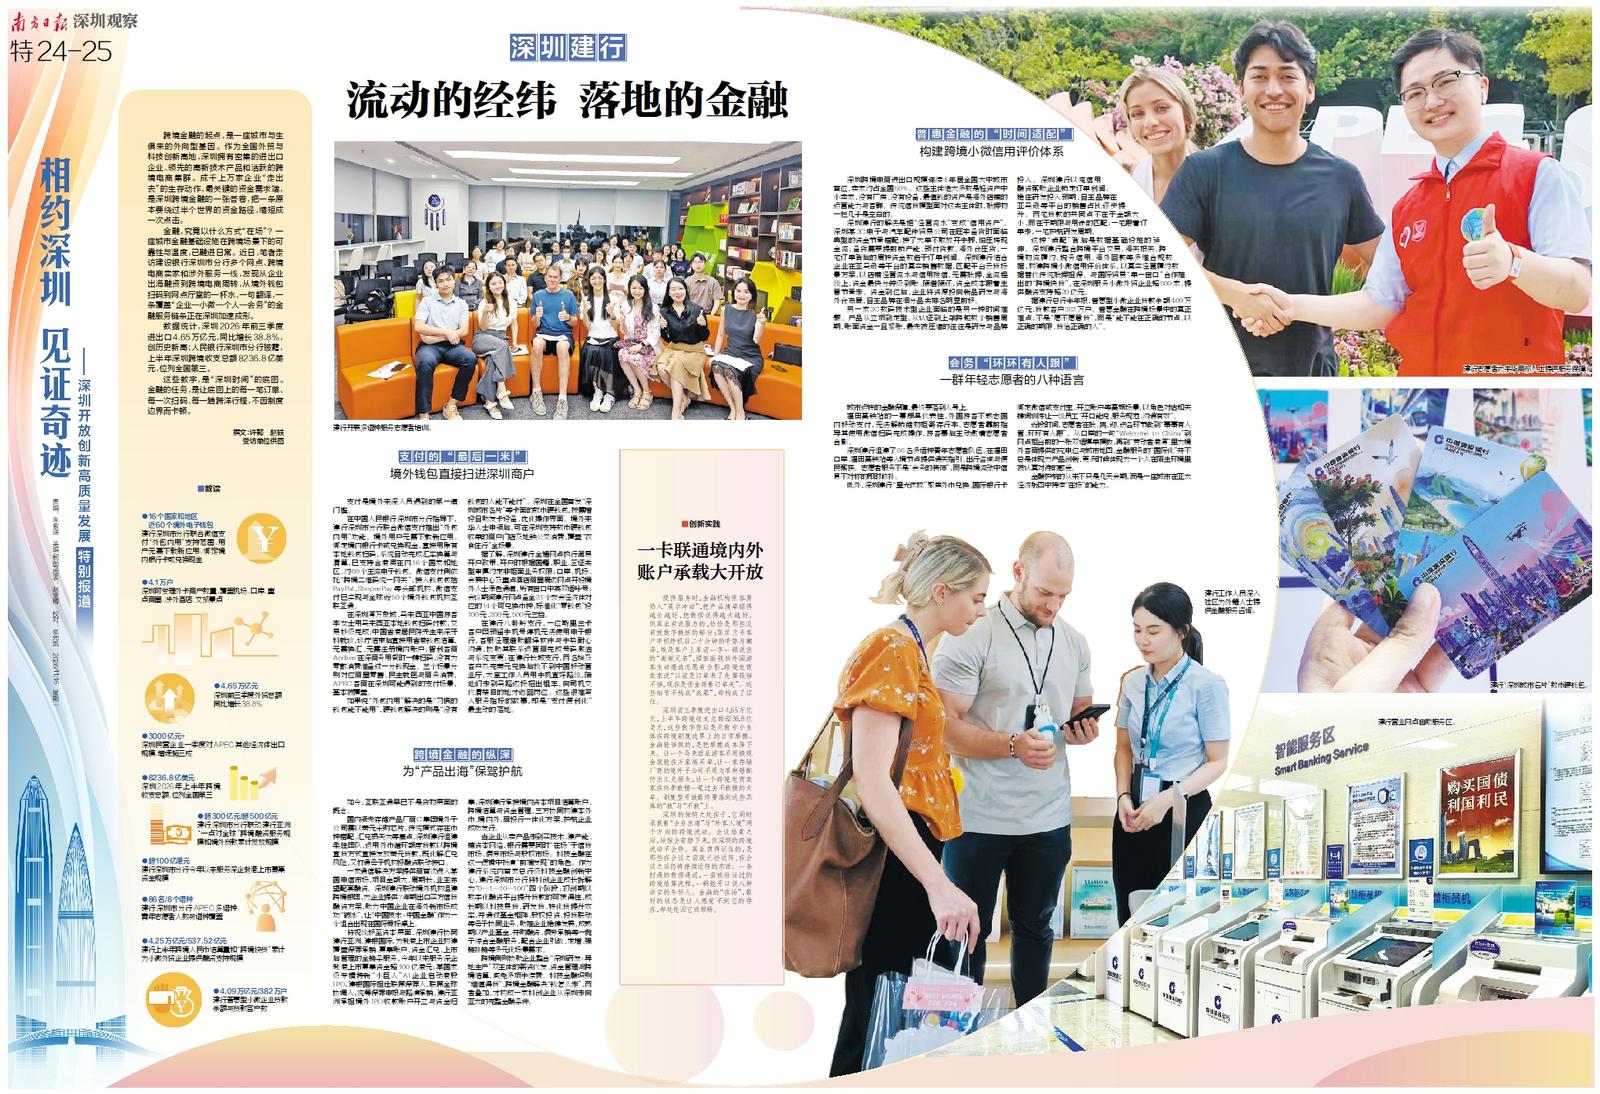
建行志愿者为来华商旅人士提供服务保障。
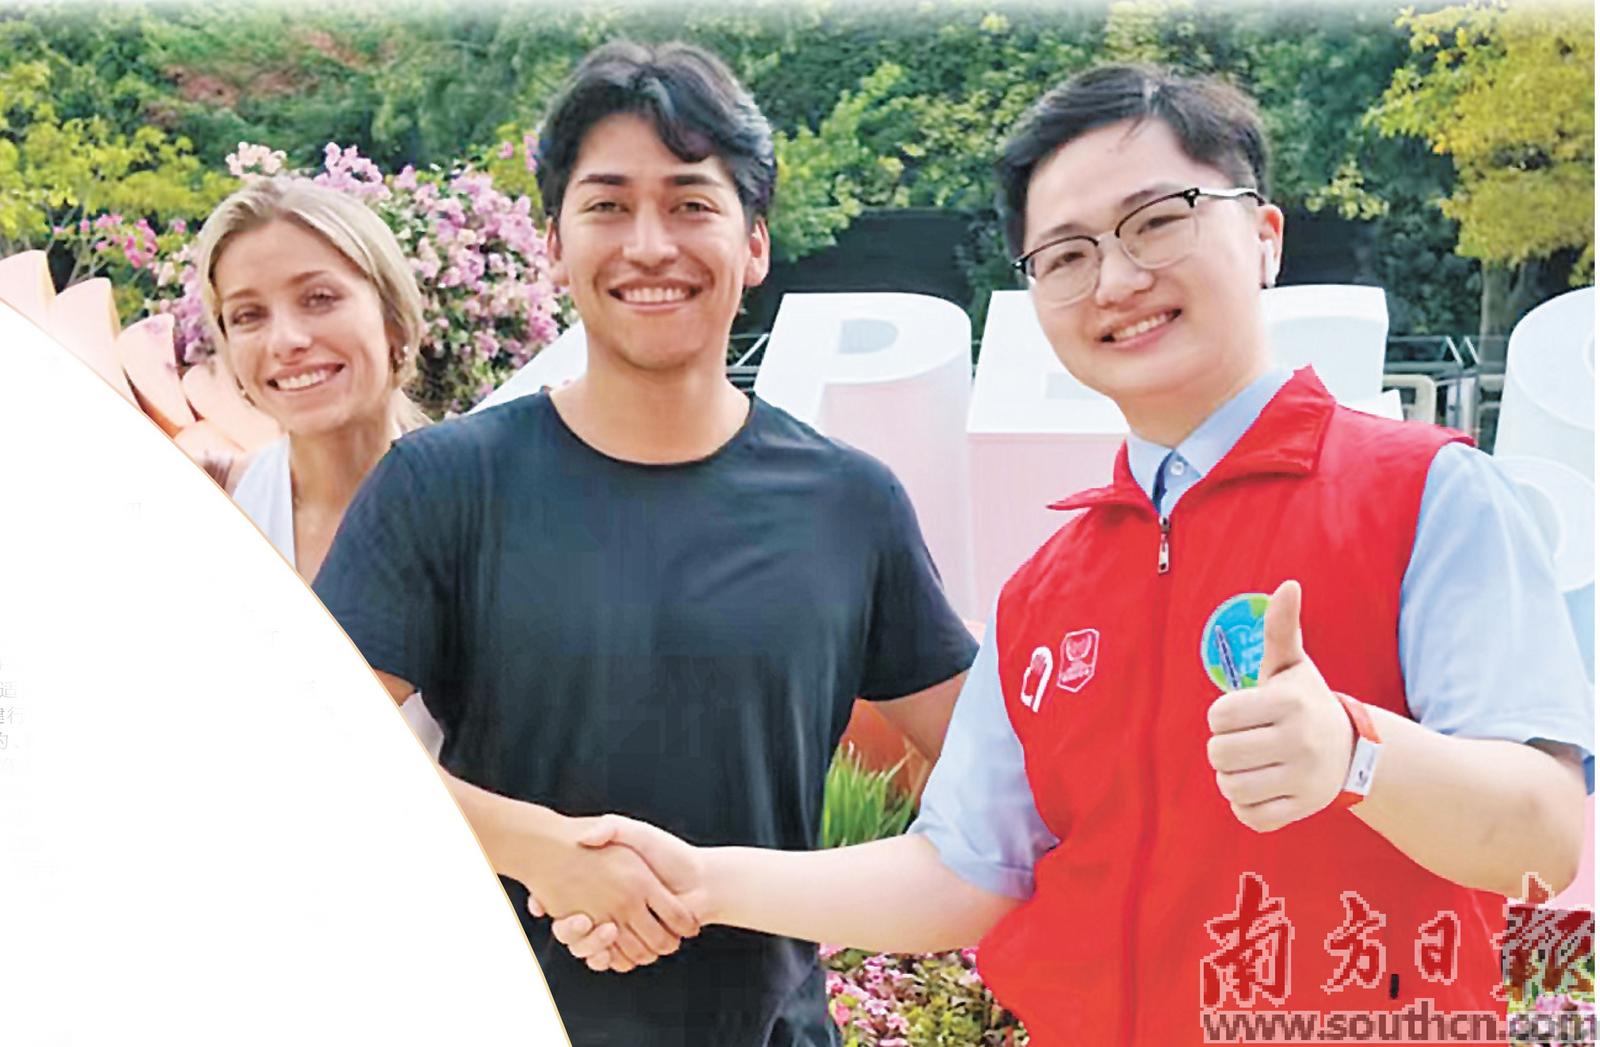
建行“深圳城市名片”数币硬钱包。
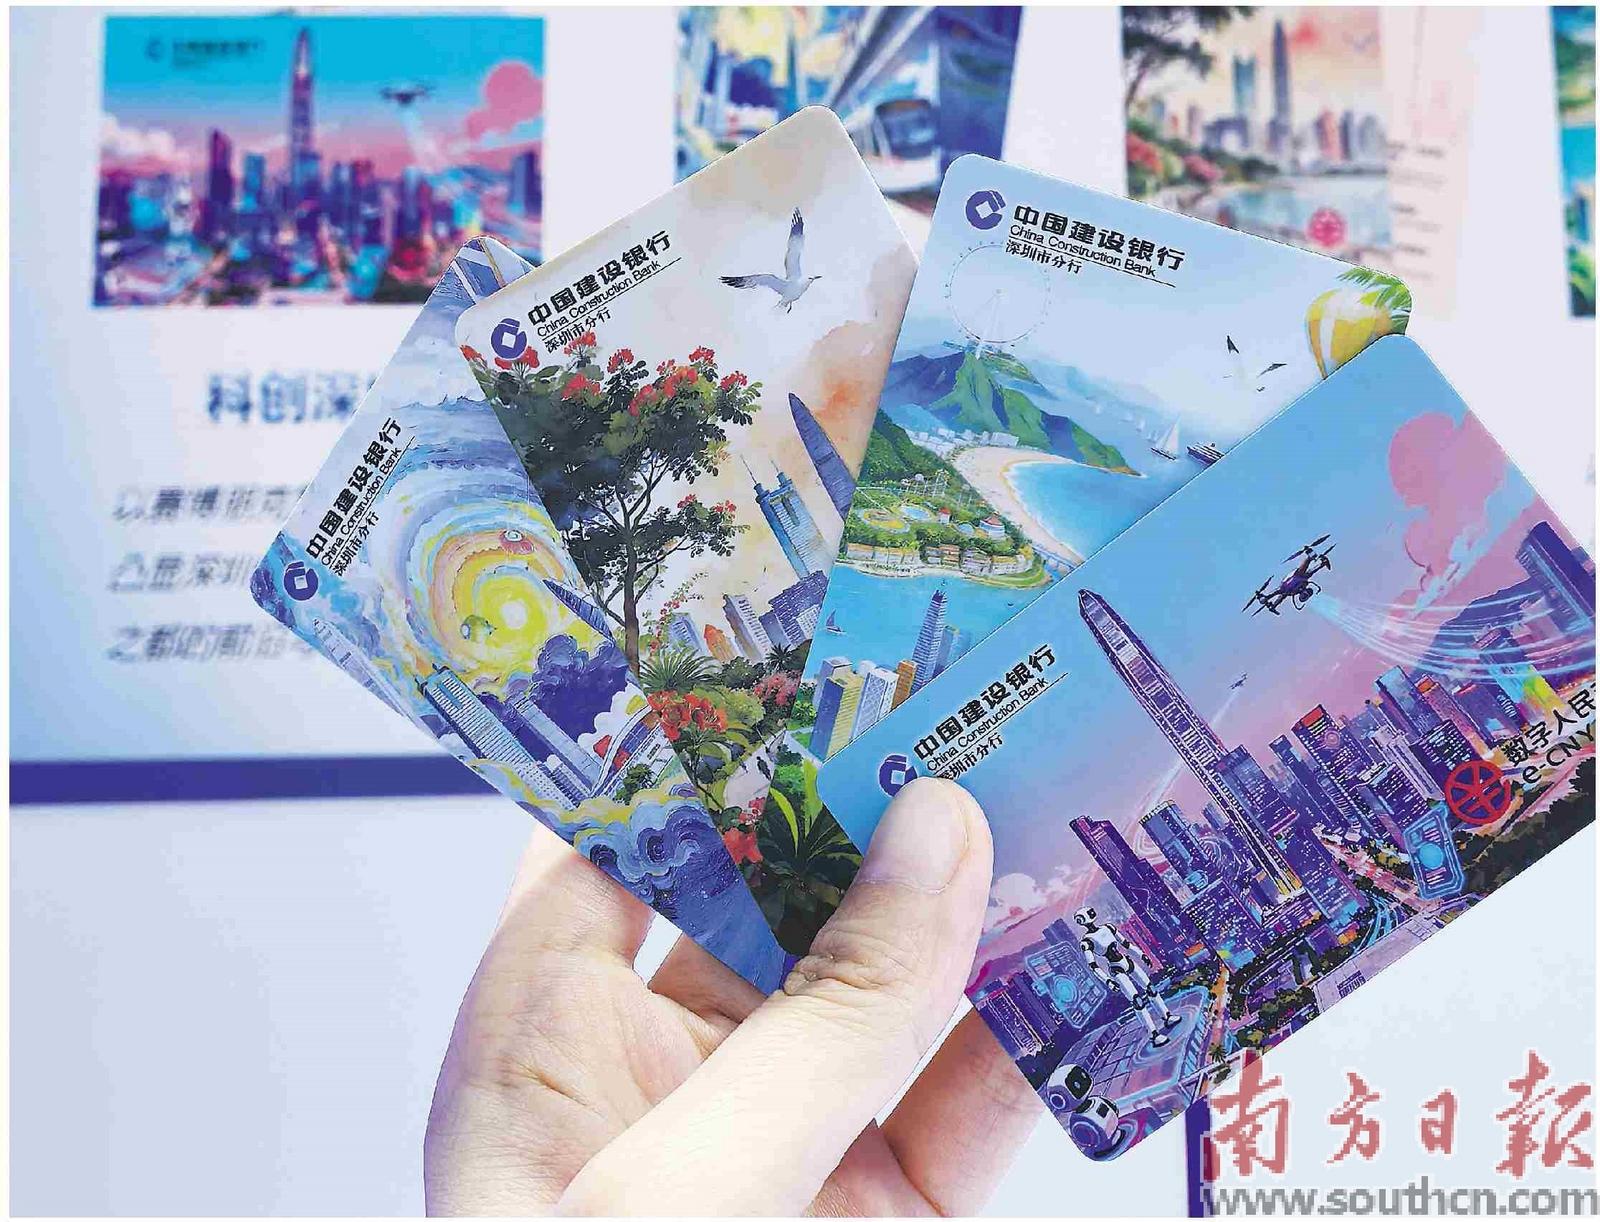
建行工作人员深入社区为外籍人士提供金融服务咨询。
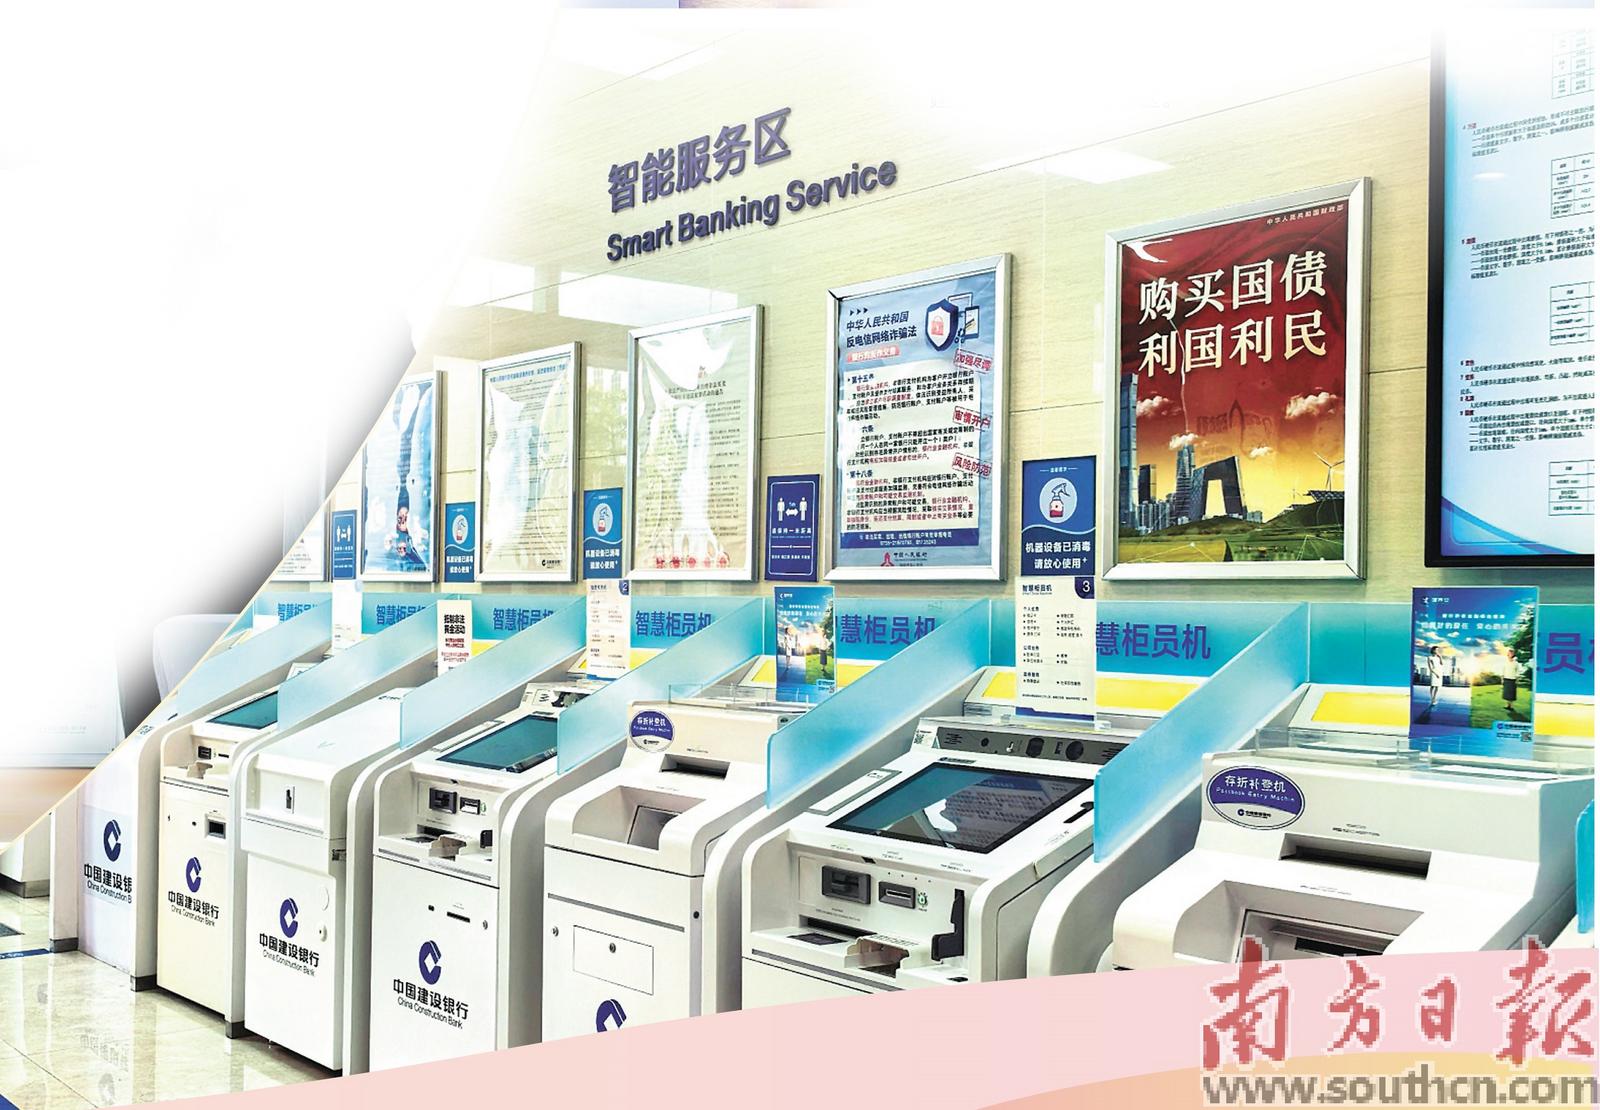
建行营业网点自助服务区。
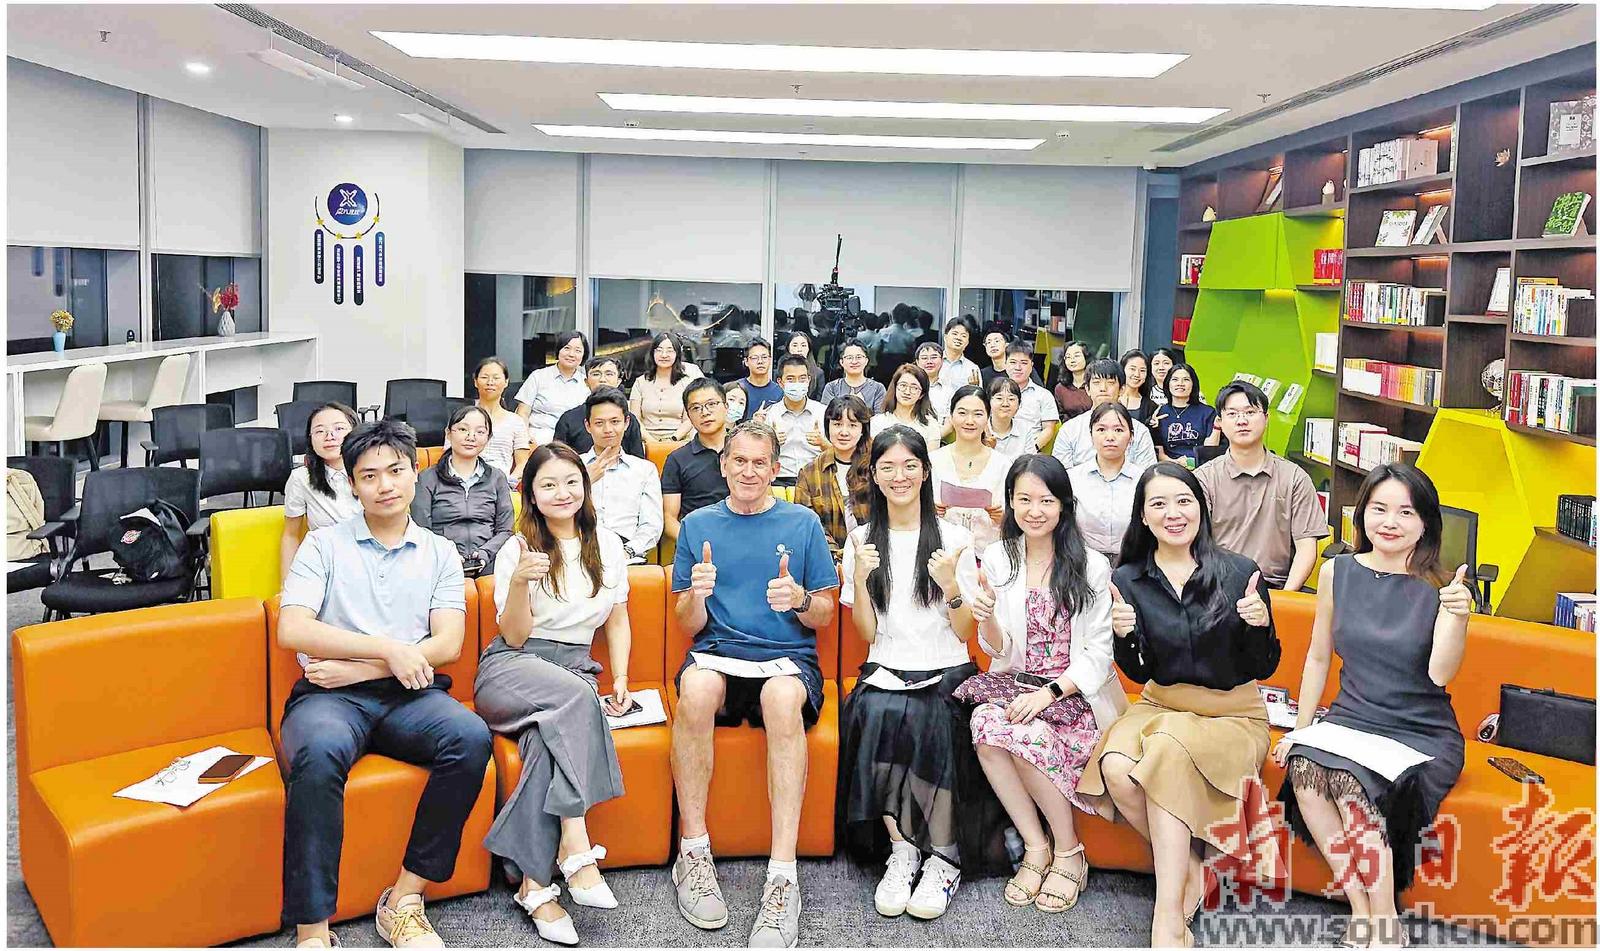
建行开展多语种服务志愿者培训。
跨境金融的起点,是一座城市与生俱来的外向型基因。作为全国外贸与科技创新高地,深圳拥有密集的进出口企业、领先的高新技术产品和活跃的跨境电商集群。成千上万家企业“走出去”的生存动作,最关键的资金需求端,是深圳跨境金融的一张答卷,把一条原本要绕过半个世界的资金路径,缩短成一次点击。
金融,究竟以什么方式“在场”?一座城市金融基础设施在跨境场景下的可靠性与温度,已融进日常。近日,笔者走访建设银行深圳市分行多个网点、跨境电商卖家和涉外服务一线,发现从企业出海融资到跨境电商周转,从境外钱包扫码到网点厅堂的一杯水、一句翻译,一条覆盖“企业—小微—个人—会务”的金融服务链条正在深圳加速成形。
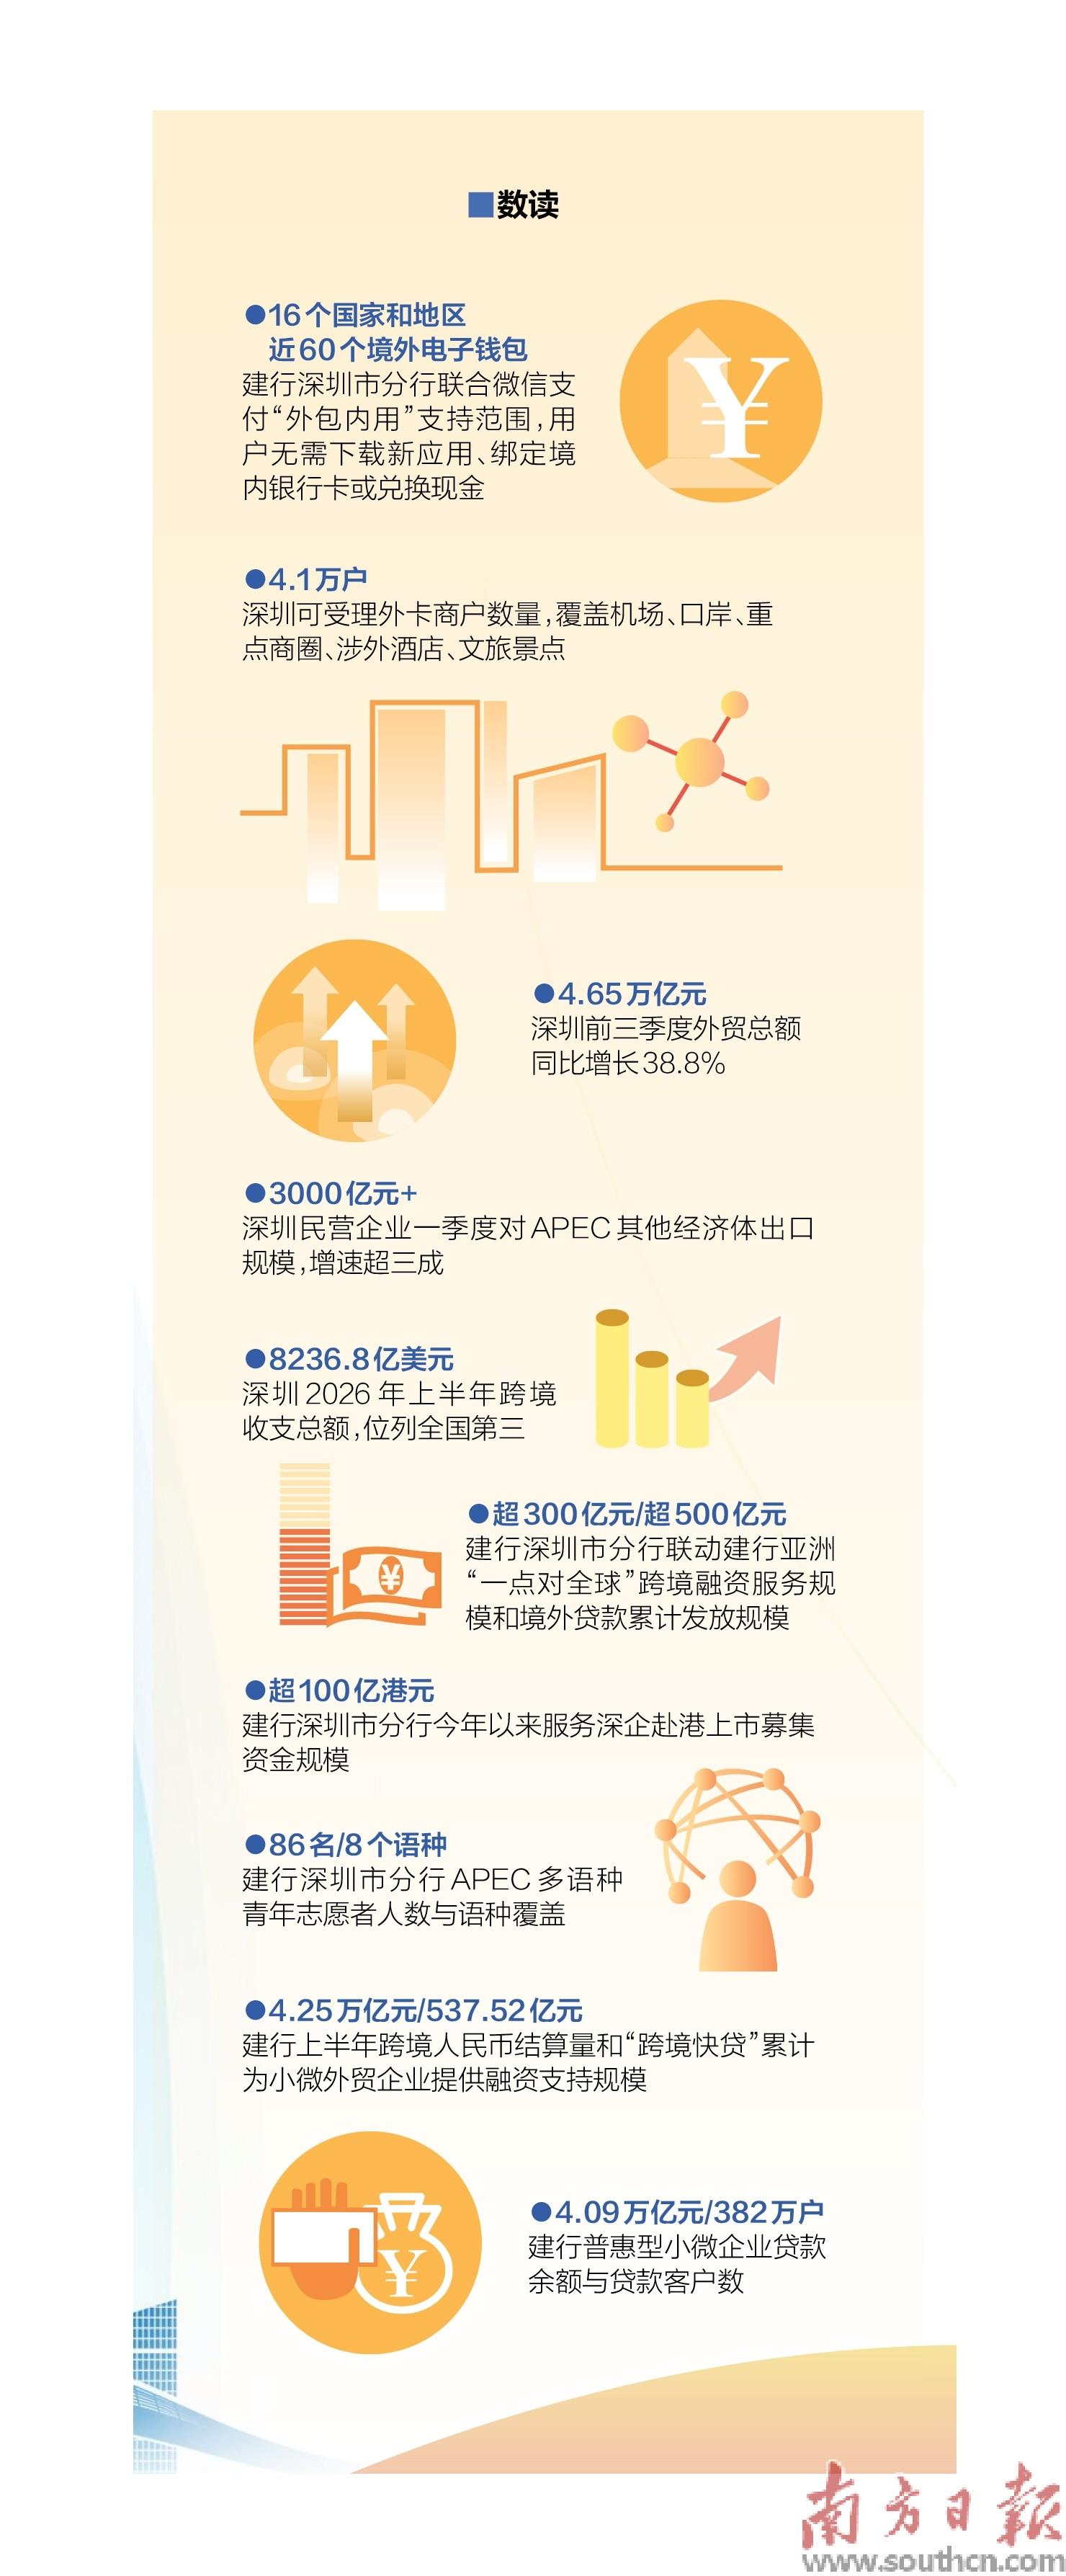
数据统计,深圳2026年前三季度进出口4.65万亿元,同比增长38.8%,创历史新高;人民银行深圳市分行披露,上半年深圳跨境收支总额8236.8亿美元,位列全国第三。
这些数字,是“深圳时间”的底图。金融的任务,是让底图上的每一笔订单、每一次扫码、每一趟跨洋行程,不因制度边界而卡顿。
撰文:许懿 赵轶
受访单位供图
支付的“最后一米”
境外钱包直接扫进深圳商户
支付是境外来深人员遇到的第一道门槛。
在中国人民银行深圳市分行指导下,建行深圳市分行联合微信支付推出“外包内用”功能。境外用户无需下载新应用、绑定境内银行卡或兑换现金,直接用原有本地钱包扫码,系统自动完成汇率换算与清算,已支持含港澳在内16个国家和地区、约60个主流电子钱包。微信支付侧依托“跨境二维码统一网关”,接入钱包包括PayPal、ShopeePay等头部机构,微信支付已实现与全球近50个境外钱包机构互联互通。
在深圳湾万象城,马来西亚中国游客李女士用马来西亚本地钱包扫码付款,交易秒级完成;中国香港居民陈先生来深牙科就诊,诊疗结束后直接用香港钱包结算,无需换汇、无需注册境内账户;智利客商Andres在深商务用餐时一键扫码,没有为零散消费准备过一分钱现金。三个场景分别对应商圈零售、民生就医与商务消费,APEC客商在深圳可能遇到的支付场景,基本被覆盖。
如果说“外包内用”解决的是“习惯的钱包能不能用”,硬钱包解决的则是“没有钱包的人能不能付”。深圳在全国首发“深圳城市名片”等卡面的数币硬钱包,按需增设自助发卡设备、优化操作界面。境外来华人士申领后,可在深圳支持数币硬钱包收单的商户门店及地铁公交消费,覆盖“衣食住行”全场景。
据了解,深圳建行全辖网点执行简易开户政策,开户时根据国籍、职业、签证类型审慎约定非柜面业务权限;口岸、机场、会展中心及重点酒店商圈周边网点开设境外人士绿色通道,所有窗口中英双语呼号;会议期间建行网点备全21个参会经济体对应的14个可兑换币种,标准化“零钱包”设100元、200元、500元三档。
在建行八卦岭支行,一位斯里兰卡客户因预留手机号停机无法使用电子银行,客服经理借助翻译软件与手势耐心沟通,协助其联系运营商完成号码激活与系统变更;在建行长城支行,两名埃及客户办完美元兑换后找不到中国移动营业厅,大堂工作人员用手机查好路线,陪他们走到马路边扬招出租车,向司机交代清楚目的地才返回岗位。这些很难写入服务指标的故事,却是“支付便利化”最生动的落地。
跨境金融的纵深
为“产品出海”保驾护航
如今,互联互通早已不是货物层面的概念。
国内领先存储产品厂商C集团境外子公司需以美元采购芯片,传统模式存在币种错配、汇兑损失大等痛点,深圳建行组建柔性团队,运用外币循环额度贷款以跨境直贷方式直接发放美元贷款,既化解汇兑风险,又打通母子机构投融资联动接口。
一家通信解决方案提供商首次进入某国电信市场,项目金额大、周期长,业主希望配套融资。深圳建行联动境外机构组建跨境银团,为企业提供7年期出口买方信贷融资方案,助力中国企业在海外新市场成功“破冰”,让“中国技术+中国金融”作为一个组合出现在国际竞标桌上。
将视线移至资本层面,深圳建行协同建行亚洲、建银国际,为赴港上市企业构建覆盖保荐承销、募集账户、资金汇兑、上市后管理的全链条服务,今年以来服务深企赴港上市募集资金超100亿港元;某国家级专精特新“小巨人”AI企业启动港股IPO,建银国际担任联席保荐人、联席全球协调人,统筹保荐申报与路演承销,建行亚洲承担境外IPO收款账户开立与资金归集,深圳建行承接境内资本项目结算账户、跨境结算与资金管理,三方协同构建本外币、境内外、商投行一体化方案,护航企业成功发行。
当企业从卖产品走到买技术、建产能、铺资本网络,银行需要同时“在场”于信贷市场、债券市场与股权市场。科技金融在这一逻辑中扮演“前端发现”的角色。作为建行系统内首家总行级科技金融创新中心,建行深圳市分行将科创企业成长拆解为“0—1—10—100”四个阶段:初创期以数字化融资平台提升贷款的可获得性,成长期以科技易贷、研发贷、转化贷提升效率,并通过基金矩阵、股权投资、投贷联动等母子协同业务,助推企业稳健发展,成熟期以产业基金、并购融资、债券承销等一揽子综合金融服务,配合企业引战、定增、强链补链等多元化场景需求。
跨境侧则协助企业整合“深圳研发+异地生产”双主体的薪资代发、资金管理与跨境结算,减免多项手续费。科技金融识别“谁值得贷”,跨境金融解决“钱怎么走”,两者叠加,才构成一家科创企业从深圳走向亚太的完整金融条件。
普惠金融的“时间适配”
构建跨境小微信用评价体系
深圳跨境电商进出口规模连续4年居全国大中城市首位,卖家约占全国50%。这些主体绝大多数是轻资产中小卖家,没有厂房、没有设备,最值钱的资产是海外店铺的运营能力与客群。传统信贷模型面对这类主体时,抵押物一栏几乎是空白的。
深圳建行的解法是把“经营流水”变成“信用资产”。深圳某3C电子与汽车配件贸易公司在旺季备货时面临典型的资金节奏错配:接了大单不敢放开手脚,怕压垮现金流;备货需要提前锁产能、预付货款、海外仓压货,一笔订单背后的周转资金数倍于订单利润。深圳建行结合企业在亚马逊等平台的真实销售数据,匹配平台云贷场景方案,以店铺经营流水与信用授信,无需抵押,全流程线上,资金最快分钟级到账、随借随还,资金成本跟着生意节奏走。资金到位后,企业将资源投向新品研发与海外仓布局,自主品牌在细分品类排名明显前移。
另一家3C数码技术型企业面临的是另一种时间难题。产品从立项到定型、从认证到上架跨越数个销售周期,账面资金一旦紧张,最先被压缩的往往是研发与品牌投入。深圳建行以纯信用融资帮助企业锁定订单利润、稳住研发投入预期,自主品牌在亚马逊等平台的销售占比逐步提升。两笔贷款的共同点不在于金额大小,而在于期限与用途的匹配:一笔跟着订单走,一笔护航研发周期。
这种“适配”背后是数据基础设施的延伸。深圳建行整合跨境平台交易、海关报关、跨境物流履约、税务信用、海外回款等多维合规数据,构建跨境小微信用评价体系,以真实经营履约数据替代传统抵押担保。与国际贸易“单一窗口”合作推出的“跨境快贷”,在深圳服务小微外贸企业超500家、提供融资支持超20亿元。
据建行总行半年报,普惠型小微企业贷款余额4.09万亿元,贷款客户382万户。普惠金融在跨境场景中的真正难点,不是“愿不愿意贷”,而是“能不能在正确的节点、以正确的期限、贷给正确的人”。
会务“环环有人跟”
一群年轻志愿者的八种语言
城市运转的金融保障,最终要落到人身上。
福田高铁站的一幕颇具代表性,外国游客不熟悉国内移动支付,无法解锁储物柜寄存行李,志愿者靠前指导其使用微信扫码完成操作,游客事后主动邀请志愿者合影。
深圳建行组建了86名多语种青年志愿者队伍,在福田口岸、福田高铁站等入境节点提供通关指引、出行咨询与便民帮扶。志愿者服务不是“会务的装饰”,而是跨境流动中信息不对称的即时修补。
此外,深圳建行“星光夜校”聚焦外币兑换、国际银行卡绑定微信或支付宝、开立账户等高频场景,以角色对话和关键词训练让一线员工“开口能说、服务规范、沟通有效”。
近段时间,志愿者在抵、离、迎、送各环节做到“事事有人管、环环有人跟”。从口岸的一句“Welcome to China”到网点柜台前的一张双语填单模板,再到“劳动者港湾”里为境外客商提供的充电位与城市地图,金融服务的“国际化”并不总是体现为产品创新,更多时候体现为一个人在陌生环境里被认真对待的感受。
金融护航的从来不只是几天会期,而是一座城市在亚太经济版图中持续“在场”的能力。
■创新实践
一卡联通境内外
账户承载大开放
提供服务时,金融机构很容易陷入“展示冲动”,把产品清单铺得越长越好,把数据说得越大越好。但真正有说服力的,恰恰是那些没有被数字概括的部分:斯里兰卡客户手机停机后二十分钟的手势与翻译,埃及客户上车前一字一顿说出的“谢谢兄弟”,福田高铁站外国游客主动邀请志愿者合影,跨境电商卖家说“以前是订单来了先算钱够不够,现在是资金跟着订单走”。这些细节不构成“成果”,却构成了信任。
深圳前三季度进出口4.65万亿元,上半年跨境收支总额8236.8亿美元,这些数字背后是无数中小主体在跨境制度边界上的日常摩擦。金融能够做的,是把摩擦成本降下来。让一个马来西亚游客不用换现金就能在万象城买单,让一家存储厂商的境外子公司不用为币种错配付出汇兑损失,让一个跨境电商卖家在旺季敢接一笔过去不敢接的大单。制度型开放最终要落到这些具体的“敢”与“不敢”上。
深圳的独特之处在于,它同时承载着“企业出海”与“外客入境”两个方向的跨境流动。会议结束之后,场馆会安静下来,但深圳的跨境流动不会停。真正值得记住的,是那些在会议之前就已经运转、在会议之后仍将继续运转的东西。一条打通的数据通道,一套被验证过的跨境结算流程,一群能开口说八种语言的年轻人。金融的“在场”,最好的状态是让人感觉不到它的存在,却处处因它而顺畅。
 打印正文