
 下载客户端
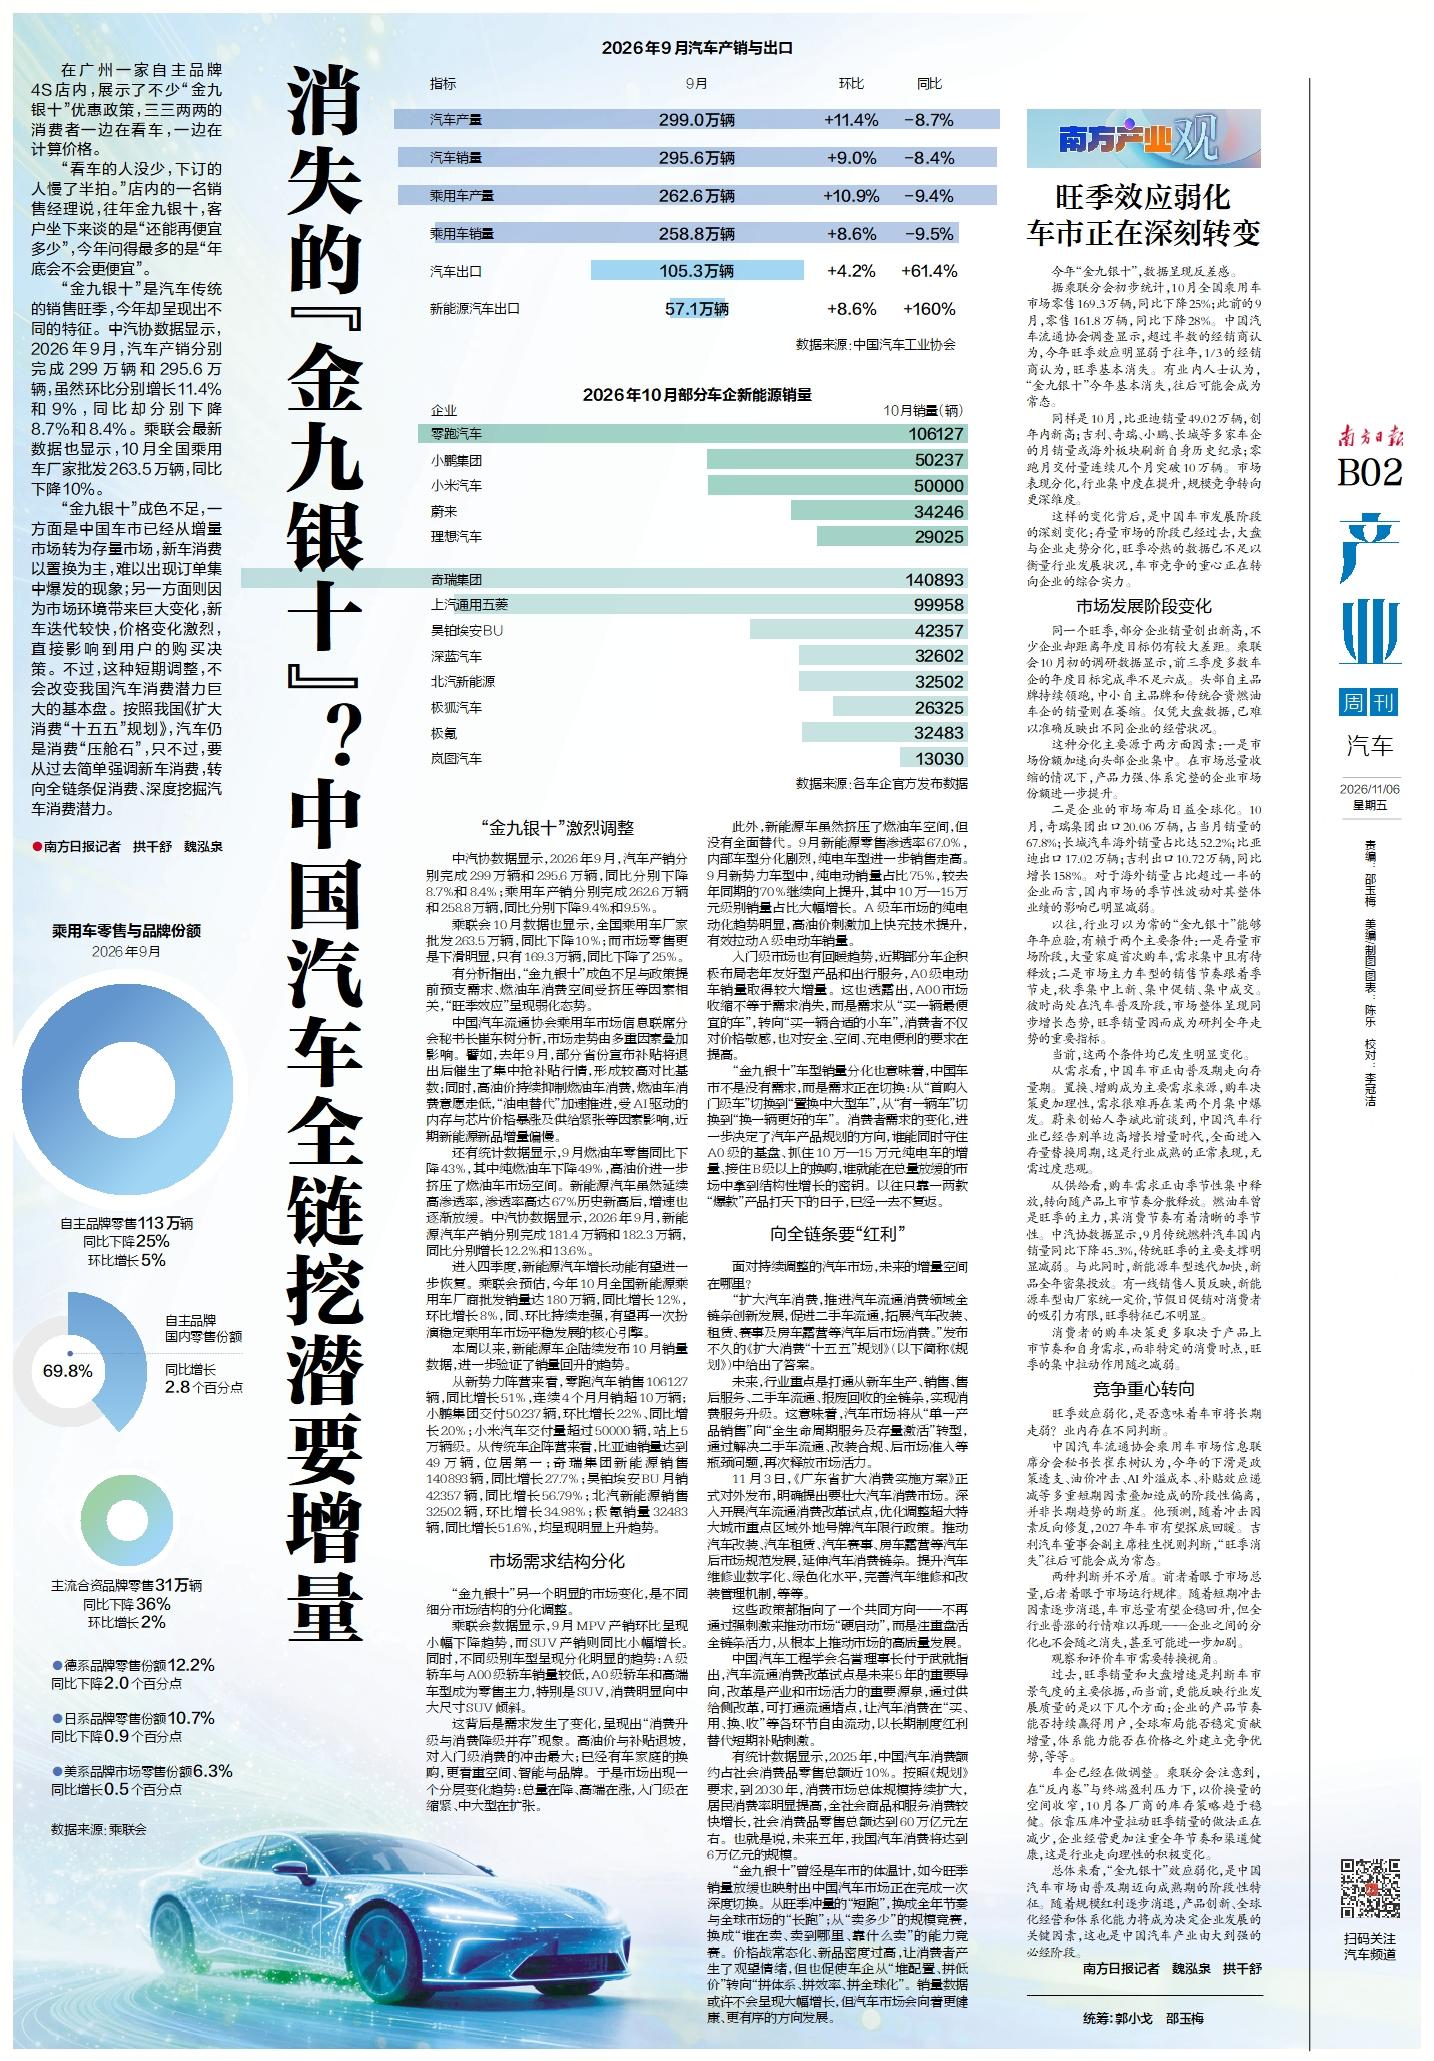

消失的“金九银十”?中国汽车全链挖潜要增量
在广州一家自主品牌4S店内,展示了不少“金九银十”优惠政策,三三两两的消费者一边在看车,一边在计算价格。
“看车的人没少,下订的人慢了半拍。”店内的一名销售经理说,往年金九银十,客户坐下来谈的是“还能再便宜多少”,今年问得最多的是“年底会不会更便宜”。
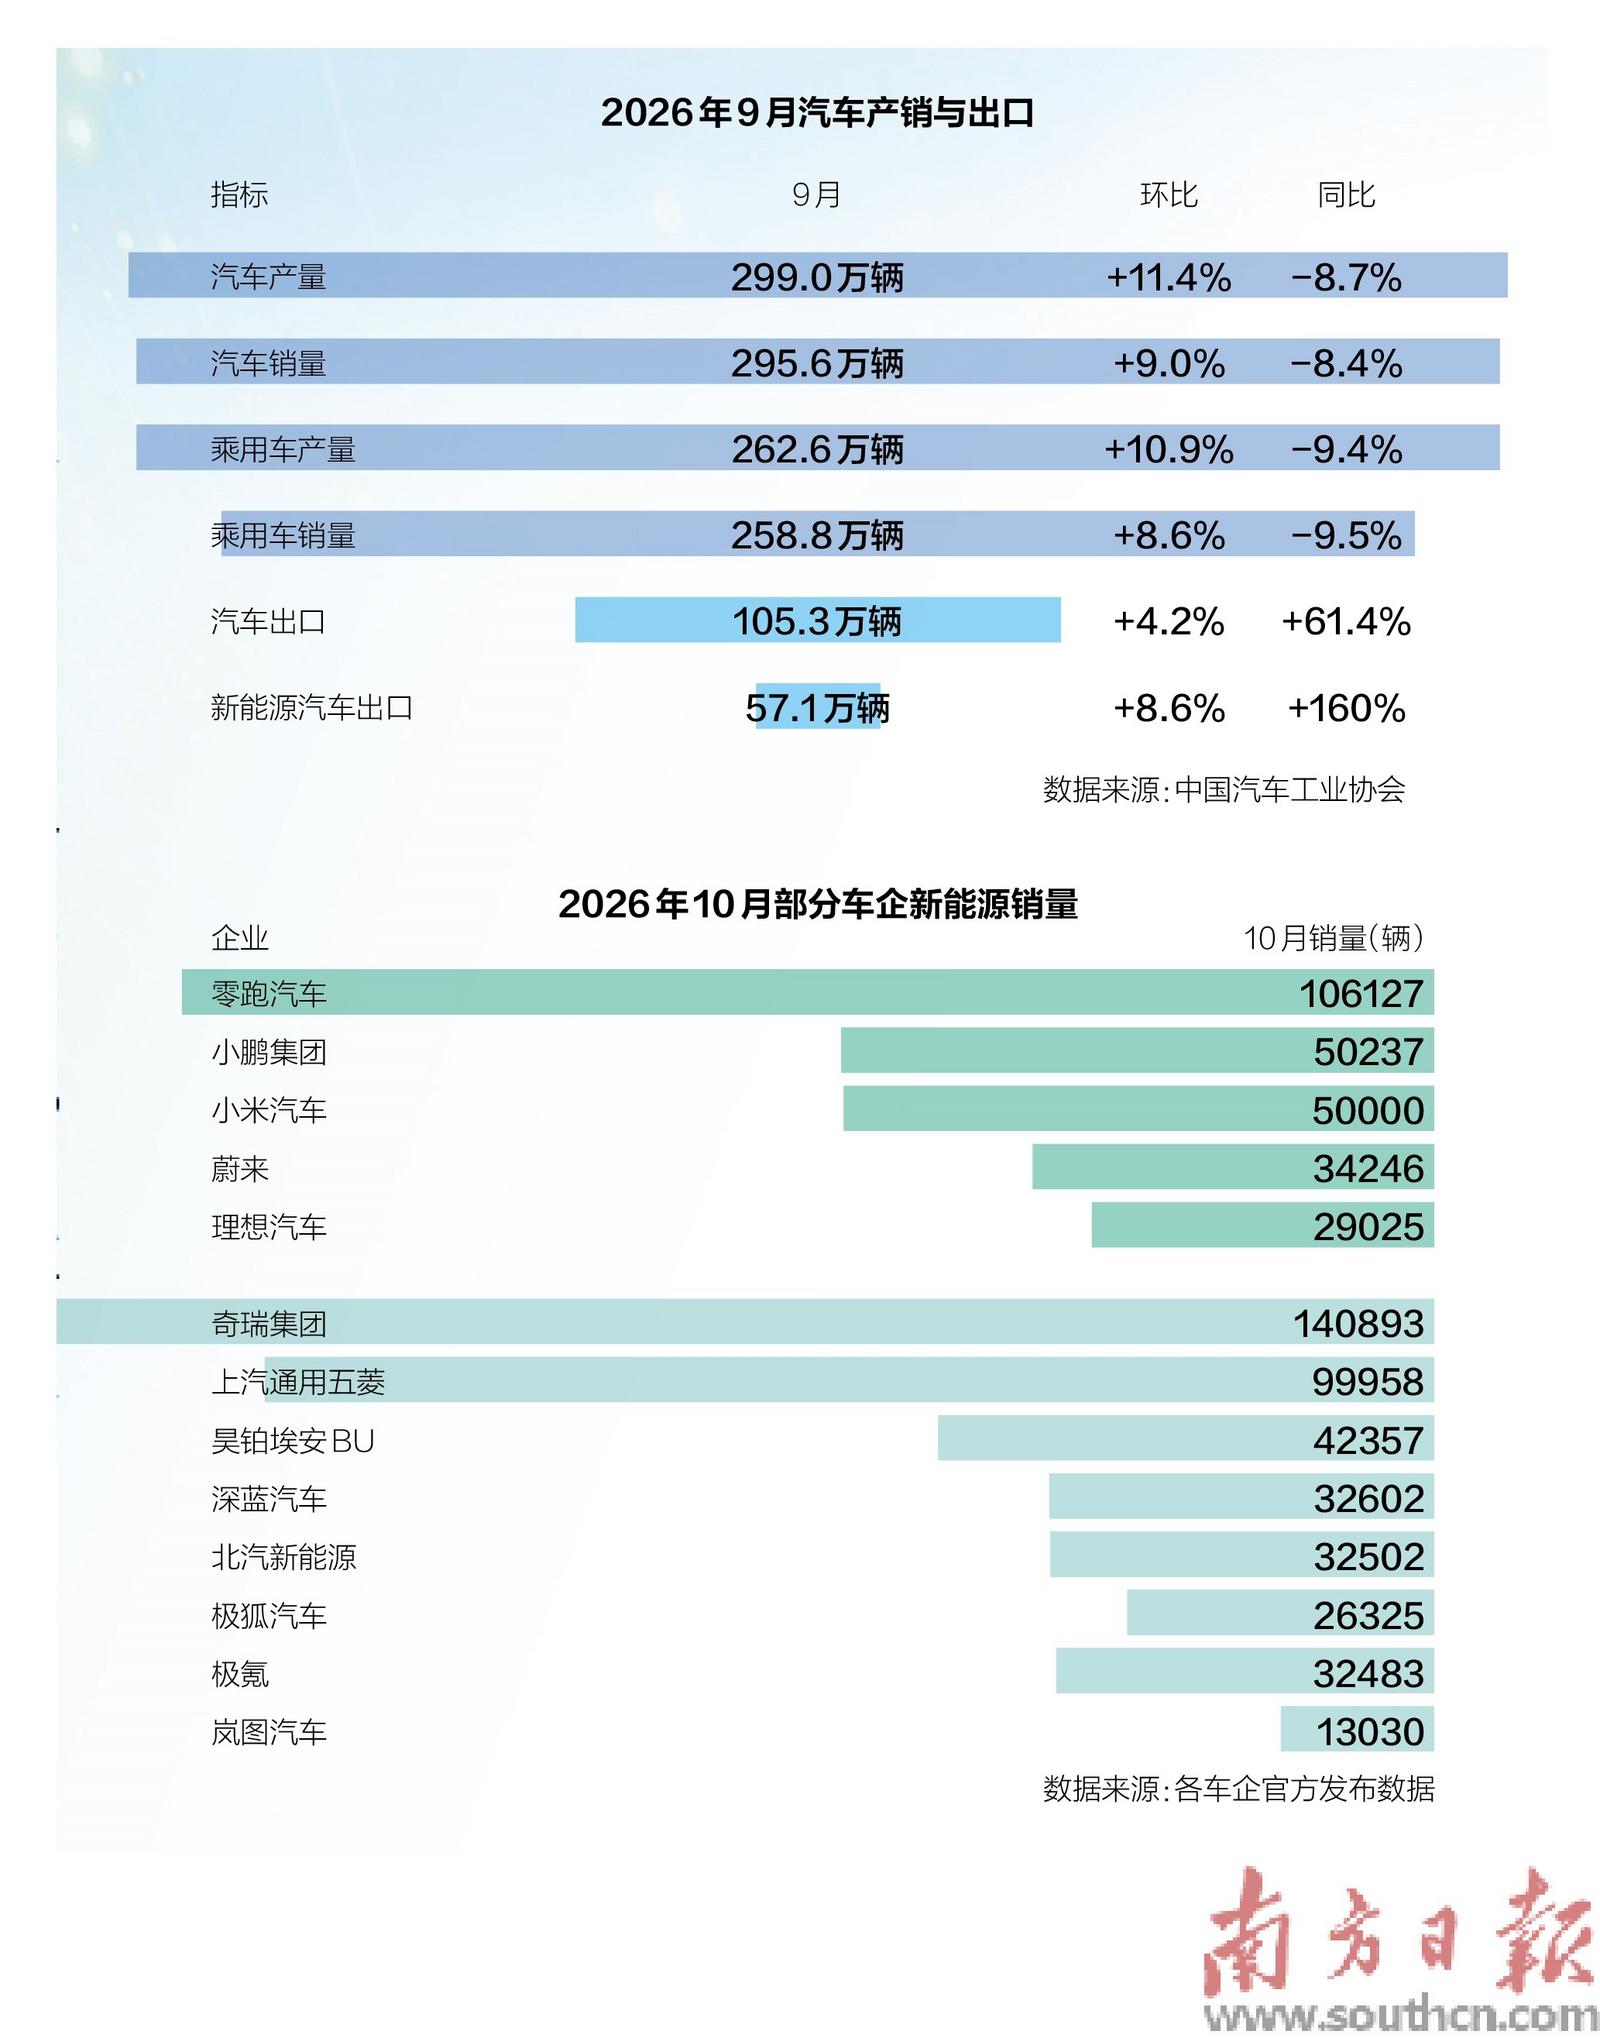
“金九银十”是汽车传统的销售旺季,今年却呈现出不同的特征。中汽协数据显示,2026年9月,汽车产销分别完成299万辆和295.6万辆,虽然环比分别增长11.4%和9%,同比却分别下降8.7%和8.4%。乘联会最新数据也显示,10月全国乘用车厂家批发263.5万辆,同比下降10%。
“金九银十”成色不足,一方面是中国车市已经从增量市场转为存量市场,新车消费以置换为主,难以出现订单集中爆发的现象;另一方面则因为市场环境带来巨大变化,新车迭代较快,价格变化激烈,直接影响到用户的购买决策。不过,这种短期调整,不会改变我国汽车消费潜力巨大的基本盘。按照我国《扩大消费“十五五”规划》,汽车仍是消费“压舱石”,只不过,要从过去简单强调新车消费,转向全链条促消费、深度挖掘汽车消费潜力。
●南方日报记者 拱千舒 魏泓泉
“金九银十”激烈调整
中汽协数据显示,2026年9月,汽车产销分别完成299万辆和295.6万辆,同比分别下降8.7%和8.4%;乘用车产销分别完成262.6万辆和258.8万辆,同比分别下降9.4%和9.5%。
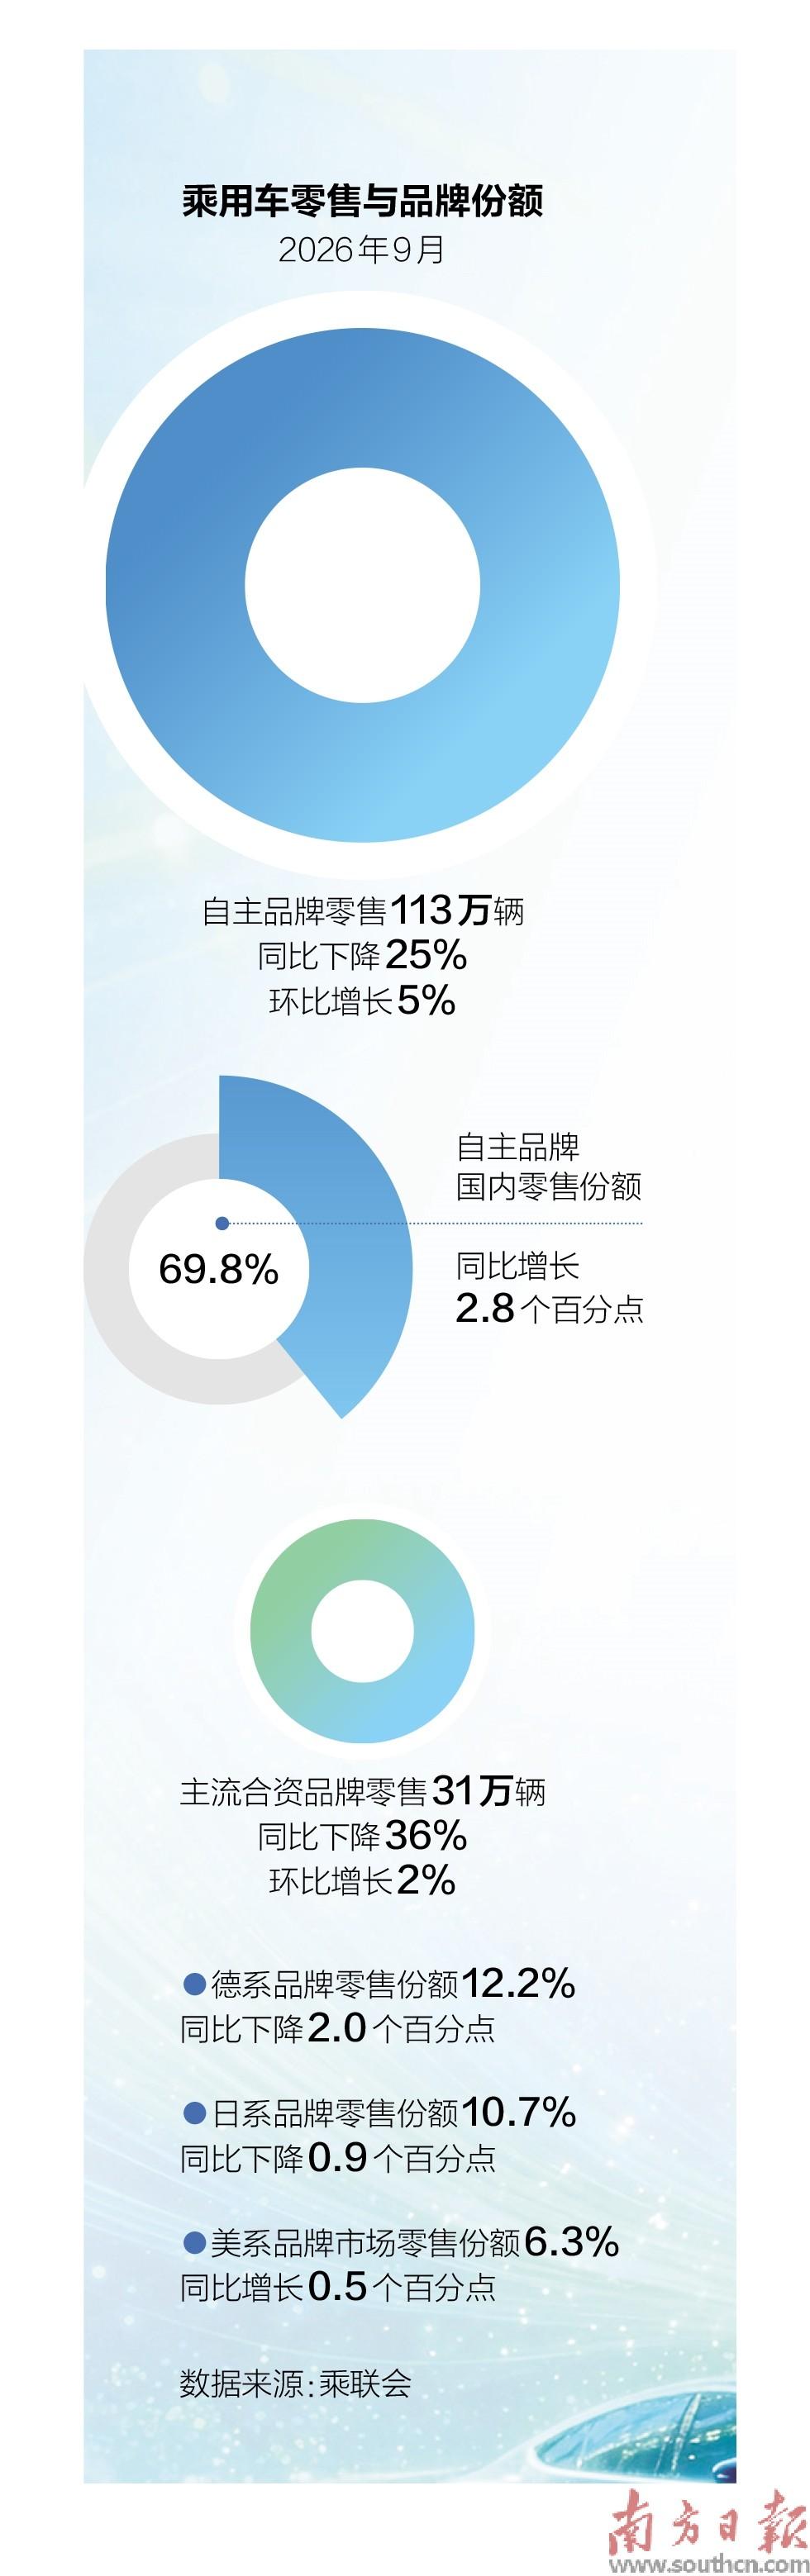
乘联会10月数据也显示,全国乘用车厂家批发263.5万辆,同比下降10%;而市场零售更是下滑明显,只有169.3万辆,同比下降了25%。
有分析指出,“金九银十”成色不足与政策提前预支需求、燃油车消费空间受挤压等因素相关,“旺季效应”呈现弱化态势。
中国汽车流通协会乘用车市场信息联席分会秘书长崔东树分析,市场走势由多重因素叠加影响。譬如,去年9月,部分省份宣布补贴将退出后催生了集中抢补贴行情,形成较高对比基数;同时,高油价持续抑制燃油车消费,燃油车消费意愿走低,“油电替代”加速推进,受AI驱动的内存与芯片价格暴涨及供给紧张等因素影响,近期新能源新品增量偏慢。
还有统计数据显示,9月燃油车零售同比下降43%,其中纯燃油车下降49%,高油价进一步挤压了燃油车市场空间。新能源汽车虽然延续高渗透率,渗透率高达67%历史新高后,增速也逐渐放缓。中汽协数据显示,2026年9月,新能源汽车产销分别完成181.4万辆和182.3万辆,同比分别增长12.2%和13.6%。
进入四季度,新能源汽车增长动能有望进一步恢复。乘联会预估,今年10月全国新能源乘用车厂商批发销量达180万辆,同比增长12%,环比增长8%,同、环比持续走强,有望再一次扮演稳定乘用车市场平稳发展的核心引擎。
本周以来,新能源车企陆续发布10月销量数据,进一步验证了销量回升的趋势。
从新势力阵营来看,零跑汽车销售106127辆,同比增长51%,连续4个月月销超10万辆;小鹏集团交付50237辆,环比增长22%、同比增长20%;小米汽车交付量超过50000辆,站上5万辆级。从传统车企阵营来看,比亚迪销量达到49万辆,位居第一;奇瑞集团新能源销售140893辆,同比增长27.7%;昊铂埃安BU月销42357辆,同比增长56.79%;北汽新能源销售32502辆,环比增长34.98%;极氪销量32483辆,同比增长51.6%,均呈现明显上升趋势。
市场需求结构分化
“金九银十”另一个明显的市场变化,是不同细分市场结构的分化调整。
乘联会数据显示,9月MPV产销环比呈现小幅下降趋势,而SUV产销则同比小幅增长。同时,不同级别车型呈现分化明显的趋势:A级轿车与A00级轿车销量较低,A0级轿车和高端车型成为零售主力,特别是SUV,消费明显向中大尺寸SUV倾斜。
这背后是需求发生了变化,呈现出“消费升级与消费降级并存”现象。高油价与补贴退坡,对入门级消费的冲击最大;已经有车家庭的换购,更看重空间、智能与品牌。于是市场出现一个分层变化趋势:总量在降、高端在涨,入门级在缩紧、中大型在扩张。
此外,新能源车虽然挤压了燃油车空间,但没有全面替代。9月新能源零售渗透率67.0%,内部车型分化剧烈,纯电车型进一步销售走高。9月新势力车型中,纯电动销量占比75%,较去年同期的70%继续向上提升,其中10万—15万元级别销量占比大幅增长。A级车市场的纯电动化趋势明显,高油价刺激加上快充技术提升,有效拉动A级电动车销量。
入门级市场也有回暖趋势,近期部分车企积极布局老年友好型产品和出行服务,A0级电动车销量取得较大增量。这也透露出,A00市场收缩不等于需求消失,而是需求从“买一辆最便宜的车”,转向“买一辆合适的小车”,消费者不仅对价格敏感,也对安全、空间、充电便利的要求在提高。
“金九银十”车型销量分化也意味着,中国车市不是没有需求,而是需求正在切换:从“首购入门级车”切换到“置换中大型车”,从“有一辆车”切换到“换一辆更好的车”。消费者需求的变化,进一步决定了汽车产品规划的方向,谁能同时守住A0级的基盘、抓住10万—15万元纯电车的增量、接住B级以上的换购,谁就能在总量放缓的市场中拿到结构性增长的密钥。以往只靠一两款“爆款”产品打天下的日子,已经一去不复返。
向全链条要“红利”
面对持续调整的汽车市场,未来的增量空间在哪里?
“扩大汽车消费,推进汽车流通消费领域全链条创新发展,促进二手车流通,拓展汽车改装、租赁、赛事及房车露营等汽车后市场消费。”发布不久的《扩大消费“十五五”规划》(以下简称《规划》)中给出了答案。
未来,行业重点是打通从新车生产、销售、售后服务、二手车流通、报废回收的全链条,实现消费服务升级。这意味着,汽车市场将从“单一产品销售”向“全生命周期服务及存量激活”转型,通过解决二手车流通、改装合规、后市场准入等瓶颈问题,再次释放市场活力。
11月3日,《广东省扩大消费实施方案》正式对外发布,明确提出要壮大汽车消费市场。深入开展汽车流通消费改革试点,优化调整超大特大城市重点区域外地号牌汽车限行政策。推动汽车改装、汽车租赁、汽车赛事、房车露营等汽车后市场规范发展,延伸汽车消费链条。提升汽车维修业数字化、绿色化水平,完善汽车维修和改装管理机制,等等。
这些政策都指向了一个共同方向——不再通过强刺激来推动市场“硬启动”,而是注重盘活全链条活力,从根本上推动市场的高质量发展。
中国汽车工程学会名誉理事长付于武就指出,汽车流通消费改革试点是未来5年的重要导向,改革是产业和市场活力的重要源泉,通过供给侧改革,可打通流通堵点,让汽车消费在“买、用、换、收”等各环节自由流动,以长期制度红利替代短期补贴刺激。
有统计数据显示,2025年,中国汽车消费额约占社会消费品零售总额近10%。按照《规划》要求,到2030年,消费市场总体规模持续扩大,居民消费率明显提高,全社会商品和服务消费较快增长,社会消费品零售总额达到60万亿元左右。也就是说,未来五年,我国汽车消费将达到6万亿元的规模。
“金九银十”曾经是车市的体温计,如今旺季销量放缓也映射出中国汽车市场正在完成一次深度切换。从旺季冲量的“短跑”,换成全年节奏与全球市场的“长跑”;从“卖多少”的规模竞赛,换成“谁在卖、卖到哪里、靠什么卖”的能力竞赛。价格战常态化、新品密度过高,让消费者产生了观望情绪,但也促使车企从“堆配置、拼低价”转向“拼体系、拼效率、拼全球化”。销量数据或许不会呈现大幅增长,但汽车市场会向着更健康、更有序的方向发展。
统筹:郭小戈 邵玉梅
 打印正文