 下载客户端

新三板摘牌、大客户订单缩水
“网红代工”
阿宽食品错在哪?
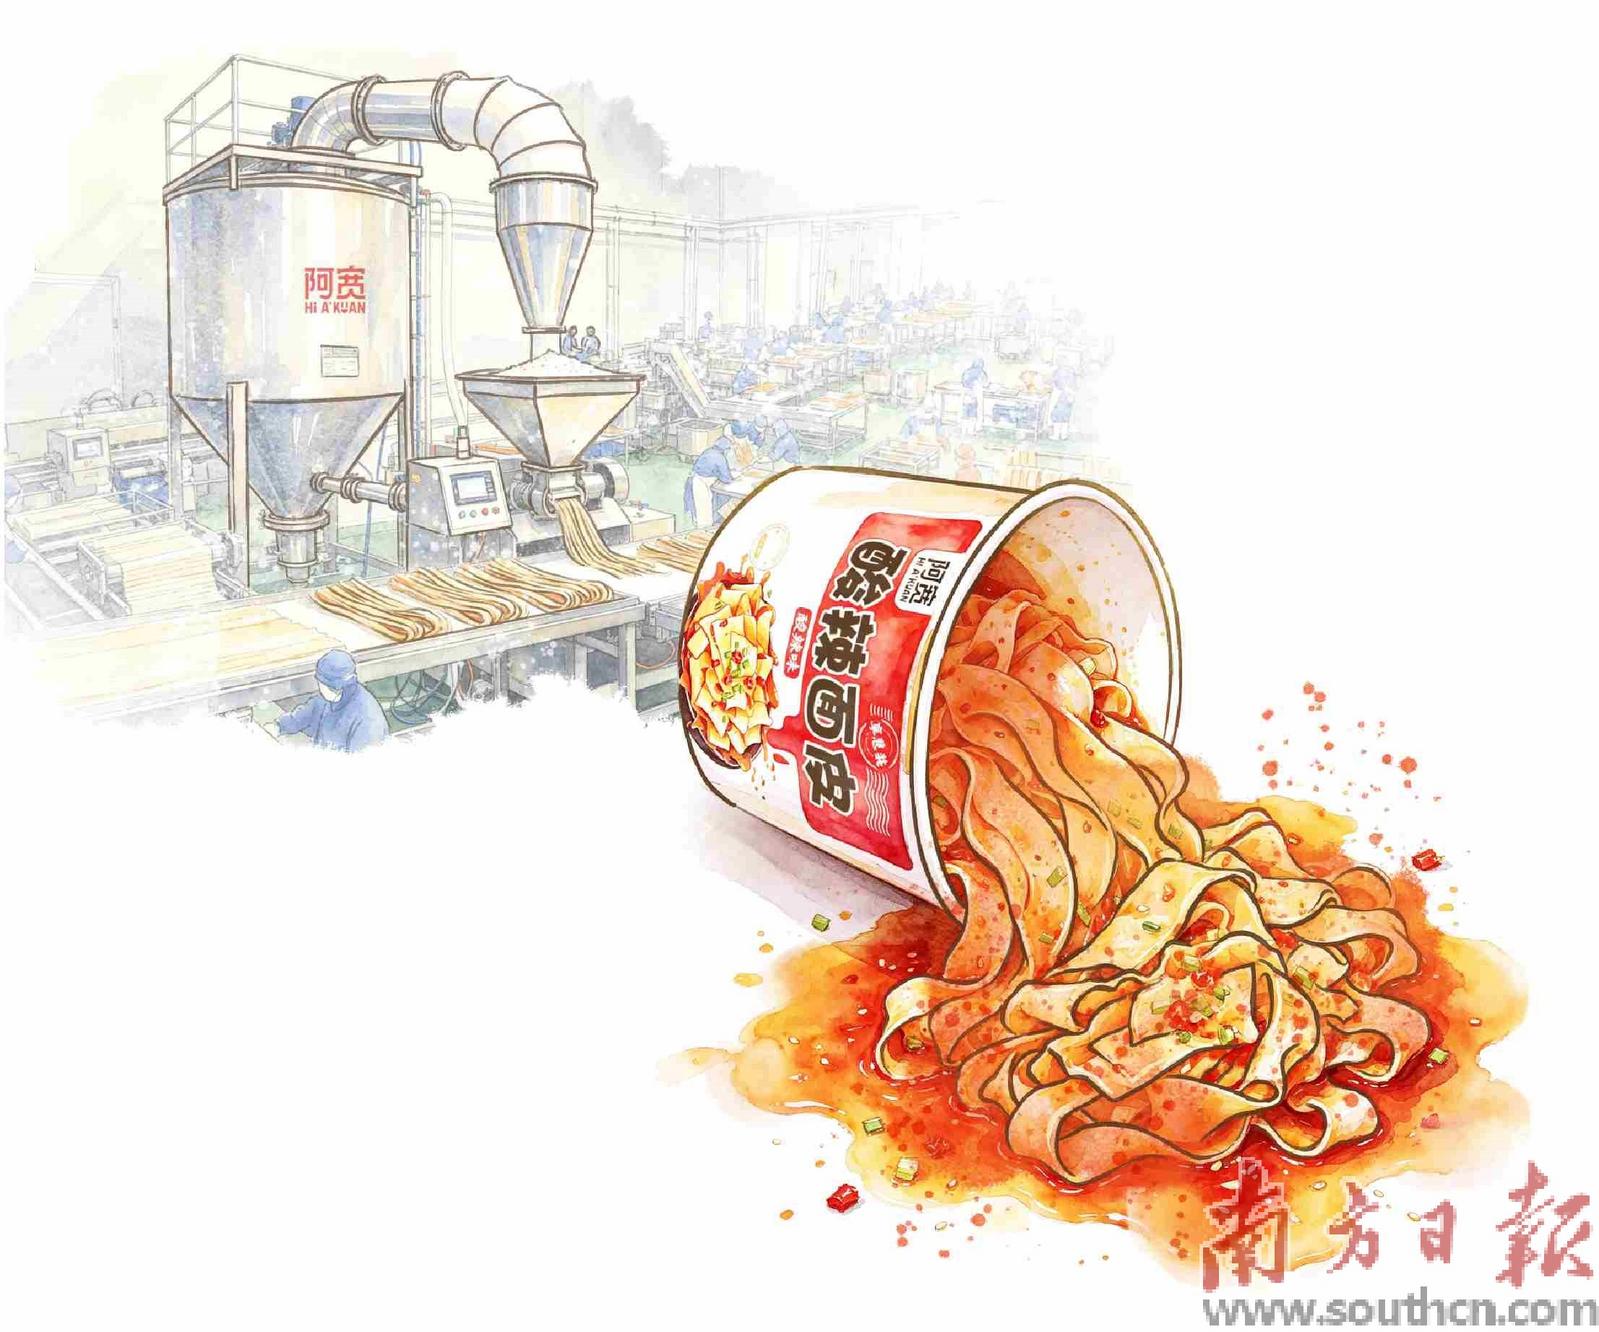
绘图:杨佳
10月21日,给麻六记、李子柒等品牌代工的阿宽食品在新三板挂牌720天后正式停牌,启动主动摘牌流程。停牌前股价7.48元,总市值6.25亿元;而2021年C轮融资后,其估值一度逼近39亿元。
停牌前后,阿宽食品2026年半年报又添了一层尴尬:麻六记以442.8万元应收款位列其应收款名单首位,财报数字被外界读成“麻六记欠钱”;麻六记随即回应,这笔钱在合同账期内、并未逾期。
一个晒出应收,一个否认欠款,这对曾经亲密无间的伙伴,已经开始明算账,也渐行渐远。从近40亿元估值到6亿元市值,阿宽到底做错了什么?多位业内人士指出:错不在代工本身,而在于代工能力始终没有沉淀为不依赖单一客户和单一流量周期的资产。
●南方日报记者 李劼
大客户订单缩水四成
阿宽的崛起与“网红代工”模式密不可分。据公开披露,2015年阿宽红油面皮推出后逐渐走红,2020年公司营收约11.1亿元,红油面皮系列年销售额曾达约5亿元。此后,麻六记、李子柒、三只松鼠、百草味等品牌相继成为其代工客户;据招股书及年报披露,麻六记曾为其重要客户,并一度升至第一大客户。代工订单把阿宽推上了规模高点,也把它的命运逐渐交到了一个客户手里。
阿宽的规模跃升与麻六记的酸辣粉订单几乎同步。2022年麻六记首单交给阿宽,当年贡献5034万元收入;2023年采购额冲到1.74亿元,占阿宽全年营收13.4%;2024年进一步升至2.01亿元,阿宽全年营收13.64亿元创下历史新高。但这条增长曲线从一开始就绑定在一个高波动客户身上。2025年7月,开市客销售的麻六记酸辣粉部分批次出现发霉,阿宽承认生产过程中消杀环节存在不足,启动召回。当年麻六记对阿宽的采购额从2.01亿元降至1.19亿元,缩水约41%。
品控事件冲击的是收入端,客户自建产能冲击的则是合作关系的底层逻辑。2026年8月中下旬,麻六记自营生产工厂正式投产,部分产品逐步转为自主生产,官方理由是“优化产品供应链、稳定品控体系”。凌雁咨询管理分析师林岳在分析麻六记转向自营时指出,代工模式暴露的品控漏洞是直接触发因素,阿宽出现的食品安全问题严重损耗了品牌信誉,自营工厂的核心价值在于将品控主动权收回自己手中。但他同时提醒,麻六记销售下滑是流量红利退潮与供应链主动调整叠加的结果,“自主生产本身并不会解决流量问题”——这一判断对阿宽同样成立:换一条产线、换一个资本市场,都不会改变流量型订单本身的波动性。
这种脆弱性在客户结构上有直观体现:阿宽食品全部前五大客户收入占总营收比重,从2022年的11.65%快速攀升至2025年的29.17%。客户名单越来越“星光熠熠”,代工业务高度绑定头部网红品牌,客户集中度风险同步放大。这不是产能过剩导致的被动竞争,而是由客户结构引发的结构性脆弱。
净利骤降九成
招股书披露,其定制代工业务毛利率多在17%—19%区间,自有品牌电商自营、直供销售毛利率可达30%—37%,两者相差最高近18个百分点。代工方承担产线、人工、合规等固定成本,赚的是制造环节的加工费,品牌溢价和复购红利归于品牌方。这种利润结构的危险性在于杠杆效应:订单充足时,规模可以掩盖单件利润的微薄;订单一旦收缩,固定成本不会同步下降,利润的萎缩速度会数倍于收入的萎缩速度。
2025年阿宽营收12.24亿元,同比仅下降10.24%,归母净利润却从上一年的约4695万元骤降至466.71万元,降幅90.06%,扣非净利润仅90.76万元,同比下降98.30%。收入端一道百分之十的裂缝,在利润端撕成了百分之九十的断崖。食品产业分析师朱丹蓬对代工模式本身持中性判断:代工在一定程度上使委托方与受委托方各取所需,委托方借代工厂快速扩张产能,受委托方利用过剩产能获取收益。问题不在于这种分工形式,而在于当代工方长期停留在“加工费定价”的环节,一旦核心客户抽离,自身又没有另一套利润结构来承接冲击。
摘牌是减压而非解药
比订单流失更隐蔽的压力来自资本端。阿宽早年融资时与多家机构签署了以IPO进展为触发条件的回购协议。2021年底阿宽递交招股材料,2023年3月该IPO申请获深交所主板受理;按照对赌约定“受理后4年内完成境内上市”,期限已于2025年12月届满。2023年12月撤回A股IPO后,公司于2024年11月转战新三板,明确将北交所作为下一阶段目标,但新三板挂牌不属于对赌约定的“上市完成”。据此前招股书及问询回复测算,若回购义务全部触发,涉及股份约占总股本33.41%,对应金额约6.14亿元;挂牌新三板时公司主体层面的对赌条款已清理,回购义务由实控人陈朝晖个人承担。
朱丹蓬此前分析认为,阿宽食品短期内登陆A股或北交所的难度较大,港股可能是其考虑的替代路径,但“整个体量不算大、利润不算高”,叠加此前多次食品安全问题,资本化前景并不乐观。他同时指出,对阿宽而言更根本的命题是“把产品创新迭代的速度和产品质量提上去,尤其是要把食品安全这块做好、做实”。这一判断把摘牌放回了更准确的语境中:退市解决的是披露成本和决策效率,但不解决上市资质的实质门槛——持续经营能力与可验证的盈利质量。
林岳对麻六记“自营不解决流量问题”的判断,同样适用于阿宽摘牌之后:退市减轻了披露负担,为处理股东关系腾出空间,但不改变订单结构对少数流量型客户的依赖。摘牌是一个减压动作,不是模式修复。
业绩企稳但自有品牌未接棒
2026年上半年,阿宽营收6.35亿元,同比仅下降2.44%,归母净利润2022.44万元,同比微增1.90%,业绩出现企稳迹象,但利润的修复建立在极低的基数之上,距离2024年同期水平仍有明显缺口。方便面品类收入同比增长8.41%,毛利率29.84%,说明制造底盘和品类能力仍在。真正的短板不在产线,而在产线之上的价值捕获机制。
阿宽并非没有自有品牌,“阿宽”“白家陈记”“魔小饱”等矩阵早已布局,但自有品牌尚未形成足以对冲代工波动的体量。当制造能力只以“加工费”的形式被定价,它就始终是可替代的;只有当它以产品定义能力或品类标准话语权的形式被定价,代工方才能跳出“客户成熟即被替代”的循环。朱丹蓬将食品安全与产品创新并列为核心短板,指向的正是同一个问题:代工积累的工艺和品控经验,如果不转化为自有品牌的信任资产和差异化壁垒,就只是客户的“合规成本”,而不是阿宽自己的“竞争资产”。
阿宽停牌留给产业的真正问题,不是“代工还能不能做”。流量上行期,代工方与网红品牌各取所需;流量退潮或品控失守时,固定成本、合规成本和商誉损失全部沉淀在代工方一侧。但代工本身是中性的制造分工,真正决定命运的,是代工方有没有在规模红利期把制造能力转化为不依赖单一客户和单一流量周期的品牌资产。若自有品牌与代工业务的权重不重新校准,品控不从一个“合规成本”升级为“信任资产”,换一个资本市场,也只是换一个舞台上演相似的剧本。
 打印正文