 下载客户端

张裕三季报发布
葡萄酒“暖”意未到
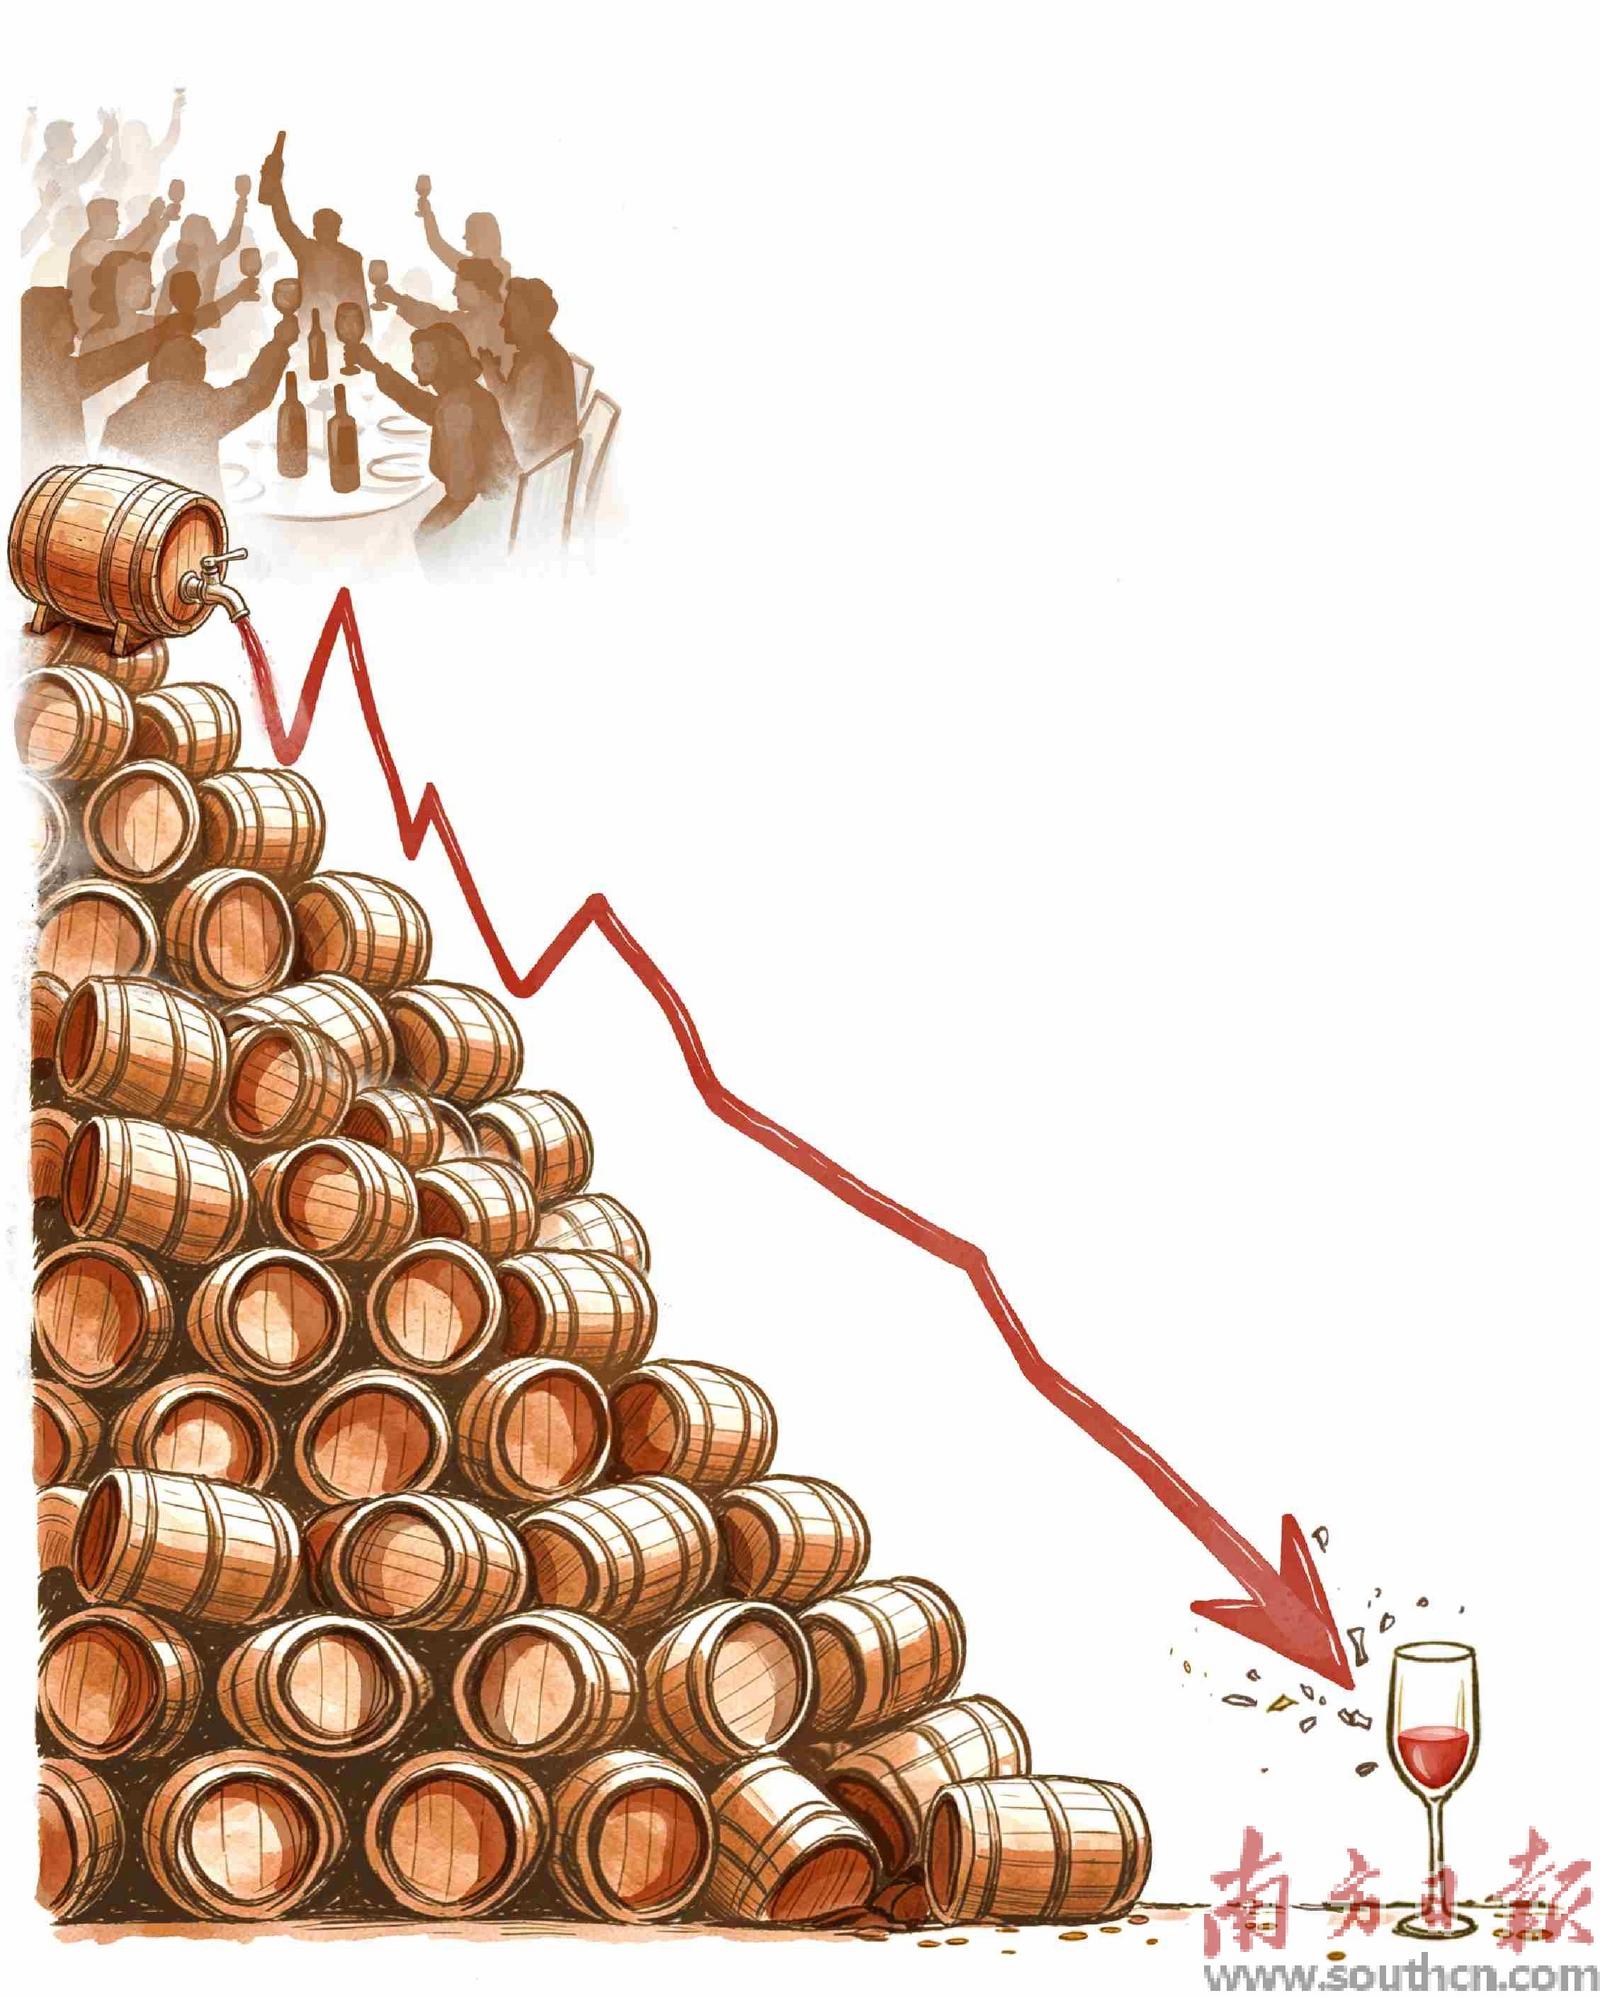
绘图:杨佳
10月23日,张裕A发布2026年三季报:前三季度收入略增,但累计归母净利润下降;第三季度单季归母净利润同比暴涨468.92%,主要是去年同期基数太低,加上政府补助等“外快”帮忙,剔除这些后的扣非净利润只是勉强转正。整体来看,单季利润暴增不等于主业大幅变好,累计利润仍承压。在增收不增利的表象之下,葡萄酒行业正遭遇宴席需求收缩、品类结构迭代、新酒饮分流等多重考验,广东终端市场的一线动销情况,成为观察行业变局的样本。
●南方日报记者 黄晓韵
财报分化
单季利润高增
增收之下利润承压
468.92%的单季归母净利润增速,是低基数形成的结果。去年第三季度,张裕A归母净利润约192万元,扣非后为亏损。今年第三季度归母净利润1090.7万元当中,政府补助等非经常性损益合计497.7万元,扣非净利润593万元,刚刚实现转正。从历史维度看,当期利润规模仍处于低位,尚难言业绩回暖。
前三季度经营压力同样显现。公司营收同比增长6.51%,归母净利润同比下滑近两成,净利率由上年同期近9%回落至6.84%。财务费用由上年同期-1327万元转为1356万元,公司称变动主要来自汇兑损失增加;销售费用6.83亿元,同比增长8.24%,费用率达到39.91%。营收维持个位数增长,销售费用保持刚性,挤压了盈利空间。
现金流指标形成对照:前三季度经营活动现金流净额7.03亿元,同比增长96.54%,在利润走弱的同时,经营现金流近乎翻倍。酒类行业分析师肖竹青分析认为,企业当前选择以短期利润让步维护市场份额、梳理渠道库存、夯实现金储备,“这是一场全行业被迫卷入的防守战”。财报反映的经营态势,放到广东烟酒零售、宴席市场的终端场景中,能够得到更直观的印证。
广东酒商
节日消费平淡
批量宴席订单大幅萎缩
广东是张裕的华南重镇。招聘信息显示,张裕在广东专设醴泉白兰地华南营销管理中心,重点布局即时零售和连锁便利渠道。厂家在渠道端持续加码,但终端市场体感截然不同。
2026年开春,行业媒体对广州、深圳、佛山、东莞、揭阳多地的酒商开展调研,反馈高度一致:广东“开工宴”(春茗宴)市场整体遇冷,宴席规模收缩,葡萄酒用酒需求同步下滑。佛山是制造业重镇,往年陶瓷、五金、家电企业开工普遍会举办春茗。
佛山酒商陈嘉明的原话是:“今年起码七成企业都停了围餐,要么直接复工,要么内部简单吃个快餐,连传统舞狮都精简成小型仪式,几乎没有宴请用酒的需求。”东莞酒商林伟强说得更直接:“即便政府发放了春茗宴消费券,企业办宴意愿依然低迷,酒水批量订单大幅缩水。”
广州酒商陈淼给出了直观的对比:往年春茗用酒预算占餐标10%—20%,2000—3000元一桌的餐标,葡萄酒多选100元/瓶以上产品;今年宴席预算、用酒档次双双下调,葡萄酒批量采购需求基本消失。葡睿酒业总经理洪波涌在广州经营葡萄酒二十年,他表示:“今年很难接到春茗宴的葡萄酒大单。”
端午节点也没有明显回暖。行业媒体对广东等多地酒商的调查显示,2026年端午葡萄酒整体动销平淡,传统烟酒店、餐饮渠道没有感受到节日拉动;走量集中在200元以内价格带,百元区间甜红、新西兰长相思白葡萄酒相对好卖,中高端产品动销不及预期。
广州酒优贸易反馈相对乐观,下游经销商、电商与新零售平台实现双位数动销增长,但线下门店到店即时选购葡萄酒的概率已经明显下降。
一位在广州天河经营烟酒行多年的老板告诉记者,他店里葡萄酒货架从高峰期的8个缩减到5个,白酒货架17个,啤酒货架24个,果酒和预调酒6个。“葡萄酒SKU逐年精简,比2019年前少了差不多一半。”
他介绍,剩余葡萄酒货架里国产品牌占比不到三成;礼盒区几乎都是张裕产品,但礼盒平时少人问津,节日走货也偏弱。200元以内单瓶酒尚能维持走量,500元以上中高端款,“一个月很难卖出几瓶”。
广东并非缺少消费力。核心矛盾在于:葡萄酒在商务宴请这条核心渠道,一方面被白酒分流,另一方面受企业缩减宴请的冲击;而在家庭自饮、朋友小聚场景,又面临啤酒、精酿、果酒的分流。单一渠道收缩尚可调整,消费场景本身被替代,就不是渠道改革能够解决的问题。
行业底色
国产进口同步承压
“红退白进”难抑下滑
广东终端的冷清,映射出全国葡萄酒大盘依旧下行。2026年1月—5月,国内规模以上葡萄酒企业累计产量同比下滑,葡萄酒进口量、进口额同步走低,国产、进口酒共同面对需求偏弱、渠道库存高、终端动销不畅的难题,“进口酒挤压国产份额”已经无法解释当下的行业现状。
结构层面出现明确变化:红葡萄酒占比回落,白葡萄酒持续扩容。《葡萄酒商业观察》葡萄酒商学院院长杨征建在2026中国白葡萄酒消费趋势峰会上分享数据:十年前国内红白葡萄酒消费比例约9:1,目前白葡萄酒占比抬升至接近30%。
张裕也在顺应这个趋势布局白葡萄酒产品。但白葡萄酒整体基数偏小,新增量暂时无法弥补干红基本盘的下滑。中国酒类流通协会葡萄酒专业委员会秘书长王祖明认为,白葡萄酒增长趋势真实存在,但行业更核心的课题是转变经营思路,在消费服务、饮用场景上持续创新,推动葡萄酒融入日常餐饮,而不是单纯依靠节庆促销拉动。
与此同时,新酒饮品类正在抢占轻松小酌的消费场景。精酿啤酒、果酒、低度即饮酒保持较快增长,新酒饮赛道持续扩容,市场规模从2020年的278亿元增长至2025年的1351亿元。
在便利店冰柜、即时零售货架上,开盖即饮的低度饮品,对消费者来说决策门槛远低于需要开瓶器、部分品类带有明显单宁涩感、存在饮用认知门槛的葡萄酒。
肖竹青这样概括行业处境:大盘持续收缩,行业赚钱效应减弱,品牌和消费者之间的连接变淡,行业正在陷入增长的恶性循环。
品类困境
体验门槛降低
难以改变消费习惯
近年来,张裕持续推出调整动作。
产品端降低饮用门槛:长尾猫半甜白、多名利烧烤葡萄酒、熊司令果汁葡萄酒、小瓶装解百纳陆续面市,共同思路是弱化涩感、推出小规格瓶型,绑定烧烤、家庭日常等生活化场景。
渠道端推进“营”“销”分离改革,压缩经销商管理团队,人员下沉直面终端消费者。从广东市场招聘信息来看,白兰地即时零售、连锁便利渠道是华南市场重点攻坚方向,意味着公司主动寻找传统葡萄酒、传统经销商渠道之外的增量空间。
这些调整方向契合行业变化,但三季报没有单独披露创新业务收入;从公开体量判断,长尾猫、多名利等新品,体量尚不足以对冲传统干红业务的下滑压力。
更关键的是,调整甜度、酒精度、瓶型,解决的是入口体验门槛,很难改变消费者“日常想不到喝葡萄酒”的习惯。整个葡萄酒行业广告投放体量有限,大致仅相当于一家中游白酒企业。
想要推动葡萄酒进入大众日常消费场景,仅靠单个企业的渠道调整难以实现。
2026年第三季度468.92%的利润增速,属于低基数下的阶段性改善;前三季度归母净利润同比接近两成的下滑,更能体现公司当前的经营现状。
终端酒商反馈的订单变化,折射出葡萄酒品类面临的现实挑战:在商务宴请需求收缩之后,葡萄酒尚未形成稳定的大众日常消费基础。行业需要持续探索适配普通消费者的饮用场景与产品形态,降低消费门槛,减少品鉴、配餐等专业认知带来的阻碍。
现金流改善与渠道变革,为张裕的转型争取了空间。而葡萄酒品类能否打开新的增长空间,仍有赖于全行业持续培育消费习惯,构建常态化的日常消费场景。
 打印正文