 下载客户端

广州10月好房子畅销指数出炉,现房销售细则发布满月
楼市从“卖预期”
切换到“卖实景”
图片为AI生成
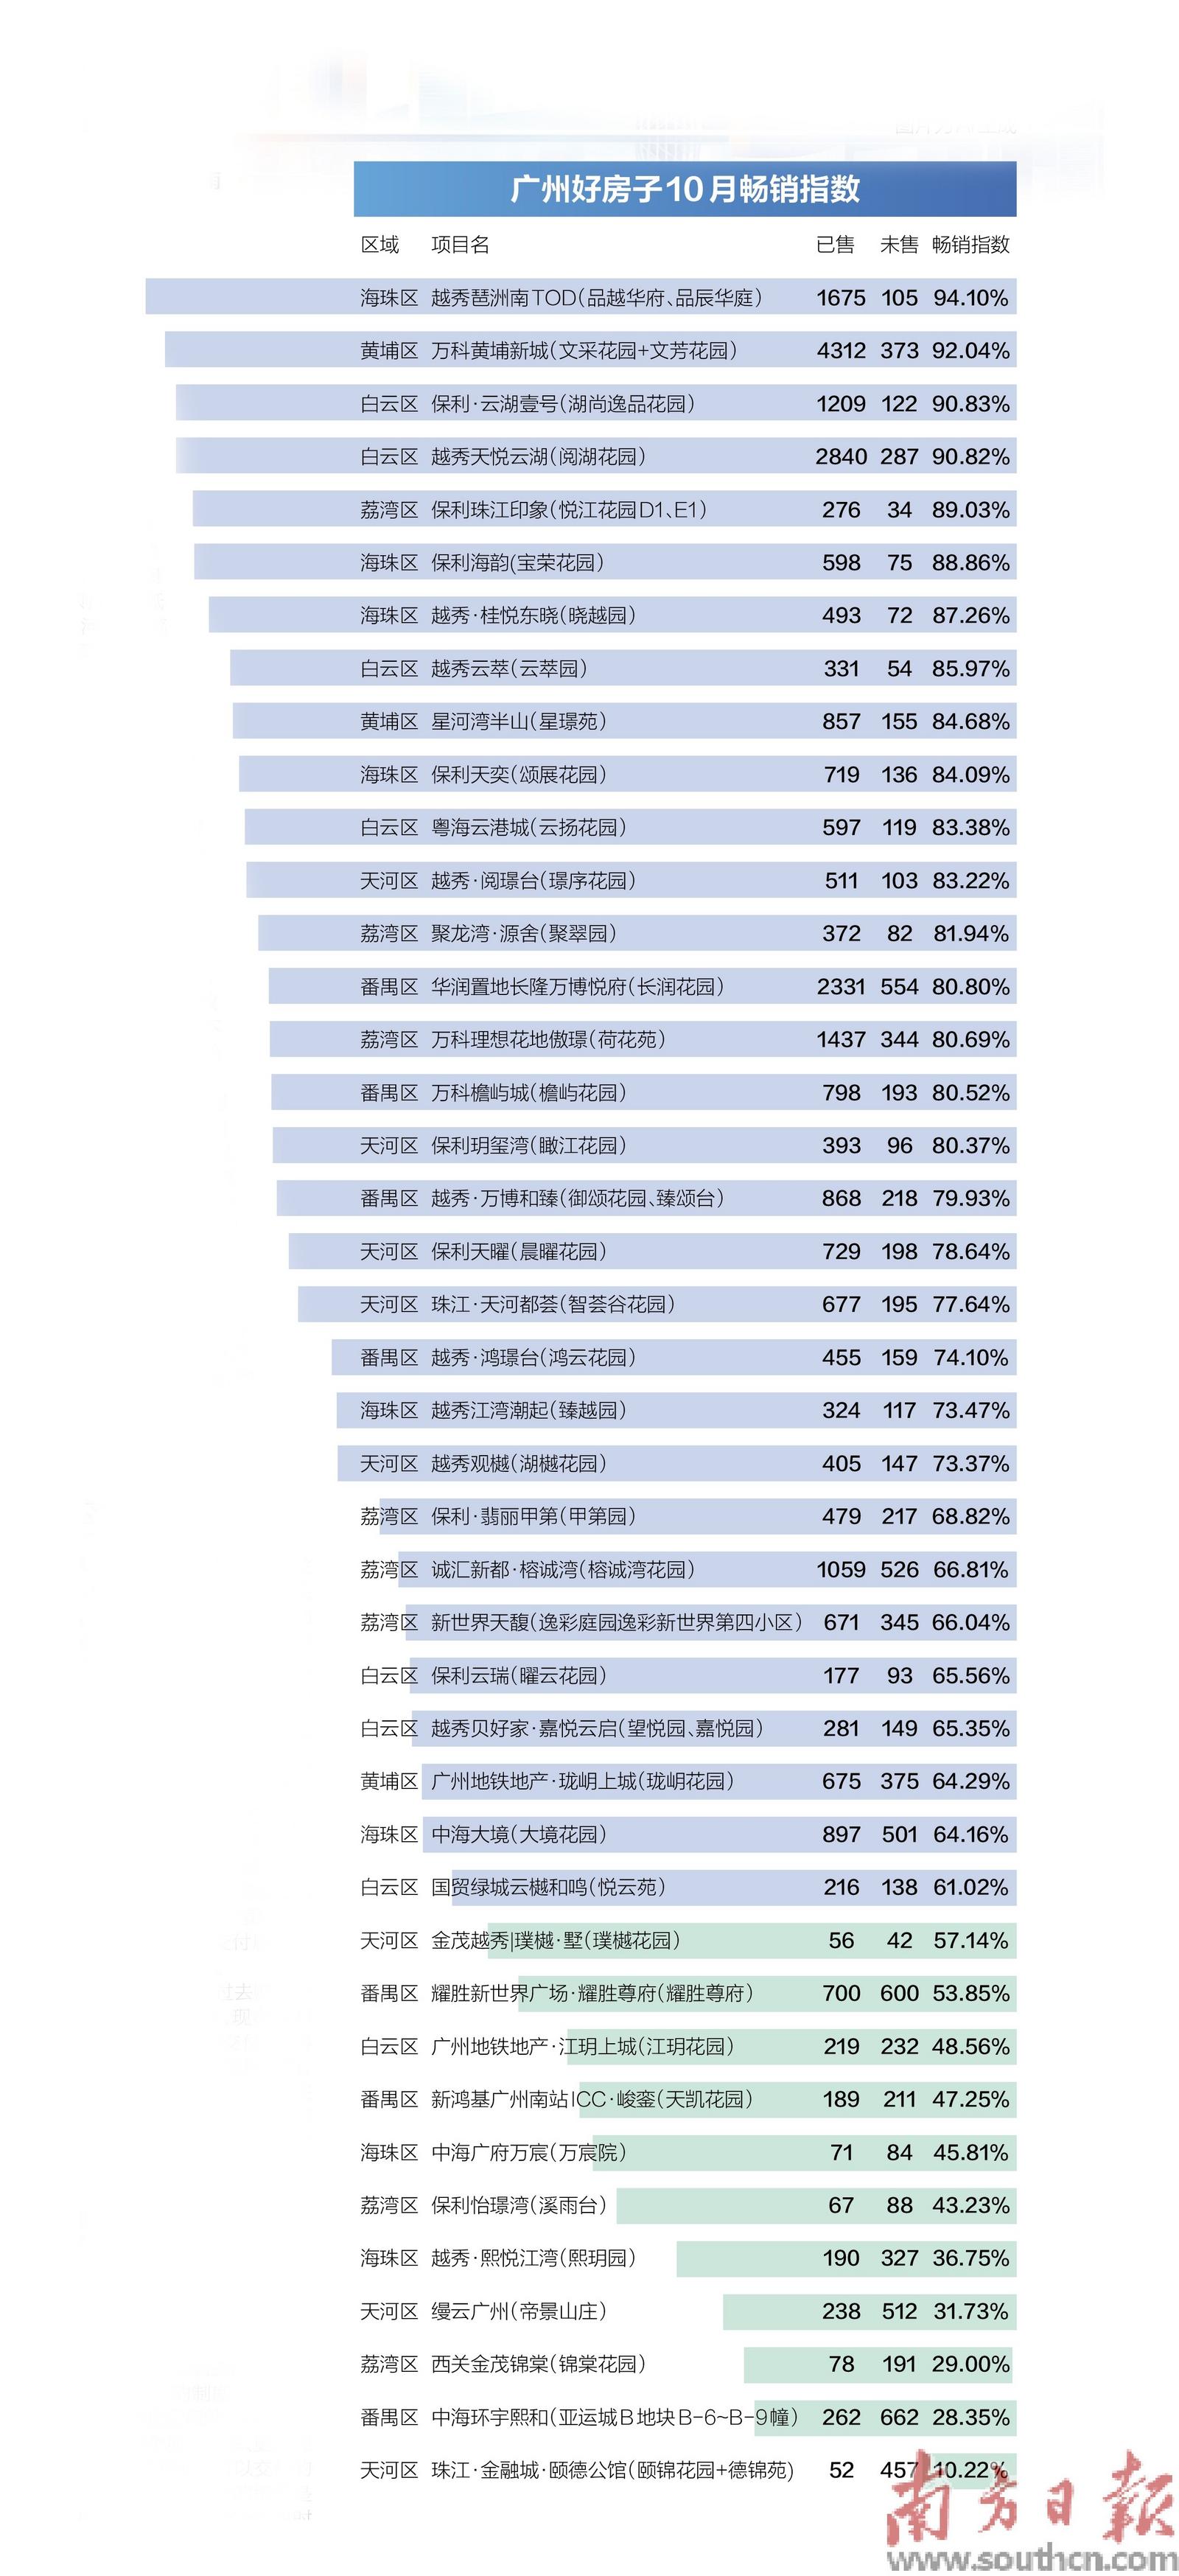
(备注:指数依托广州住建部门阳光家缘网公开披露的网签数据,选取一批主打品质的样本楼盘,统计其去化率,即以项目网签套数÷获批预售可售套数计算指数)
制作:南方产业智库 数据来源:阳光家缘 截至日期:2026年10月28日,未推项目未纳入计算,因拿证起跑线不同,指数仅为参考
距离广州现房销售实施细则落地已近一个月,广州房地产市场发生了哪些变化?南方产业智库以42个广州在售项目为样本调研的10月广州好房子畅销指数,成为观察政策真实效力的一个窗口。
从42个在售项目的网签量来看,细则落地后的首个完整月度内,广州市整体网签量稳中有升,并未出现此前市场担忧的“期房抛售、市场骤冷”情况,反而呈现出“现房去化提速、期房以价换量”的温和修复态势。在整体平稳的表象下,板块与项目间的冷热差正被快速放大,购房决策的天平正在从“预期折价”加速滑向“确定性溢价”——能看见实景、能锁定交付节奏的项目,正在拿走越来越大的成交份额。
●南方日报记者 柴亚娟 周中雨
网签稳中有升
区域分化进一步拉大
截至10月28日,42个监测项目合计网签量29784套,较9月的累计网签量28824套,整体有小幅抬升。更值得关注的是单月网签的环比变化:9月份42盘单月新增网签为598套,10月份42盘单月新增网签增加至960套,环比增幅超过六成。
但是这一反弹不能简单视为“政策利好催热市场普涨”,因为热销只发生在部分项目身上。更准确的解释是,细则落地消除了此前持续数周的“等细则”观望,积压的确定性需求在10月集中释放,而释放的方向高度集中,几乎全部流向了具备现房、准现房交付条件,或是实体实景呈现度高的项目。
从板块维度看,核心城区配套成熟、现房供应集中的片区网签回升更为明显,外围部分仍以期房为主、实景配套兑现不足的板块,成交环比波动幅度有限,个别依赖远期规划卖点的项目甚至仍在维持低位走量。
从统计数据来看,广州市10月的平均畅销指数在75.46%,海珠、黄埔、白云的畅销指数位居前列,分别为86.62%、83.10%和77.80%,高于全市平均水平。海珠区凭借琶洲南TOD94.10%、保利天奕84.09%、保利海韵88.86%、越秀·桂悦东晓87.26%等项目的集体支撑,成为核心区中“高确定性供给”最密集的板块;黄埔区在万科黄埔新城92.04%、星河湾半山84.68%的带动下,指数紧随其后;白云区则依靠越秀天悦云湖90.82%、保利·云湖壹号90.83%、越秀云萃85.97%等项目的拉动下,整体畅销指数维持高位。
而荔湾区、番禺区、天河区整体畅销指数并不理想,分别为70.84%、68.33%、63.63%,低于全市平均水平。番禺区被中海环宇熙和28.35%的低去化大盘拉低整体水平,但万科檐屿城80.52%与华润长隆万博悦府80.80%仍保持区内头部水平。荔湾区则呈现极端的内部分化:保利珠江印象89.03%与聚龙湾·源舍81.94%维持高位,而西关金茂锦棠29.00%与保利怡璟湾43.23%则仍在低位徘徊。天河区与荔湾区类似,既有越秀·阅璟台83.22%的高去化项目,也有珠江·金融城·颐德公馆去化仅10.22%的项目,项目去化的巨大差异拖累了全区整体畅销指数。
需要指出的是,不同项目入市时间差异显著,畅销指数高的项目可能只是推盘早、周期长,并不完全等同于当前更受欢迎。如西关金茂锦棠、珠江·金融城·颐德公馆均为新开盘项目,销售时间短暂,低畅销指数并不代表市场销售情况不好,这两个项目入市以来恰恰是市场热销项目。
不过,同一个区、同一套政策下,相近的开盘时间项目之间依然存在指数差距,则说明“区域”已经不再是购房决策的有效简化标签,项目本身的交付确定性正在取代地段叙事,成为分化的第一驱动力。可以预见,随着现房销售细则的持续推进,这种围绕“确定性供给”形成的板块与项目分层还将进一步延续,区域楼市的竞争逻辑,已从过去拼概念、拼预期,彻底转向拼实景、拼交付底气。
热销逻辑
购房者为“确定性”买单
事实上,去除项目入市时间差异的影响,项目单月网签量更能反映当下楼市热度。10月单月网签排名靠前的项目,构成了一幅比指数本身更有解读价值的图景,网签活跃楼盘呈现“核心区高兑现”的特征。网签排名前10的项目分别是:中海环宇熙和71套、万科檐屿城65套、星河湾半山58套、国贸绿城云樾和鸣49套、珠江·金融城·颐德公馆52套、广州地铁地产·江玥上城48套,保利海韵43套、广州地铁地产·珑岄上城42套、华润置地长隆万博悦府40套、越秀·鸿璟台38套。
排名前10的项目大部分总价段在300万元至500万元,共同特征是准现房或现房状态明确、配套兑现可见。万科檐屿城一期已基本售罄、二期持续加推,国庆期间单盘成交86套、金额1.96亿元;万科黄埔新城作为开发多年的成熟大盘,部分组团已进入准现房状态,国庆7天成交88套、2.1亿元,配套学校与商业的兑现度构成了刚需客群决策的核心筹码。对于总价敏感型购房者而言,不需要为尚未兑现的规划支付溢价,但愿意为已经落地或即将落地的实景买单。
而排名第四的珠江·金融城·颐德公馆则展示了另一种“确定性”。该项目9月28日抢闸开盘,首开销售额超过25亿元,累计到访超2000组,主力总价段1000万至2000万元。其核心销售策略恰恰是新政框架下的创新工具,项目官宣“竣备再供楼”,即买家先交15%首付完成网签,银行待项目竣工备案后才发放按揭,月供可延后两至三年启动。对于千万级改善客群,价格敏感度相对较低,但对“买了能不能拿到、月供什么时候开始”的时间确定性高度敏感。“竣备再供楼”本质上是用制度安排把交付风险从购房者一侧剥离,将期房交易中最不可控的时间差转化为可预期的现金流节奏。
此外,单月网签前10的项目的开发主体以越秀、保利、华润、广州地铁等头部企业为主,在现房销售细则刚落地、购房者对交付高度敏感的窗口期,品牌信用直接降低了决策门槛。如保利海韵网签43套,其持续热度建立在前期开盘迅速售罄所累积的交付信任与对品牌的信任。广东保利报称,国庆黄金周期间各累计成交额超30亿元,其中保利海韵黄金周到访超1000组,成交金额超6亿元,购房者买入的是已被市场反复验证过的兑现记录。越秀在番禺、白云多盘联动,老带新和品牌信任降低了获客成本;广州地铁地产则用“地铁与国企”的双重确定性切中通勤刚需。当市场从“卖预期”切换为“卖实景”,开发商的交付履历本身就成了最有效的销售工具。
市场真实成交量反映了过去购房者为一纸蓝图和板块预期付费,现在他们为“看得见的房子、锁得住的交付、算得清的月供”买单。10月的指数数据表明,能够率先完成“实景销售”的项目,正在以更快的速度吸收市场中确定性的需求;而仍在依赖规划叙事、交付记录模糊的项目,即便身处核心区,也难以避免指数徘徊甚至下滑。
满月数据尚不足以宣告市场全面回暖。第三方普睿数智的监测数据显示,今年国庆周期广州新房全市推货近2500套,同比增加13%,但市场整体去化率不足两成;主城区如番禺荔湾也有多个大盘仍深陷低去化区间,都说明“确定性溢价”的受益面是高度选择性的。但方向已经明确:当现房销售的制度框架开始运转,畅销指数的分化逻辑就不再是“哪个区更好”,而是“哪个项目更早、更完整地把一套房子从图纸变成了可以交付的生活”。对于开发商而言,10月的榜单是一个明确的信号——在“卖实景”的时代,交付力本身就是最有效的销售力。
统筹 冯善书
 打印正文