 下载客户端

微众银行:数字金融赋能 科创企业腾飞
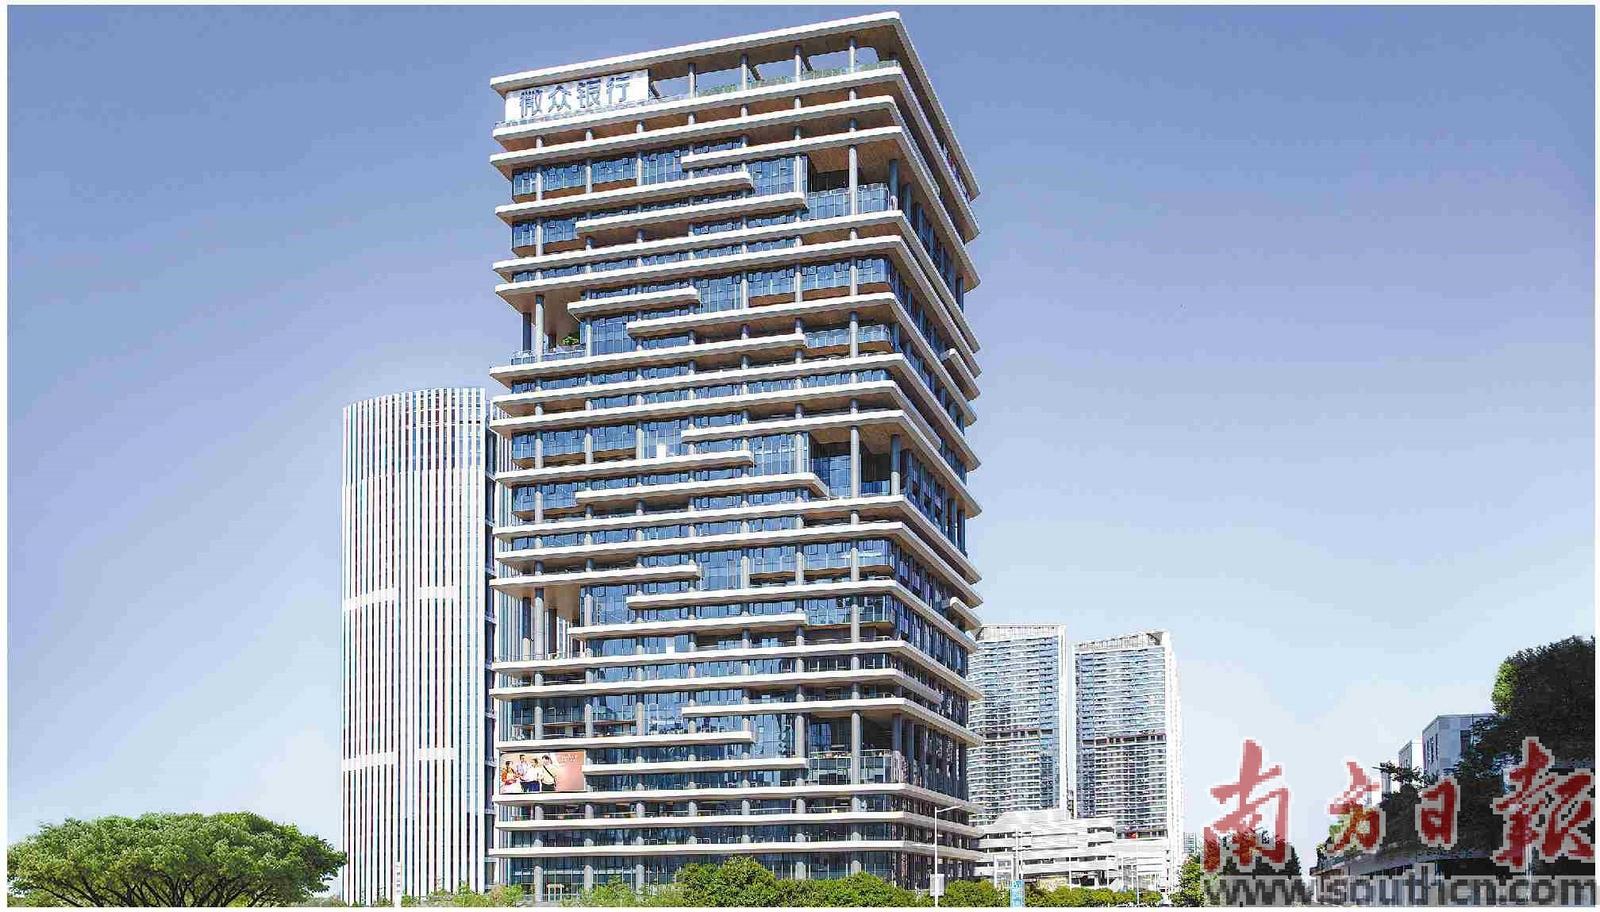
微众银行。 微众银行供图
科技创新企业往往具有高研发投入、高成长性、轻资产等特点,特别是处于初创期和成长期的科技中小微企业,容易面临缺抵押、信用信息不足、融资响应不够及时等问题。
如何让金融更早识别并赋能一批有技术、有潜力但尚未形成大量有形资产的科技企业?
近年来,微众银行将科技金融作为重点战略方向,发挥数字银行在大数据、人工智能、线上化经营等方面的优势,在成熟普惠金融模式基础上持续推进科技金融产品和风险管理创新,逐步构建覆盖科技企业初创期、成长期和扩张期的数字化金融服务体系。
从面向科技企业推出专属信用贷款,到通过公共数据与银行数据联合建模识别初创企业,再到联合政府性融资担保机构扩大科技企业融资覆盖面,微众银行不断探索以数字技术提升科技金融服务的精准度和可得性。
截至2026年6月末,以微业贷科创企业贷款为核心,微众银行已吸引全国超过58万户科技企业申请,累计授信超过3700亿元,授信企业近32万户;累计发放贷款近8600亿元,贷款余额超过650亿元,有余额企业超过6万户。
数字识别
让更多科技企业“被看见”
科技金融首先要解决“如何看懂企业”的问题。
传统信贷评价更多依赖企业历史经营数据、有形资产和抵质押物,而科技企业的价值往往更多体现在知识产权、研发投入、人才团队、产业赛道以及未来成长空间。
围绕这一特点,微众银行不断丰富科技企业风险识别维度。
2020年3月,微众银行面向国家高新技术企业、科技型中小企业、专精特新企业、制造业单项冠军等科技创新主体,推出微业贷科创企业贷款。
在传统企业经营数据基础上,微众银行进一步挖掘企业科技资质、知识产权、产业赛道、研发费用投入等科技特色数据,构建科技企业专属信用评级模型,形成覆盖贷前、贷中、贷后的全流程风险管理体系。
数字技术也进一步改变了融资服务流程。
科创贷款实现线上申请,无需线下开户、纸质资料和抵质押,最快5分钟完成授信审批,并支持随借随用、按需提款、按日计息。科技企业可以通过微信公众号、企业App等渠道办理相关业务,提高资金使用效率。
从依赖抵押资产,到更多识别科技企业自身创新能力和成长潜力,数字化风控正在成为微众银行服务科技中小微企业的重要基础。
服务前移
打通科技初创融资
“最初一公里”
越是早期的科技企业,融资往往越难。
不少初创科技企业成立时间短,尚未取得国家高新技术企业、专精特新企业等资质,也没有大量固定资产作为抵押,但人才结构、知识产权、研发能力等已经表现出较强成长潜力。
如何更早发现这些企业?
2024年12月,在中国人民银行深圳市分行、深圳市市场监督管理局指导下,微众银行落地“科技初创通”创新项目。
项目将微众银行自身科创风险管理数据,与深圳征信平台的社保、税务、知识产权等公共数据进行联合建模,从企业基本面、人才竞争力、成长潜力等维度构建评价体系,探索识别传统科技企业名单之外的高潜力初创企业。
服务方式也更加数字化。微众银行通过政务短信、线上渠道等方式精准触达企业,并通过线上线下协同方式完成客户服务,在提升服务效率的同时加强数据安全管理。
截至2025年末,“科技初创通”已累计服务科技初创企业超过4700户,发放贷款超过80亿元;2026年上半年,相关已授信客户新增贷款发放34.3亿元。
从等待企业具备成熟资质,再到利用多维数据提前发现具有成长潜力的创新主体,金融服务正在进一步向科技企业成长早期延伸。
与此同时,微众银行持续丰富产品体系,相继推出知识产权质押贷款、政银担批量担保贷款、种子贷、战新未来产业贷等产品,并打造“微创投”投融资综合服务平台,配套企业账户、票据、保险等非信贷服务,进一步拓展科技企业综合金融服务场景。
生态协同
放大科技金融服务半径
服务科技中小微企业,仅靠银行自身风险管理能力还不够,还需要政府、担保、征信等多方协同。
2025年5月,在国家金融监督管理总局深圳监管局、深圳市财政局等部门指导下,微众银行联合深圳市融资担保基金、深圳征信推出种子贷、战新未来产业贷、科技创新专项担保等一系列批量融资担保产品。
其中,种子贷借助深圳征信潜力科创企业挖掘模型与风险评估模型,对企业开展多维筛选,重点服务部分尚未获得国家高新技术企业、专精特新等资质,同时缺少传统抵质押物的科技企业。
战新未来产业贷则聚焦深圳战略性新兴产业和未来产业集群,结合数字模型识别产业链企业,通过财政资金引导、政府性担保增信和银行信贷投放协同,为处于起步期、成长期的科技企业提供融资支持。
科技创新专项担保则通过提高符合条件科技企业的担保金额和代偿上限,进一步撬动金融资源投向科技创新领域。
截至2026年6月末,微众银行种子贷累计为2772家企业提供资金支持29.24亿元;战新未来产业贷累计为2124家“20+8”产业集群企业提供资金支持31.35亿元;科技创新专项担保累计为1492家企业提供资金支持27.42亿元。
从银行单一授信,到政银担多方协同,从一款贷款产品,到覆盖不同生命周期的数字化产品矩阵,微众银行不断拓展科技金融服务的广度和深度。
科技企业成长快、变化快,金融服务同样需要更加精准、高效。面向科技创新加快发展的新需求,微众银行将继续发挥数字金融优势,深化数据、模型和金融科技在科技金融领域的应用,持续提升科技企业识别和服务能力,让更多金融资源精准流向科技创新主体,为科技企业成长和产业创新发展提供更加多元的金融支持。
陈颖
■一线案例
纯信用授信
支持企业持续研发
深圳市诺科科技有限公司成立于2005年,是深圳市“专精特新”、国家级高新技术企业。其产品已深入赋能家电、数控机床、医疗设备、机器人、激光加工等数十个高端制造行业,是产业链升级中不可或缺的基石。
控制器行业技术迭代迅捷,研发投入高、周期长。企业常常需要顺应市场快速调整研发与备货策略,对流动资金的连续性与敏捷性要求极高。然而,这类轻资产、高研发投入的硬科技企业,其智力成果在传统信贷模型中往往难以充分估值。2021年,诺科科技接触到微众银行微业贷科创企业贷款,为其创新之路增添了金融引擎。基于对该公司鲜明的科创属性、强大的研发体系及广泛市场应用的深度认可,微众银行通过数字化的大数据风控评估体系,于2024年将其授信额度提升至700万元。这笔纯信用、无抵押的资金支持,精准契合了企业的战略规划。尤为关键的是,微业贷科创企业贷款灵活的循环额度模式,精准匹配了科创企业研发周期波动及订单驱动的资金使用特性,使诺科科技多次在关键时刻迅速获得资金支持,极大增强了经营的确定性与灵活性。
诺科科技的案例,是深圳蓬勃科创生态与数字金融创新深度融合的生动写照。微众银行依托大数据与人工智能技术,打破了对抵押物的传统依赖,构建起一套能够识别、衡量并陪伴科创企业成长的价值信用体系。这种以数字技术驱动的金融服务模式,不仅解决了科创企业“急难愁盼”的融资问题,更以其高效便捷的特性,优化了深圳整体的营商环境,让金融活水能够精准、顺畅地流入实体经济最需要创新血液的环节,为培育和发展新质生产力提供了坚实的金融支撑。
陈颖
 打印正文