 下载客户端

广东保险业构建覆盖科技创新全链条的风险保障体系
织密保障网络 守护科创未来
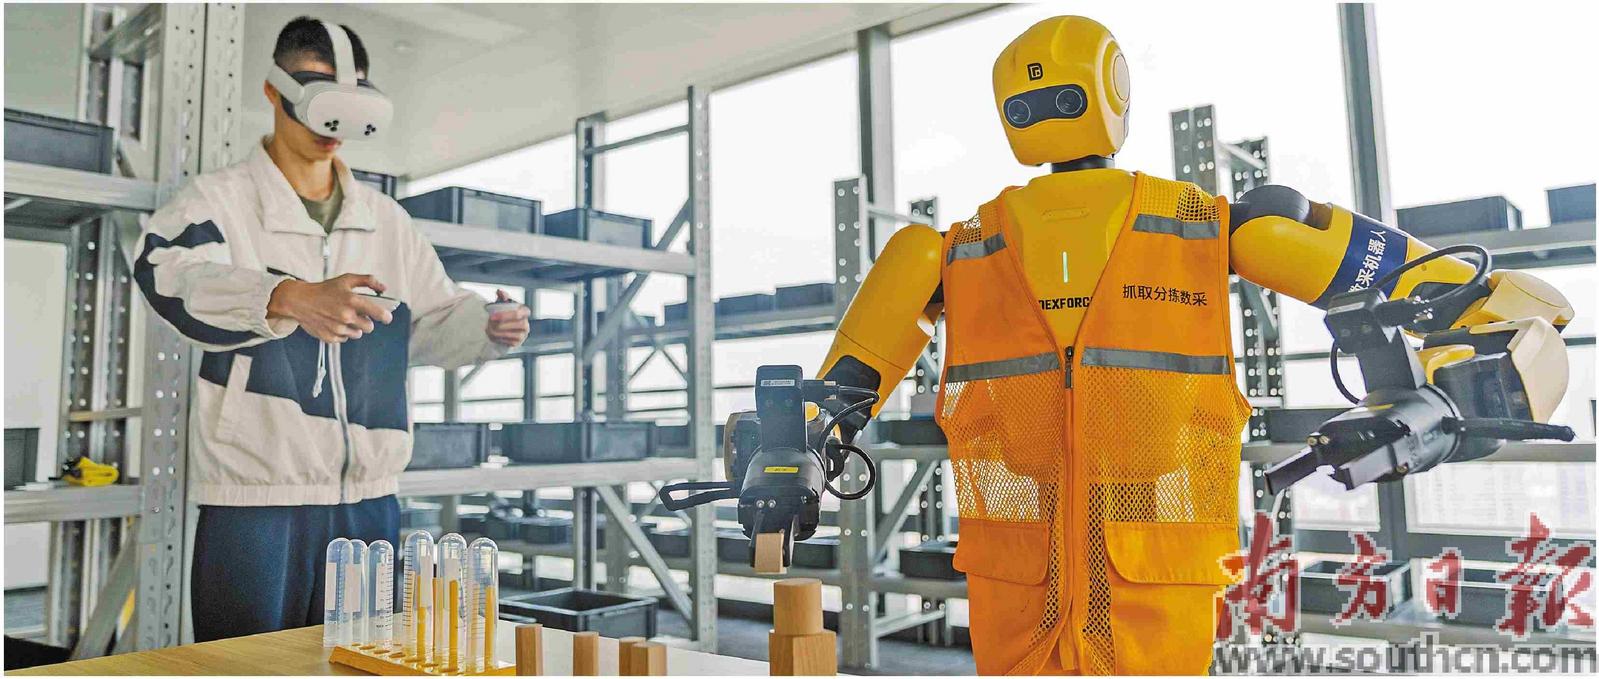
广东保险业为具身智能等新兴行业搭建全生命周期保障体系。图为广东省具身智能训练场内,工作人员正在进行机器人抓取分拣能力训练。南方日报记者 钟志辉 郜曈 摄
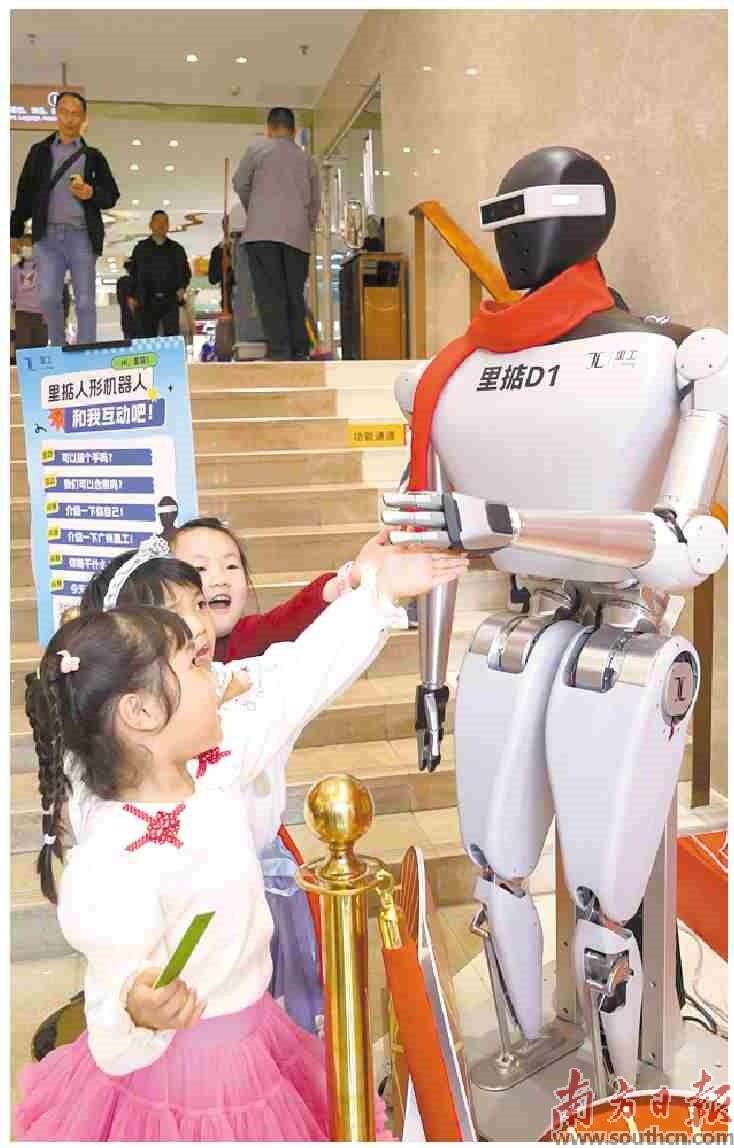
广州里工机器人与人保财险广东省分公司签署广东首单具身智能机器人专属保险。图为广州里工机器人“里掂D1”亮相越秀西湖花市。
南方日报记者 钟志辉 摄
科技创新,是挺进“无人区”。从实验室到商业化,研发失败、成果转化遇阻、市场应用出错,谁来为充满不确定性的创新链托底?
保险,是广东给出的答案之一。广东聚焦“卡脖子”技术攻关、成果转化等关键环节,围绕量子科技、人工智能、低空经济、商业航天等前沿产业,不断拓展科技保险边界,加快构建全链条、多层次、可持续的科技保险体系。2026年1月至9月,广东保险业为各类科技活动风险提供保险保障1.27万亿元,同比增长36.93%。保险在科技创新中的风险保障作用进一步加强。
调研团队发现,广东科技保险正在经历一场从局部修补到系统重塑的深刻转型——主动嵌入新兴领域,打通风险保障的“最先一公里”;服务触角沿研发、中试、量产、应用全程延伸,将碎片化的风险敞口,整合为连贯的防护链条;同时,实践中的零星突破正通过标准制定、财政引导和联合承保机制,上升为行业通用规则,使创新经验不再依赖个别企业或项目的偶然成功,而是成为可复制的制度红利。
从“首单破题”,到生态渐次“成林”,科技保险无法替创新者攻克技术难关,却能替他们分担探索前沿的代价。当更多风险变得可识别、可量化、可承受,创新者便多一份敢闯“无人区”的底气,这正是广东构建科技保险体系的底层逻辑。
●南方日报记者 张艳
从“无险可保”到“专险护航” 加速填补科技创新保障空白
量子计算、量子通信、量子测量,连着全球科技竞争最前沿,对于依据历史损失数据定价的保险业而言,这是一片“无人区”。
但今年7月,广东三家量子科技企业却拿到了一份开创性保障——投保全国首单暨首批量子领域专属科技保险,保额超2500万元。“这是保险第一次专门围绕量子科技研发、设备运行和应用推广等风险设计保障。”广东人保财险总经理李旭解释,该保障填补了空白。
在广东,这并不是孤例。科技创新不断开辟新赛道,科技保险也在追着产业前沿“开荒”。
2023年,国内首款针对汽车芯片产业的专属保险“强芯保”率先在广东落地,覆盖研发失败、新车上市延迟、产品质量问题、汽车召回等全流程可能出现的费用损失和经济补偿。
2024年,全国首个低空飞行器专属保险“低空保”在广东应运而生,除了保障“飞行器损失、第三者及上机人员责任”,还首创覆盖通讯链路丢失、操作失误等过去难以识别的特殊风险。
2026年5月15日,全国首个算力枢纽网络安全保险——“东数西算”粤港澳大湾区数据中心集群网络安全保险服务试点在韶关落地,为数字化新型基础设施补上一道风险屏障。
从量子、低空,到汽车芯片、算力中心,保险保障的边界随新兴产业一起拓宽。但对于行业而言,更大的挑战在于,保险能不能向科技创新前端延伸——研发活动,保险能不能保?
广东就此早有破题。2024年11月,全国首个技术研发应用综合保险落地佛山,有研(广东)新材料技术研究院为一项楔焊劈刀超精密加工技术项目投保,若成果转化失败,可以赔偿研发人员费用、研发材料、设备运维及相关服务费用。如今,这项成果已完成中试,并建成年产能10万把的产线。
首单之后,保险资源加速流向科研机构。2025年2月,全国首批技术研发及中试综合保险落地季华实验室、仙湖实验室等。同年6月,广东省首批重大科技攻关综合保险“穗创保”落地广东粤港澳大湾区国家纳米科技创新研究院、广州实验室。
这是巨大的突破。过去,科研机构有保障需求,保险公司却因为“缺数据、缺人才、看不懂”不敢涉足。广东的做法,是推动保险机构走进实验室、中试平台和科技创新平台,与科研人员、技术专家一起识别风险,并将“技术就绪度”等成熟的科技评价指标引入保险产品设计。
“我们将科技领域的一套成熟标准,‘翻译’成金融对科技活动的评价标准,进而破解科技研发活动承保难的问题。”广东省科技厅有关负责人表示。
截至目前,广东已形成逐渐完善的科技保险产品体系,覆盖关键设备、产品研发、成果转化、知识产权保护等多个环节。保险机构从“不知道怎么保”,逐渐走向围绕新兴产业和研发活动提供专属保障。
从“单点突破”到“全链服务” 搭建全生命周期保障体系
走进广州里工实业有限公司(以下简称“广州里工”),一台具身智能机器人正在产线上完成抓取、搬运作业。它的“上岗手续”里,多了一张保单——广东首单具身智能机器人专属保险。它针对性解决一个现实问题:机器人造出来了,客户敢不敢用?
“一方面,机器人硬件成本不菲,发生意外造成损失怎么办?另一方面,使用过程中出现第三方人身及财产损失,责任又该归谁?”广州里工市场部总监曹煜然说。
保险成为破题关键。广东人保财险商业团体保险部副总经理穆涛介绍,保险保障既覆盖机器人自身遭受的台风、暴雨、碰撞,以及恶意软件攻击、黑客入侵等风险,也覆盖因机器人故障、缺陷、通信异常等导致第三方人身、财产损失。这套保障成为广州里工打开市场的竞争力之一。
不过,一台机器人走向市场只是创新链的“最后一公里”。在此之前,还需要跨越研发、小试、中试、量产等一道道关口,科技保险正在把这些创新环节串起来。
以具身智能机器人产业为例:研发和小试阶段,“智研保”将“技术方案缺陷”“原材料缺陷”纳入保障,研发应用综合保险覆盖研发失败后的人员、材料、设备运维及服务费用;中试阶段,还有概念验证及中试费用损失险等补位;量产及产业化后,具身智能机器人专属保险覆盖财产损失、第三者责任、信息泄露,知识产权保险保障侵权、维权风险。
“平安产险还进一步将保险与租赁等金融服务衔接,围绕具身智能企业工业制造、教育服务等不同领域的需求,打造适配多元应用场景的综合金融解决方案。”平安产险广东分公司总经理吴斌指出。
从这条产业链上可以看到,不是一个风险点对应一张保单,而是一系列保险保障沿着创新链一路接力“陪跑”。
这种“创新陪跑者”的角色,正在多个新兴产业上演。低空经济就是典型。一架无人驾驶航空器从研发、制造、试飞到运营,再进入城市治理、农业植保、救援巡检等新场景,风险结构不断变化。
2026年1月至9月,广东财险机构(不含深圳)已为近2.16万家企业提供508.81亿元低空产业风险保障,场景覆盖载人观光、紧急救援、农业植保等领域。今年,广东又进一步搭建低空经济保险“三新”服务体系:建立保单验真“新机制”,推动保险与飞行活动管理衔接;制定低空经济保险产品目录、无人驾驶航空器第三者责任保险示范条款、承保理赔服务指引等“新标准”;又将保险嵌入“蓝海守护”、无人机城市治理、农业防灾减损等“新场景”。
这是广东科技保险正在发生的第二个变化:科技保险沿着产业链和创新链,找到风险痛点,提前铺设保障,一张张保单由点连线,逐渐织成覆盖创新全过程、产业全链条的“安全网”。
从“一张保单”到“一套体系” 推动创新保障可复制可持续
潮州一家正在申报高新技术企业认定资格的企业财务负责人这几天松了口气。过去,她担心知识产权布局、专项审计、材料准备等前期投入打水漂。如今,潮州落地全国首个高企申报费用损失保险市级统保项目,全市约150家申报企业统一纳入保障,彻底打消企业“想报不敢报”的顾虑。
在惠州仲恺高新区,当地财政出资250万元,撬动起2250万元的风险保障池,企业申报即自动纳保,实现“零成本申报”。
从“一张保单”,到“一套保障体系”,广东解决的第三个问题,是让好的创新经验,从“个案”变成“制度”。
规模化一直是科技保险的痛点。一边是风险高、历史数据少,保险公司面临承保难、定价难、定损难;另一边是科技企业风险承受能力弱,对保费价格高度敏感。于是,首单、首批落地后复制推广难,往往只见“盆景”,不见“风景”。
为了让科技保险连片成林,广东开展了一系列探索。
首先,是把个别公司的探索,变成行业通用的标准。近年来,陆续发布人工智能系统责任保险、人体临床试验责任保险、无人驾驶航空器责任保险等示范性条款,并配套承保理赔服务指引。以生物医药为例,广东省中医院国家药物临床试验机构主任梁伟雄认为,这套机制降低了创新成本,为全国药物临床试验责任保险制度建设提供了可复制、可推广的广东经验。
其次,是把“定制款”变成“普惠款”。各地探索推出“一城一策”的普惠型综合科技保险。以“深圳惠科保”为例,一年保费9800元,起点保额达550万元,覆盖生产经营、研发创新、知识产权、人员安全四大板块。“我们不必在多家保险公司之间反复拼凑保障方案,用更低成本缓释创新风险,让企业敢投敢试。”高灯科技的有关负责人说。
再次,政策保障科技保险体系的可持续发展。今年6月,广东出台《广东省科技保险后奖补管理办法(试行)》,打造“粤科专项保”,对符合条件的科技保险给予50%的保费补贴,每年给每个地市最高不超过500万元基础奖补。广州则安排每年不超过1亿元的财政资金,对投保普惠型科技保险“穗科保”的企业最高补贴实际保费50%,单家企业每年最高补助50万元。
而面对单家保险公司可能“不敢保”的顾虑,则通过“抱团”解决。今年5月,全国首个商业航天产业链共保体在深圳成立,由17家保险主体共同发起,将保障边界延展至卫星入轨及在轨运营全周期;同月,全国首个“人工智能产业保险共同体”在深圳河套发布,覆盖大模型研发、算力基建、智能驾驶、低空装备、生物医药等全链条;7月,广东商业航天保险共保体在阳江成立,共22家保险公司、再保公司和经纪公司参与,保障覆盖地面基础设施、火箭卫星制造发射、火箭海路运输、卫星在轨运行等环节……
由此,一套从“盆景”到“风景”的科技保险生态逐渐成形:首单负责“从0到1”探路,示范条款把经验变成标准,普惠产品扩大覆盖面,财政补贴降低投保成本,共保机制则提升整个行业承接高风险的能力。
这背后,是政府部门、金融监管机构、行业协会、科研机构、科技企业与保险机构从“各自出题”走向“共同解题”,让“一张保单”解决一家企业的风险,走向用“一套体系”分担科技创新生态的不确定性。
“科技创新没有‘零风险’的道路,科技保险要做的,是让失败的代价更可承受,让创新的脚步不因一次意外而停下。”中山大学岭南学院金融系教授彭浩然认为,在以保险制度分担科技创新、产业创新风险方面,广东正走在全国前列。
从实验室到商业化,再到新兴产业加速成势,广东正在把保险嵌入科技创新的全过程。当越来越多未知风险有人分担,越来越多创新者敢闯、敢试、敢投入,科技保险这张“安全网”,也将成为广东向科技创新“无人区”不断挺进的一份底气。
■数读
各类科技活动保险保障扩容
2026年1月至9月,广东保险业为各类科技活动风险提供保险保障1.27万亿元,同比增长36.93%
科技保险省补政策力度大
2026年,《广东省科技保险后奖补管理办法(试行)》出台,推出“粤科专项保”产品及配套奖补措施,单笔基础奖补比例最高不超过每年实际保费支出的50%,“重点支持”类投保人每年获得的保费补贴总额最高为70万元。每个地市每年基础奖补总金额最高不超过500万元。并根据科技保险工作年度绩效评价结果,对地市给予后奖补,每年每市最高400万元
科技保险产品体系逐渐完善
截至目前,“粤科专项保”共有104款产品入选,覆盖科技研发、成果转化、临床试验、知识产权、低空经济、卫星航天、机器人、汽车芯片、新能源等领域
■记者手记
让科技保险政策
加快落到创新一线
这次调研中,我感受到一个明显的变化:越来越多广东科技企业开始主动寻找保险。
与传统企业不同,他们尤其关注创新风险:研发失败能不能保?中试损失谁来兜底?前沿产业投入应用,出现责任事故怎么办?
需求不断增加,问题也随之而来——创新风险大,保险公司不敢保;历史数据少,风险难定价,单靠市场自身往往很难解决问题。
在此背景下,今年6月,广东出台省级科技保险后奖补政策。它的意义,不只是补贴一部分保费,更在于为全省科技保险发展建立了统一的政策框架,让企业的需求、产品的供给和财政的支持更好衔接起来。
但政策出台只是起点,更重要的是,让政策真正进入创新最活跃、风险最集中的一线。
保险要真正跟着产业走。广东各地资源禀赋、产业基础不同,广州的生物医药、低空经济,深圳的人工智能、机器人、半导体,佛山的先进制造和中试平台,对保险的需求并不一样。省级政策搭起“骨架”之后,更需要各地结合本地主导产业,形成真正贴合实际的保障方案。
财政资金也应该更多投向市场最不愿保、创新最需要保的环节。例如,科技研发、成果转化、应用推广、海外知识产权等真正与创新活动紧密相关的风险,越难定价,越需要政策先行撬动市场供给。
更长远看,政策资金要沉淀出数据资产和市场能力。每一次承保、理赔、风险减量,都是一次对科技风险的重新认识。如果这些实践能够持续转化为数据和经验,保险公司就会越来越懂科技,企业也会越来越愿意为真正有价值的保障买单。
当“看不懂、不敢保”逐步变成“算得清、愿意保”,科技保险才有可能从“靠政策推动”的小众工具,走向“靠市场运行”的常态化保障,真正变成创新者“用得上、用得起、愿意用”的风险管理工具。
南方日报记者 张艳
 打印正文