 下载客户端

供给扩容放量,差异化竞争进入下半场
广州商业从“拼招商”到“拼运营”
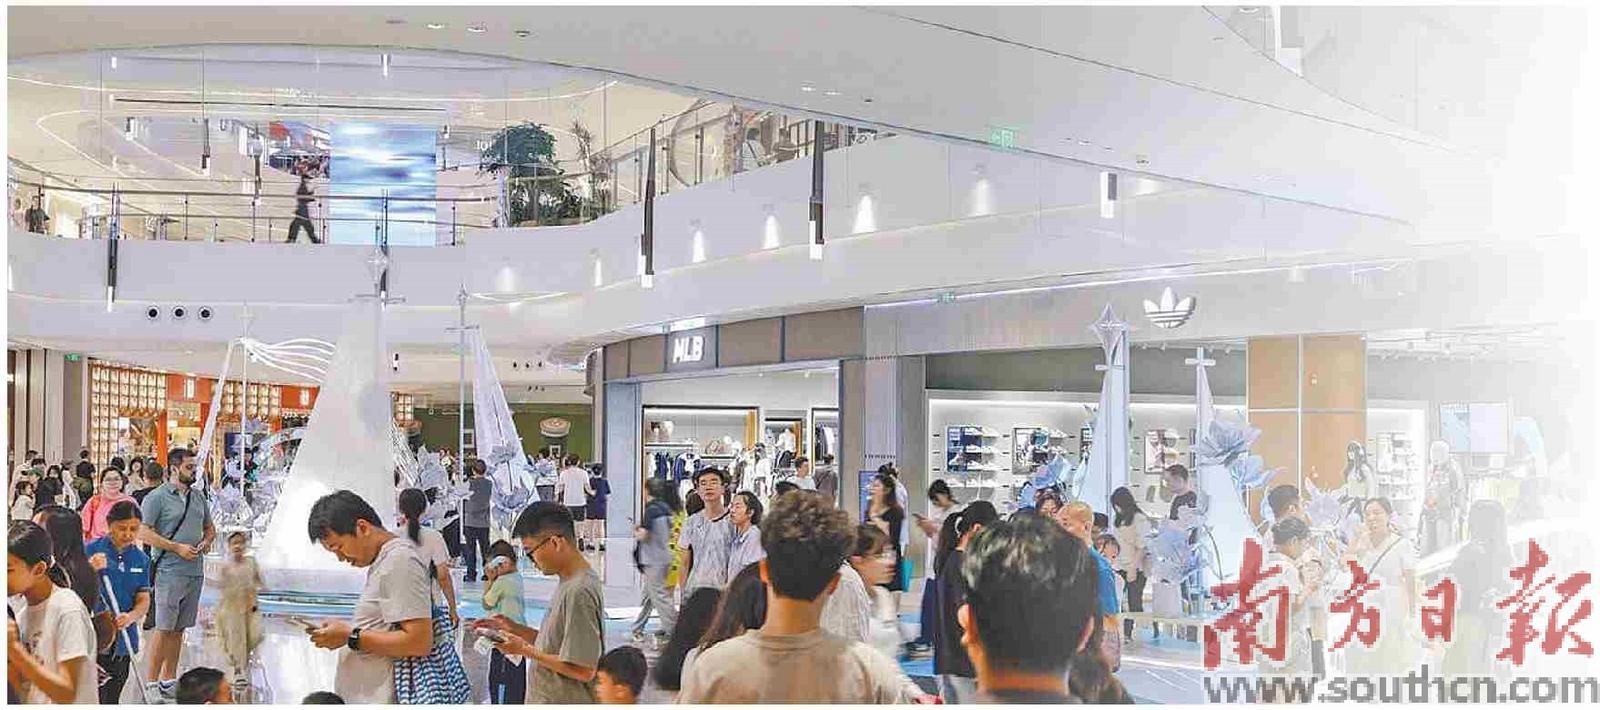
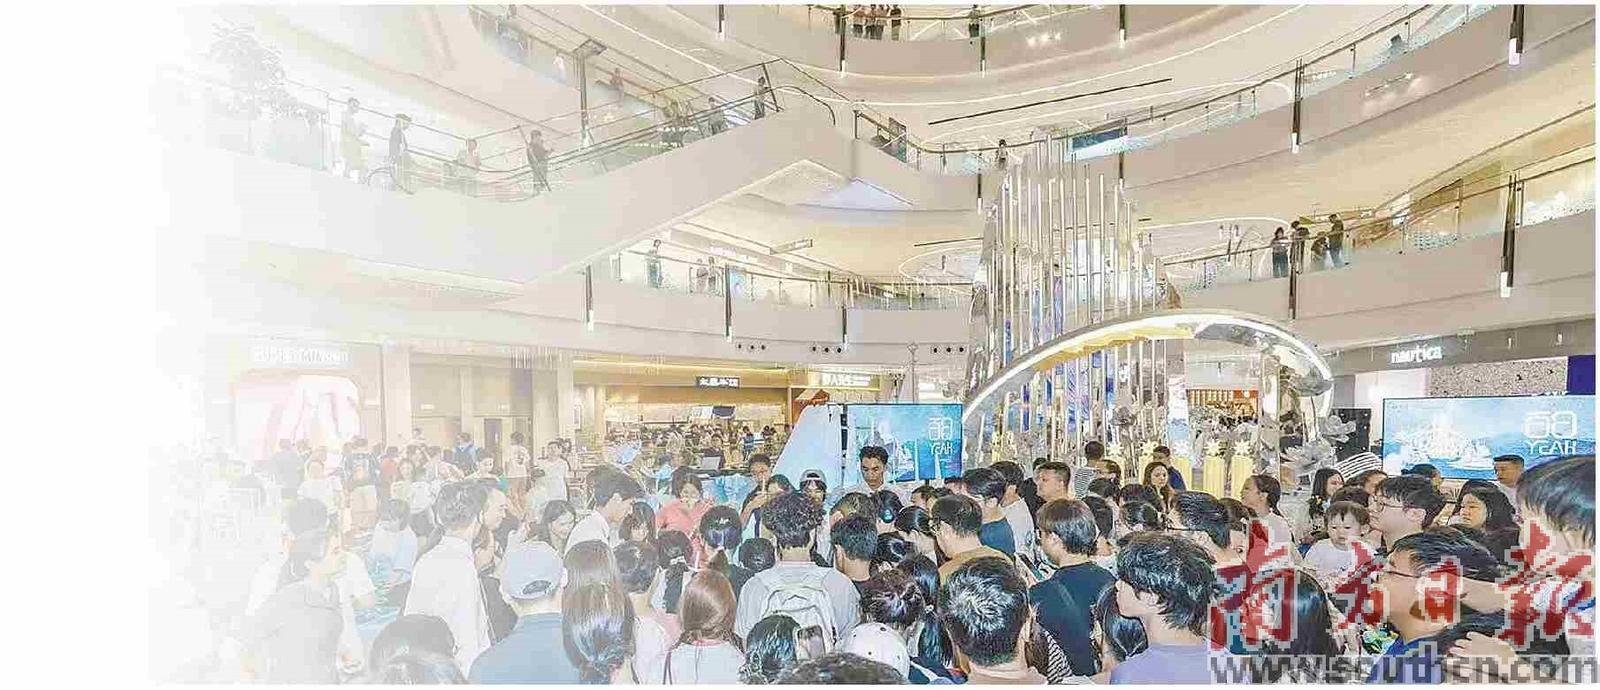
君超中心开业百日,客流量破500万人次。企业供图
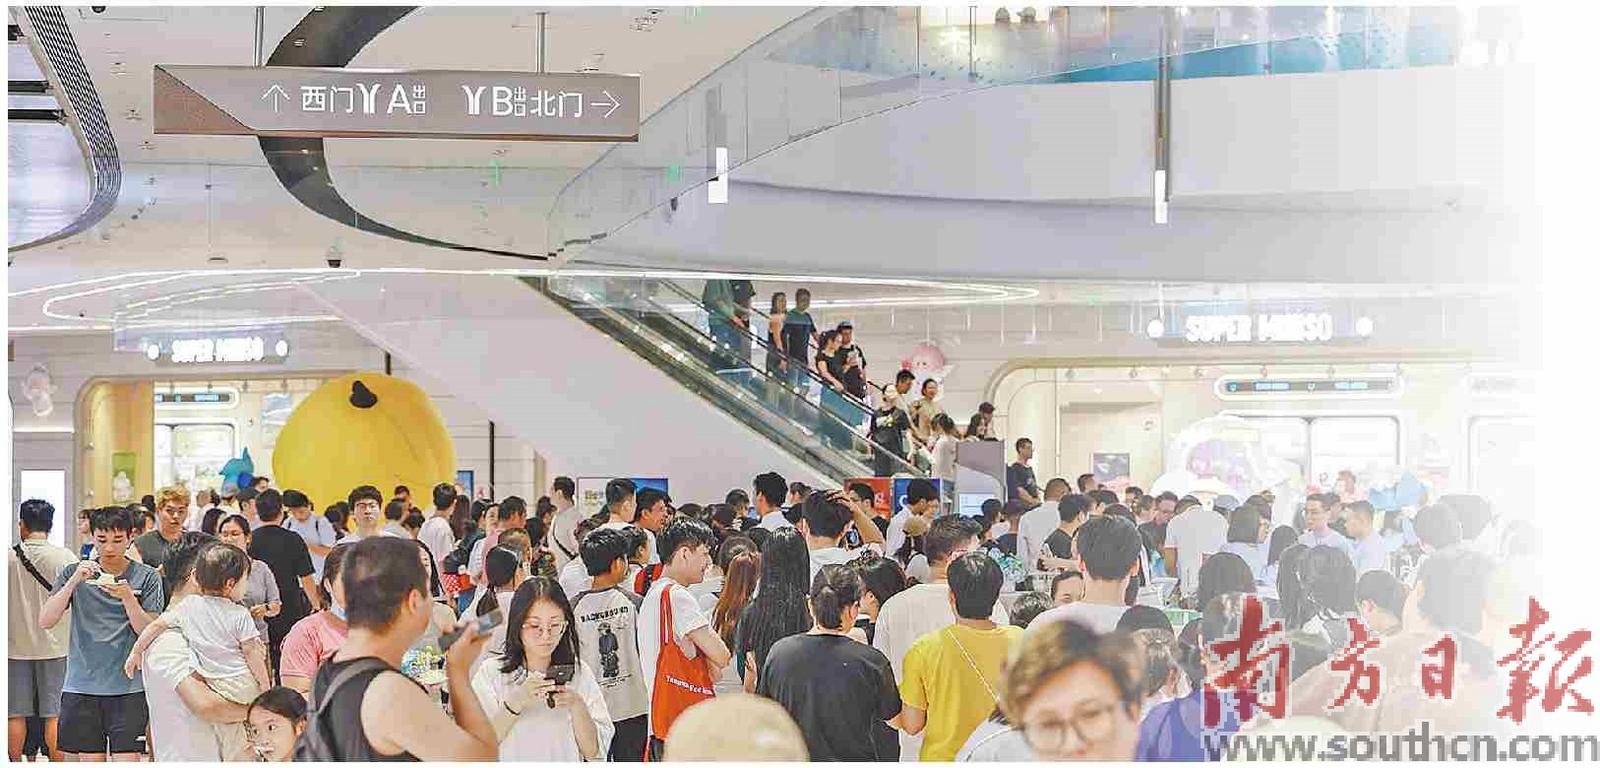
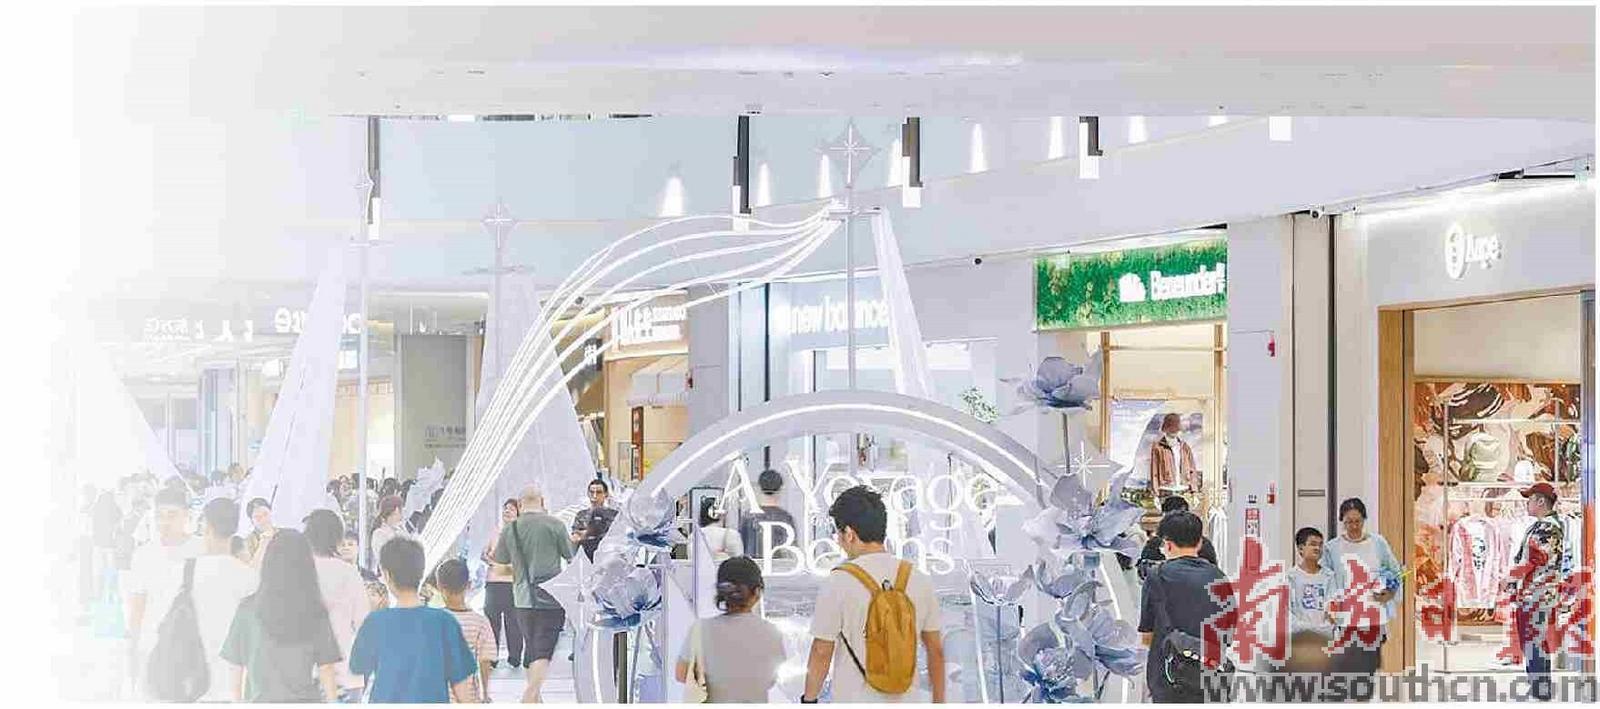
10月17日周六晚上,位于广州国际金融城的君超中心L1层中庭的“此刻·向潮”艺术装置前围满了拍照的年轻人。蒂芙尼蓝的曲面帆影与暖色灯光交织,有游客举着手机蹲在“海浪”边缘找角度。不远处,一家茶饮店门口站满了人,南方日报记者实测点单后等了20多分钟才拿到饮品。君超集团商业管理中心总经理郑海波在采访中印证了这种热度:“今天的人气其实已经盖过了国庆。”一个开业刚满百天的项目,周末客流反超黄金周,放在广州商业的语境里,值得细看。
官方数据显示,开业百天,君超中心客流突破500万人次,项目会员总量突破20万。这背后,2026年下半年的广州商业市场供给端的密度前所未有:白鹅潭万象城携近500家品牌开业,聚龙湾太古里一期以滨水街区形态亮相,天河合生汇在金融城北区试营业,君超中心同期加入战局。
戴德梁行数据显示,仅三季度广州就新增约55.4万平方米优质零售供应,创下2012年以来单季供应高峰,全市优质购物中心总存量攀升至688.6万平方米。数字背后是一个更本质的追问:当多中心格局已成定局,当每一份招商手册都在写“首店”和“体验”,差异化究竟靠什么撑住?进入下半场又靠什么取胜?
●南方日报记者 周中雨
从单核到多核
供给放量改写竞争规则
广州商业从单核走向多核,早已不是趋势判断。培育国际消费中心城市5年间,新增载体基本落位于“5+2+4”商圈体系之内,金融城、琶洲、万博、白鹅潭等商圈加速成型。2026年三季度的集中入市,将多核格局推向了实质性的竞争阶段。
竞争的烈度可以从开业数据中窥见。白鹅潭万象城商业建筑面积超20万平方米,近500家品牌中定制店、旗舰店与首店占比超六成,餐饮板块携手超130家品牌,其中45家为广州首店。10月1日(国庆首日)万象城接待游客约28.7万人次,广州地铁芳村站双向进出站客流均突破12万人次,茶颜悦色广州首店排队时间一度超过5小时,B1层因客流过大而限流。聚龙湾太古里一期则以开放式街区形态差异化切入,约四成商户为华南或广州首店,SKULLPANDA“时间的筑所”全国首站落地百年古榕与红砖古仓之间,15米高的巨型装置成为打卡地标。天河合生汇汇聚超200个品牌,广州首店及区域首店占比超四分之一,永辉全新形象店、MUJI广州双层首店等标杆品牌同步进驻。
三个项目,三种形态,同一时间窗口入市。戴德梁行报告指出,受新增供应集中入市影响,全市空置率环比上升0.6个百分点至9.9%,最优层租金环比下降0.8%至每月每平方米617.7元。租金承压与空置率抬升并行,说明供给端的竞争已经传导到价格层面。简单的“首店数量竞赛”难以构成护城河——首店可以制造开业期的脉冲客流,但排队热潮消退之后,招商手册上那些静态标签能否转化为日常复购,才是真正的考验。
第一太平戴维斯华南区董事总经理吴睿对市场逻辑转变的判断值得玩味:商办市场正从“增量扩张”走向“存量运营”,从“地段为王”走向“资管赋能”。这一逻辑同样适用于零售物业:地段和招商决定起点,运营和资管决定终点。
组团竞争
错位聚合把消费留在板块内
多中心格局的深层逻辑,在于竞争单元从单个项目升级为板块组团。
“我们的重合度连30%都不到。”郑海波对于金融城内部的竞争格局看得很透。据介绍,君超中心以“CHAO+”理念重构消费场景。汇聚超300家品牌,涵盖35+城市首店、旗舰店及品牌最新形象店。值得一提的是,君超中心虽然体量宏大,却并未一味追求“大而全”,而是回归客群逻辑,围绕商务人群及周边家庭客群的全链条生活消费需求,梯度布局时尚零售、娱乐体验、特色餐饮三大主力业态。
差异化除了错位竞争,也是为了“组团出击”。“我们跟美林、合生等会共同把天河东的商圈打造起来,完全跟珠江新城错开。”郑海波指出。不过,他也坦诚,真正意义上的联合运营并不现实,而是通过差异化布局去把消费留在板块内。
这番话点出了广州多中心格局的深层逻辑:组团竞争的本质不是握手言欢的联盟,而是各自找准生态位之后的自然聚合。金融城组团对标的不是珠江新城的高端商务全客层,而是“年轻+运动+潮流”的东部生活方式。君超中心以攀岩、电竞、室内网球等运动潮流业态切入,超300家品牌中城市首店及旗舰店超35家;合生汇守住社区基本盘并引入超200个品牌,主打“首店矩阵+旗舰新店+特色主题店”配置;美林天地补位家庭消费。
这种“错位聚合”比任何纸面上的战略合作协议都更务实。白鹅潭的万象城与太古里同样是这个逻辑:一个做高端盒子,近500家品牌中首店、旗舰店、定制店占比超六成;一个做滨水街区,约四成首店,形态错开,客群互补,西部商圈才真正立得住。第一太平戴维斯在展望中判断,四季度新增供应预计达33万平方米,全年供应规模料超60万平方米,为2020年后新高。供给放量之下,谁能把“组团”从口号变成真实的生态分工,谁或许才更有机会在存量竞争中站住脚。
运营深水区
首店退潮之后靠什么?
差异化竞争的下半场不在招商阶段,而在运营阶段。这一点,广州的商业操盘者们正在形成共识。
首店的脉冲效应真实存在,但日常运营的厚度才是长期留客的关键。君超中心虽然开业初期交出还不错的成绩单,但是郑海波坦言,“大主力店还没完全开业,光靠零售是很难拉动的。”目前,君超中心日均5万客流更多靠的是地铁科韵路站连通后的轨道红利和金融城办公人口的基本盘,但消费转化还有一段路要走。他把希望寄托在11月底之后,等影院、大型餐饮就位,转化率才有机会真正起来。
万象城开业首日,“餐饮先行、零售渐开”的姿态本身就说明问题:一二楼仍有部分运动、快时尚品牌处于筹备状态,茶饮排队的盛况掩盖不了零售端尚未完全就位的现实。太古里用SKULLPANDA全国首站展和滨水空间营造打卡场景,合生汇规划了观光电车轨道和空中非标空间。
这恰恰说明,差异化竞争的下半场不在招商阶段,而在运营阶段。如何运营?君超中心做法是往品牌资源深处挖。麦当劳在这里落的是城市旗舰店,IP植入和互动体验是独有的;SUPER MINISO是全广州第一家超级名创,首发产品优先落店;与名创优品的合作甚至不是固定租金,而是“后点”模式——品牌做得好商场多收,做得差商场也认。
“黄金位置让出来,大家的关系是平等的,不是租客和房东。”郑海波透露,这种弹性租金结构,本质是用短期收益换取品牌的长期资源倾斜,赌的是品牌愿意把稀缺资源持续投进来。
沙面岛则迎来更大尺度的更新。广州市发改委批复投入约53亿元实施全岛改造,市政府工作报告明确提出打造“沙面岛国际消费和文化交流双中心”。与单个购物中心的调改不同,沙面的逻辑是历史底蕴、现代商业与片区联动的融合,试图为广州提供一个兼具文化厚度与商业活力的载体。如果这一尝试成功,它提供的将不是又一个“首店聚集地”,而是一种存量空间价值重构的范式。
展望后市,戴德梁行预测至2027年末广州还有64.1万平方米优质购物中心计划入市,包括天环广州南、广州亚运环宇城等。供给端的密度已经足了,接下来拼的或许是谁能把“错位”做成生态。当广州商业正在从“扩容量变”走向“质变”,广州商业这轮多中心扩容的真正竞赛,正进入运营深水区。
 打印正文