 下载客户端

中东冲突推高油价,美联储三年多来首次加息
25个基点能压住美国通胀吗?
9月16日,在美国首都华盛顿,美国联邦储备委员会主席凯文·沃什出席记者会。 新华社发
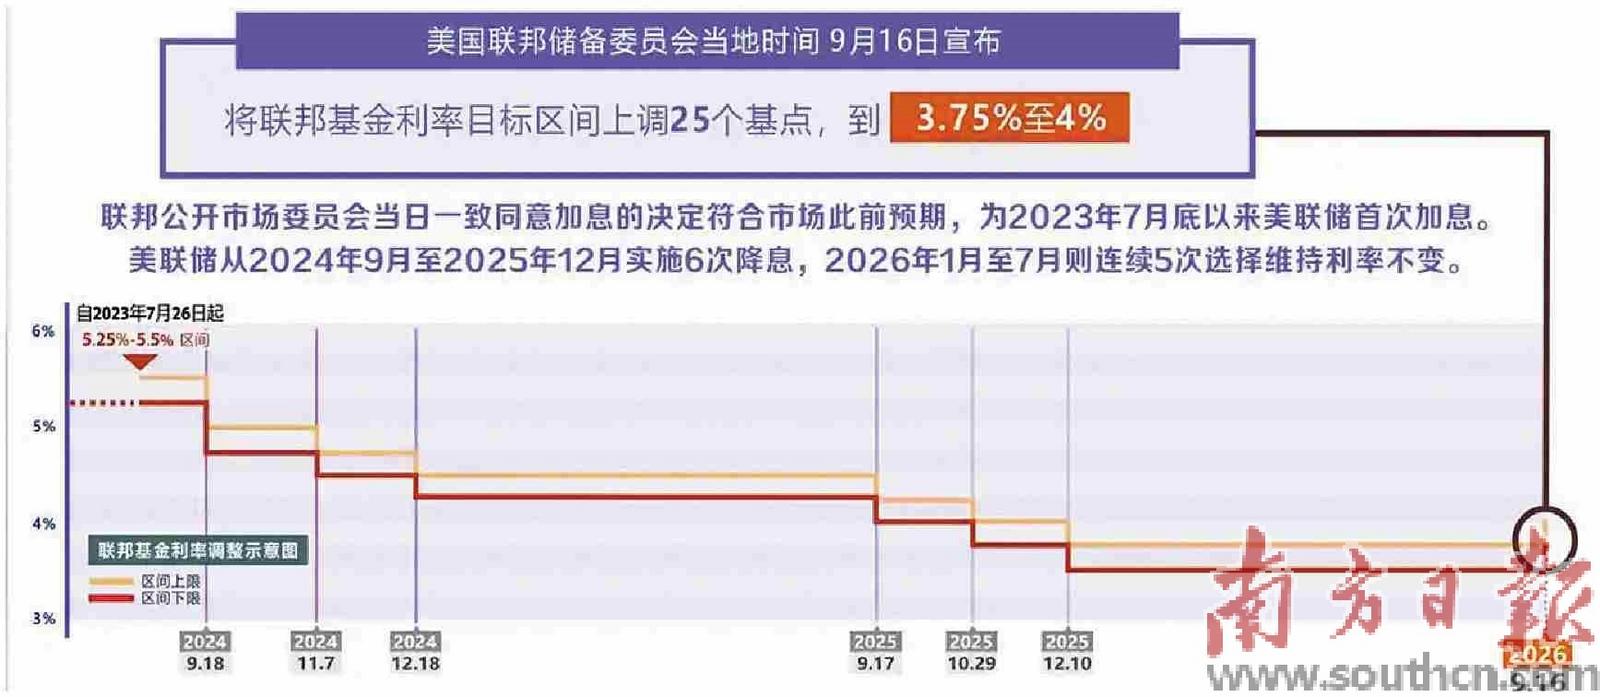
美联储三年多来首次加息。新华社发
扫码关注观天下
当地时间9月16日,美联储按下了三年多来的第一次加息按钮:25个基点,利率区间升至3.75%—4.00%,决议全票通过。
市场反应出人意料:决议公布后,美股一度横盘,投资者以为“靴子落地”,利空出尽。然而半小时后,随着沃什在发布会上说出“通胀率仍然过高,而且高通胀已经持续太久”,道指开始跳水,最终收跌631点,跌幅1.21%。
加息能否压住由供给端冲击驱动的通胀?代价有多大?这是一次性行动,还是周期开启?
●南方日报记者 黎华联
美联储9月议息会议要点
沃什表态
“通胀率仍然过高,而且高通胀已经持续太久。”
“无论是我本人还是其他政策制定者,都对当前通胀下降的速度感到不满意。”
点阵图
●18名美联储官员预计到2026年底联邦基金利率将升至4%—4.25%,即多数官员认为年内还会再加息一次。
●内部分歧明显:4人预计还将加息两次,2人预计不再加息。
●美联储预计,2%的通胀目标要到2029年才能实现。
“靴子”落地,市场为何跳水?
美联储声明表示,通胀率仍处于较高水平,今天的政策行动将有助于通胀更及时地回落至2%的目标水平。
这是美联储三年多来的首次加息,上一次在2023年7月。
决议以12票赞成、0票反对获得通过,新任主席凯文·沃什也投下赞成票。这是他5月下旬就职以来的首次政策转向,而特朗普提名他时曾寄望其降息。
在发布会上,沃什表示:“无论是我本人还是其他政策制定者,都对当前通胀下降的速度感到不满意。”
市场原本以为“靴子落地”会带来利空出尽后的修复行情,但沃什的表态和点阵图把加息从一次性纠偏,变成了新一轮紧缩周期的起点。
美股方面,道指重挫。截至收盘,道指跌631.21点,跌幅1.21%,报51461.90点,创6月中旬以来收盘新低;标普500跌0.45%,纳指仅跌0.01%。KBW银行股指数收跌2.9%,为2月以来最大跌幅。
那么,大洋彼岸的A股会受到多大冲击?
中国首席经济学家论坛理事长、国际金融研究院院长连平认为,A股自身具备较强独立性,国内流动性保持充裕、政策托底力度稳定,整体市场下行空间有限。冲击集中体现在科技股的估值波动上,而非系统性下跌;且国产替代、新技术迭代等产业基本面因素,能够部分对冲外部加息带来的估值压力。但若后续美联储释放进一步紧缩信号,科技股仍会出现短期波动。
通胀持续高企迫使多国连续加息。韩国、挪威、澳大利亚早已行动;美联储加息后,沙特、阿联酋等多国央行纷纷宣布加息25个基点。欧洲央行、英国央行、日本央行都将密集举行货币政策会议,海外市场进入“超级央行周”,迎来新一轮加息潮。
对此,连平表示,全球主要央行将延续整体紧缩、节奏分化的政策格局,高利率将成为未来一年的主流趋势。
通胀高企,为何不得不加?
市场反应如此激烈,更根本的问题是:在经济增长已有放缓迹象的情况下,美联储为什么选择在这个时点加息?
这不是沃什的主动选择,而是被通胀数据逼到墙角后的被动行动。
8月美国CPI创三年来最高水平,接近美联储2%目标水平的两倍,且不是在下降通道中,而是重新抬头。PPI同比涨幅也超出市场预期,意味着企业生产成本快速上升,迟早传导到消费端。
数据传递的信号不是“通胀有点高”,而是“通胀很高,而且还在往上走”。
分析指出,美联储加息实际上承认了特朗普政府在控制通胀方面的无力。尽管特朗普曾承诺要降低物价,但其推行的全球进口关税政策以及美以对伊朗战争引发的能源冲击等,共同导致价格压力持续高企。
更危险的信号是,通胀正在从能源领域向更广泛领域扩散。
美国8月的数据显示,价格压力正从能源向更广泛的经济部门扩散。能源是几乎所有商品和服务的基础性投入,油价上涨通过生产成本、运输费用和化工原料向全产业链传导。一旦涨价蔓延到食品、服务、租金等品类,通胀就从“外部冲击”变成“内生循环”——企业主动提价,工人要求涨工资,形成工资—物价螺旋,要再将其压下去,需要付出更大代价。8月的数据表明,这个转变正在发生。
连平认为,至少从今年下半年到2027年上半年,美联储维持紧缩货币环境将是基准情景。
但此次加息的特殊之处在于:通胀的根源在供给端,而美联储的工具只及于需求端。加息可以抑制需求,却无法恢复霍尔木兹海峡通航,也无法让沙特输油管道重新运转。用需求端的工具应对供给端冲击,注定事倍功半。
工具不对路,代价有多大?
加息是不得不做的选择,但代价将随之而来。
当前美国通胀的原因是能源供应中断,加息可以让美国消费者减少支出,却无法增加中东的原油供给。
前海开源基金首席经济学家杨德龙表示,国际油价居高不下是这次加息的重要诱因。虽然沃什这次在声明中没有谈及中东战争,但是中东战争一直胶着,霍尔木兹海峡被封锁,国际油价逼近110美元/桶的高位,使得通胀再起,加息能否抑制通胀仍存疑。
摩根士丹利指出,高利率会加剧经济的K型分化——大型科技企业凭借现金流和AI红利持续扩张,而依赖银行贷款和浮动利率融资的中小企业、商业地产和传统制造业承受更大压力。
加息后,KBW银行股指数跌2.9%,正是这一压力的即时反映。房地产市场同步承压,抵押贷款利率跟随长端利率上行。银行体系则面临长期债券市值缩水、账面浮亏扩大的风险。
本轮加息最值得警惕的传导链条,是地缘风险转化为美国自身的融资压力。
中东冲突推高油价,油价推高通胀,通胀迫使美联储加息,加息推高利率,又反过来加重美国政府的融资成本。当前,美国联邦债务已突破40万亿美元,10年期美债收益率升至5%意味着年利息支出超过2万亿美元,高于绝大多数国家的GDP。利息支出增加会扩大财政赤字,迫使政府发行更多债务,进而推高收益率,形成恶性循环。
美国选民的痛,最终变成选票上的惩罚。
对美国普通选民而言,加息的感受是具体的:加油更贵了,房贷月供更高了,信用卡利息负担更重了,而工资没有同步上涨。加息消息公布后,白宫发言人表示,美联储的决定“相当令人遗憾”“相当不幸”,并直言利率上升不会改变油价。
对此,连平表示,随着中期选举迫近,短期刺激经济扩张、降低债务利息的诉求已让位于民生维稳需求,尽快遏制物价反弹、缓解居民生活成本压力成为白宫当下核心政治目标。因此,尽管近期特朗普仍口头要求美联储降低利率,但并未对现任主席沃什点名施压甚至进行司法胁迫。更微妙的是10月底召开的联邦公开市场委员会会议。届时,继续加息等于在选举关键时刻再给经济踩刹车;暂停加息,又会被质疑“帮执政党拉票”。
一次性纠偏,还是周期重启?
此次会议释放的最强烈信号,不是25个基点本身,而是点阵图和沃什的表态。
点阵图显示,18名美联储官员预计到2026年底联邦基金利率将升至4%—4.25%,即多数官员认为年内还会再加息一次。但内部分歧明显:4人预计还将加息两次,2人预计不再加息。美联储同时预计,通胀目标要到2029年才能实现。沃什重申通胀“太高且持续太久了”,这使加息从一次性纠偏变成新一轮紧缩周期的起点。
判断后续路径,关键看三个变量。
第一,中东战局是否缓和。若冲突升级、海峡通行量再次下降,油价可能重新冲高,美联储被迫继续加息;若冲突缓和、油价回落,加息周期可能暂停。
第二,通胀是否从能源领域扩散到更广泛领域。若CPI和PPI继续超预期,美联储不得不持续加息;若数据回落,加息空间收窄。
第三,财政压力是否倒逼美联储。若收益率继续上行、金融稳定面临风险,美联储可能被迫放缓加息步伐;但若财政赤字持续扩大、国债供给压力不减,收益率易上难下,反而需要更高政策利率对抗通胀。
三个变量都指向同一方向:中东冲突短期内难以彻底缓和,通胀扩散风险正在上升,财政压力持续加大。叠加多数官员在点阵图中预计年内还将加息这一因素,此次加息更可能是新一轮加息周期的起点,而非一次性行动。
国信证券经济研究所金融团队分析师王剑认为,若后续美伊冲突推动油价持续处于高位,能源价格向核心通胀传导,多次加息概率将明显上升。“油价与通胀演变仍是决定政策路径的关键变量。”
回顾本轮加息,沃什的选择是理性的。但他的工具是有限的,美联储可以提高利率、抑制需求,却无法结束中东冲突,无法恢复海峡通航,也无法削减40万亿美元的债务。
打破这一循环的关键不在美联储的会议室,而在中东的谈判桌。只有地缘冲突缓和、油价回落,通胀压力才能真正缓解,美联储才有空间重新评估政策路径。
策划:彭奕菲 陈颖
 打印正文