
首批商业不动产REITs上市
房企从“盖楼”转型“管楼”仍任重道远
 |
|
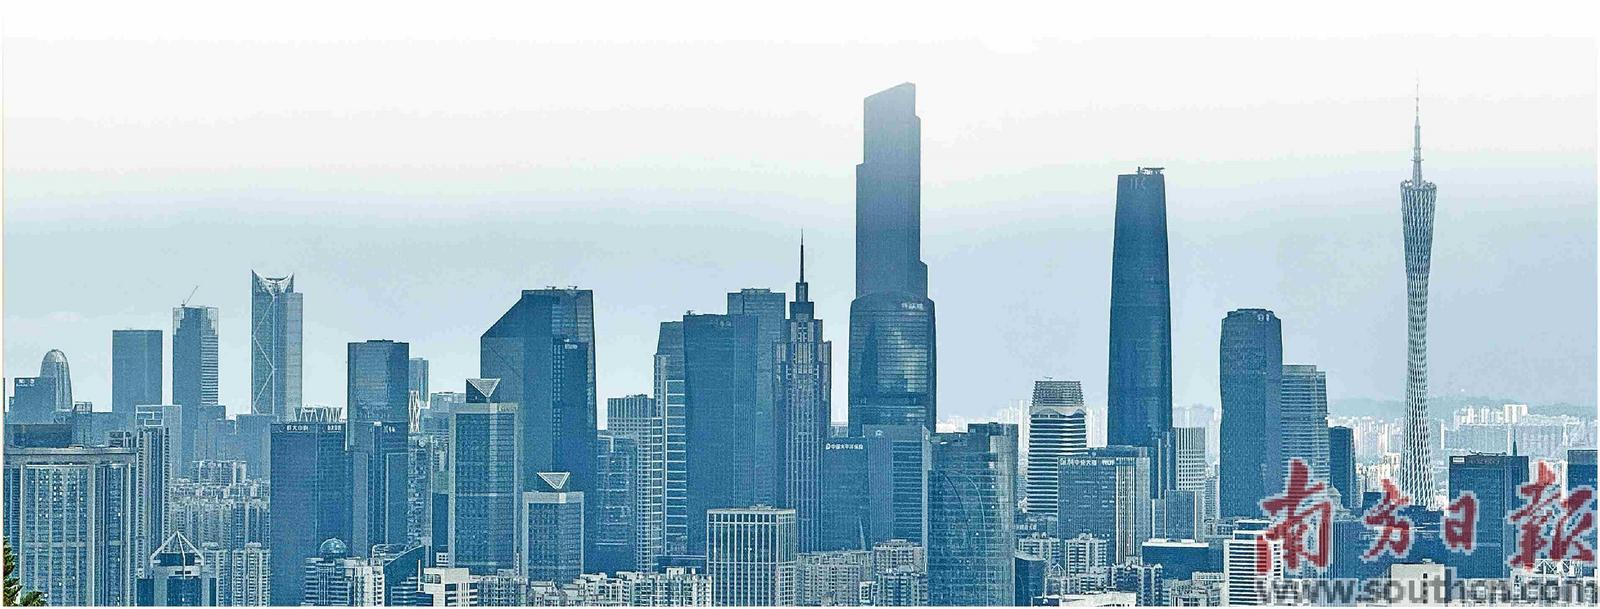
四只商业不动产REITs的正式上市,标志着我国公募REITs市场正式从基础设施单赛道迈入与商业不动产双轮驱动的新阶段。马华 摄 |
6月18日,上海证券交易所迎来资本市场又一里程碑事件。汇添富上海地产商业REIT、中信建投首农商业REIT、国泰海通砂之船商业REIT、中金唯品会商业REIT四只产品集体挂牌上市,标志着我国公募REITs市场正式从基础设施单赛道迈入与商业不动产双轮驱动的新阶段。
在房地产行业正在经历深度调整、加快构建新发展模式的当下,这一事件的意义远超资本市场本身。它意味着“重资产沉淀、轻资产运营”的行业转型方向有了更为坚实的制度支撑,也意味着房地产行业从“增量开发”向“存量运营”的转变,在金融端获得了一条关键性的路径。正如业界所评价的,商业不动产REITs(不动产投资信托基金)的落地,为行业新发展模式的探索提供了重要的资本闭环。
●南方日报记者 周中雨
市场反响热烈,首批产品全线飘红
首批上市的四只商业不动产REITs,其底层资产覆盖商业零售、商业办公楼两大主流业态,均位于北京、上海、郑州、西安、哈尔滨等核心城市的黄金地段。无论是上海黄浦区核心商圈的写字楼,还是运营成熟、客流稳定的奥特莱斯,这些资产都处于稳定运营期,具备高出租率、强运营能力和持续稳定现金流的核心特征。
上市首日,四只商业不动产REITs全部收涨,平均涨幅达3.39%,合计成交金额12.96亿元。其中国泰海通砂之船商业REIT表现最为突出,涨幅达11.08%,位居公募REITs市场涨幅榜首。汇添富上海地产商业REIT、中信建投首农商业REIT和中金唯品会商业REIT亦录得不同程度上涨。
2026年5月下旬,4只产品陆续开启发售,全部提前结束募集,总募集资金超过200亿元,平均网下认购倍数高达78倍。
市场扩容步伐正在加快。截至目前,全市场已受理21只商业不动产REITs,拟募集资金超过600亿元。其中上交所已受理16只,已受理项目发行主体覆盖央企、地方国企、头部民企及外企,资产涵盖商业综合体、商业零售、商业办公楼、酒店等成熟业态。
打通退出通道,助力房企转型
对于房地产行业而言,商业不动产REITs的推出意义深远。
长期以来,商业地产面临结构性难题:开发企业持有优质物业,资产价值可观但流动性极低。一座大型购物中心投资动辄数十亿元,资金沉淀长达数十年,整栋出售难觅买家,分拆变现又不现实,大量资产成为房企资产负债表上“看得见、摸不着”的沉淀资产。
商业不动产REITs的推出,为持有大量商业物业的房企提供了资产上市退出的标准化路径。通过将成熟物业打包上市,原始权益人可实现资产出表、一次性回笼大额权益资金,打通了商业地产“投、融、建、管、退”的完整闭环。
“我们一直在研究REITs,这是一个很好的退出方式,我们确实有不少大宗资产需要处理、变现。”一位头部房企相关负责人告诉记者。
从申报情况来看,市场响应积极。自2025年末证监会启动试点以来,全市场已受理21只商业不动产REITs,发行主体覆盖央企、地方国企、头部民企及外企,其中民营企业占比达47%,外资机构占比13%,发行主体结构更为多元。
对于推进轻资产转型的房企而言,REITs提供了新路径。物业上市后,原始权益人虽让渡了部分股权,但仍可保留运营管理权,以管理服务商身份继续参与运营,收取管理费和业绩提成。房企收入结构有望从“卖一套赚一套”的销售模式,转向“长期收租、持续分成”的运营模式,契合行业从“高杠杆、高周转、高负债”向精细化运营转型的内在要求。
扩容提速,挑战犹存
商业不动产REITs市场扩容正在加速推进。上交所透露,近期还有多只首批项目将依规发行上市。相关部门正在研究推进土地使用权续期、税收支持、保险资金投资等配套举措,为市场长远发展夯实制度基础。戴德梁行北京估价及顾问服务部主管杨枝接受媒体采访时表示,中国内地公募REITs市场增速位居全球前列,但2200亿元的整体体量仍相对偏小,成长空间十分广阔。
然而,挑战同样不容忽视。一是来自市场的挑战。中证REITs全收益指数在5月1日至6月15日期间累计下跌5.28%。截至2026年5月29日,全市场公募REITs总市值为2200.93亿元,较上月减少44.61亿元。市场整体处于阶段性调整之中。
另一方面,房企想借助REITs推进转型也并不容易。在这波行业转型浪潮中,龙湖集团和华润置地是行业内走得比较快的两家房企,是较好的观察样本。
龙湖集团2025年度报告显示,公司实现营业收入973.1亿元,其中运营及服务业务合计收入267.7亿元,贡献核心权益后利润79.2亿元,毛利率超过50%。商业投资航道全年实现租金收入112.1亿元,截至2025年底累计开业运营商场99座,出租率维持在97%的高位。国际评级机构惠誉已将龙湖从“中国房企”评级框架调整至“亚太REIT”框架,从评级视角认可了其业务模式的转变。
值得关注的是,尽管具备大量优质商业资产,龙湖对发行公募REITs却保持审慎态度,更倾向于运用经营性物业贷融资。机构数据显示,到2025年底,龙湖通过物业抵押贷和长租贷获得的融资已超过1000亿元,占全部借款的66%。
华润置地2025年度业绩报告显示,公司全年实现营业收入2814.4亿元,经常性业务收入合计432.8亿元,同比增长3.7%。经常性业务核心净利润达116.5亿元,同比增长13.1%,在核心净利润中占比首次攀升至51.8%。虽然华润置地正式迈入“开发、运营、服务”多赛道驱动的新阶段,但在其战略布局中,开发业务仍是重要的“基本盘”。
两家企业的不同选择反映出,REITs并非房企转型的唯一出路,也并非所有企业的必然选择。在当前市场环境下,债务融资在成本、灵活性和控制权保留方面仍有其优势,REITs并非所有持有型物业的唯一或最优选择。
“正常来说发行REITs的底层资产,一是权属必须清晰无争议,二是产权上不存在抵押等未解决的权利限制。”上述房地产人士告诉记者,这对许多房企来说合规门槛很高,比如一个TOD项目,包含了住宅、酒店、公寓、商业等,天然面临着“合”与“分”的矛盾。
“而且REITs必然有严格资金用途管控,特别是绝对禁止投向商品住宅开发。”其进一步指出。首批商业不动产REITs的监管反馈也印证了资金用途的严格管控。据报道,首批申报的6单商业不动产REITs均被要求补充披露回收资金的具体用途,监管对资金流向高度关注。
“发行REITs要求开发商把资产做成熟,提高估值和自身造血能力,然后才有机会来谈退出。”该房企相关负责人表示能够确定的是,无论是否选择REITs这一工具,具备优质资产沉淀和精细化运营能力的企业,都将在行业深度调整中拥有更多主动权。
业内专家亦指出,REITs上市不是终点,而是起点,企业切勿将REITs视为“提款机”。商场、写字楼的核心竞争力在于招商、运营、客户维护、坪效提升等“慢功夫”,这些精细化管理能力,比传统的开发销售难度更大、要求更高。当前实体商业恢复节奏偏慢、租金承压,正是检验运营真本领的时候。
- 下一篇:
百奥泰的出海合规考