
华中科技大学经济学院教授左月华:
松山湖有望输出可复制产融发展样本
 |
|
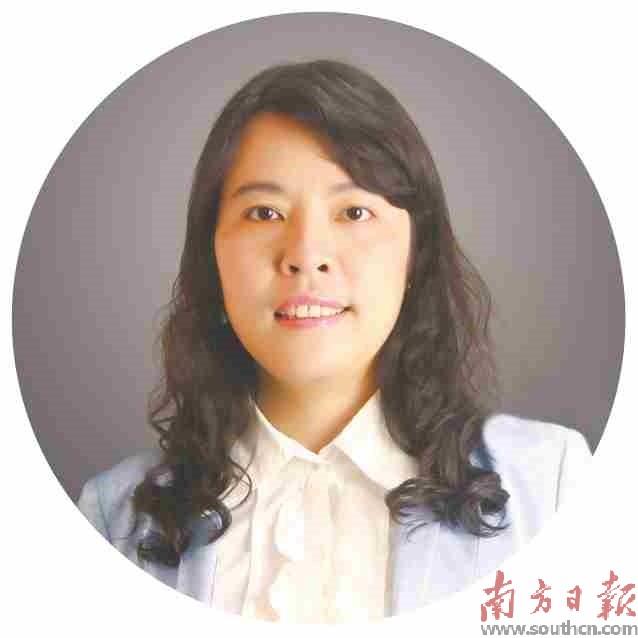
华中科技大学经济学院教授左月华。 受访者供图 |
“东莞松山湖科技金融集聚区并非简单叠加金融资源,而是对制造业城市科技金融改革路径的一次系统性探索。”华中科技大学经济学院教授左月华认为,集聚区以“产业化落地金融”为核心的差异化实践,有望为全国制造强市输出可复制的产融发展样本。
集成化模式破解“信息孤岛”困境
“集成化与分散化两种科技金融服务模式,对企业融资效率和金融机构协同成本的影响存在显著差异。”左月华指出,集成化模式通过平台化、标准化、一体化机制内部化交易成本,大幅缓解信息不对称困境;而分散化模式则依托市场化碎片化合作,虽灵活性强,却面临交易摩擦高、信息割裂严重等问题。
左月华介绍,基于全国省级科创金融平台的DID检验显示,集成化平台可将企业审批时长缩短70%以上,首贷户和科创贷投放规模显著提升。
左月华认为,当前全国科创金融试点集中于一线城市与省会城市,聚焦原始创新与股权融资,缺乏服务万亿制造业集群、聚焦中试产业化的地级市样本。东莞拥有“国家级大科学装置+万亿先进制造集群+国资可控金融生态”的独有禀赋,完全具备打造全国示范样本的潜力。
她提出五大核心突破口:一是打造全国首个大科学装置产业化金融体系,将公共科研资源制度化、标准化应用于商业银行信贷风控;二是构建产业链垂直集成科技金融模式,依托链主信用为中小科创企业批量增信;三是完善国资主导的长周期耐心资本体系;四是健全全链条中试风险分担机制,设立专项中试风险补偿资金池;五是创新产业、科技、金融跨部门协同治理机制,打通部门数据孤岛。
“我国科技金融的发展路径不应该标准化、统一化。”左月华总结道,以东莞为代表的制造业城市,可依托大科学装置赋能、产业链金融集成、中试风险兜底、耐心资本培育的差异化路径,形成服务新型工业化的专属科技金融样本。
制造业城市不可照搬一线城市科创金融模式
对于当前多地争相效仿北京中关村、上海张江的做法,左月华直言:“制造业城市完全无法复制一线城市科创金融模式,必须立足产业禀赋另辟蹊径,走‘根植实体、制造赋能、产业化导向’的差异化科技金融道路。”
她分析,一线城市科创金融模式是顶级资源禀赋的特殊产物,与东莞等制造业城市存在不可逾越的禀赋鸿沟。松山湖的破题思路是,摒弃“重原始创新、重股权孵化”的一线城市路径,转向“产业化落地金融”,打造以产业链垂直金融为主体、政策性风险分担为支撑、国资产业资本为补充、中试产业转化为核心的特色科技金融模式。
大科学装置重构硬科技“技术信用”体系
在左月华看来,松山湖兼具大科学装置与制造业集群的双重禀赋,能够形成普通科创园区不具备的“化学反应”,这是松山湖独有、不可复制的核心优势。
一是重构硬科技信用估值体系。中国散裂中子源可提供权威材料表征、失效分析、工艺验证的标准化实验数据,将“纸面专利”转化为可核验、可量化的硬核技术资产,为金融机构风控提供第三方权威依据,催生“技术数据授信”新模式,解决新材料、半导体、高端装备企业技术估值难题。
二是打通创新链“死亡谷”。大科学装置提供了公共科研验证能力,让技术创新从“经验制造”升级为“科学验证制造”,补齐了基础研究、小试验证、中试熟化的前端创新短板,构建“财政机制补贴支撑基础研究、拨投结合赋能小试项目、信贷租赁支撑量产扩产”的分层资金体系,实现公共科研资源、政策资本、市场资本的接力赋能,对冲长周期研发风险。
三是培育大装置配套产业链金融集群。依托大科学装置技术迭代方向,可通过专项产业基金、链主协同增信机制,引导资本精准布局国产替代与工艺升级赛道,形成“技术验证—资本布局—产业落地”的正向循环。
四是适配长周期硬科技创新。大科学装置技术转化周期长达5—10年,依托科学城政策背书,可落地超长周期国资母基金、中长期技改贷、中试风险保险,建立国资容错考核机制,弥补市场化短期资本的适配短板。
左月华指出,美国劳伦斯伯克利国家实验室、欧洲ESRF同步辐射光源等国际机构已形成成熟范式:以公共大科学装置承担技术验证公共职能,政府兜底早期基础研究风险,产业资本、政策性银行接力产业化落地。这一范式高度适配松山湖“基础科研+制造产业化”的混合生态。
- 下一篇:
“我们看好松山湖的未来”