
佛山发布2025年金融审判十大典型案例
涉互联网保险举证、科创园区6.2亿元债务化解等热点
 |
|
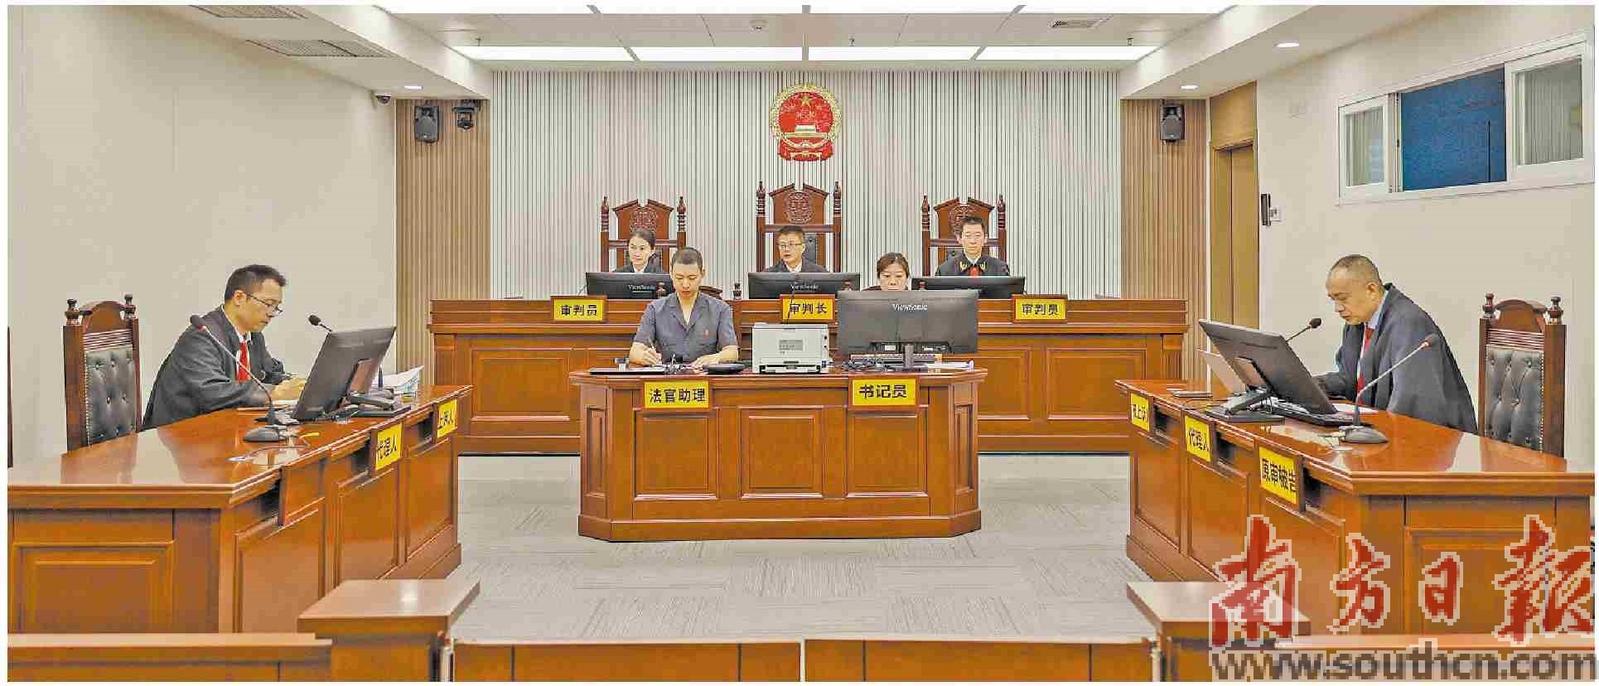
5月19日,佛山市中级人民法院在中央法务区进行一起商事巡回审判。佛山中院供图 |
金融审判关乎经济命脉,是保障市场主体资金安全、维护金融市场健康运行的坚实屏障,也是推动经济社会高质量发展的核心引擎。随着金融创新的持续深化和各类金融业态的加速迭代,金融纠纷的依法妥善化解已成为人民法院服务实体经济、防范化解风险、优化营商环境的重要领域。
为充分发挥典型案例的示范引领作用,佛山市中级人民法院联合国家金融监督管理总局佛山监管分局、中共佛山市委金融委员会办公室,围绕金融业务合规、风险防范与纠纷化解中的重点问题,共同发布“2025年金融审判十大典型案例”。此次发布的案例覆盖金融借款、保险、融资租赁等重点领域,既通过金融借款合同条款效力认定、混合担保中债权实现顺序等裁判规则,明确金融交易的行为边界;又对免责条款提示说明义务、投保人如实告知义务等问题作出清晰回应;同时创新运用实现担保物权特别程序、“股权质押置换+债务重组+行业调解”等机制,有效降低债权兑现成本、化解融资僵局。此次典型案例的发布,旨在以示范案例强化金融机构合规意识、提升群众金融风险防范能力,进而规范金融市场交易秩序、统一司法裁判尺度,以法治力量筑牢金融安全防线,为佛山营造稳定、公平、透明、可预期的法治化营商环境,为服务佛山“十五五”发展规划及经济社会高质量发展提供坚实司法保障。
撰文:唐梦 冷瑞雪 李梦璇
【案例解读一】
李某与某保险公司财产保险合同纠纷一案
——互联网保险免责条款提示说明义务的举证标准认定
【基本案情】
李某以互联网电子投保方式,为其名下车辆向某保险公司投保交强险和商业险。保险期间,李某在驾驶证处于注销可恢复状态下驾驶案涉车辆发生单方碰撞事故,造成车辆损坏及车上人员受伤,经交警认定负事故全部责任。事故发生后,某保险公司以李某无证驾驶属于保险合同约定的免责情形为由拒绝理赔。李某遂向法院提起诉讼,主张某保险公司未就案涉免责格式条款履行提示说明义务,免责格式条款不发生效力,请求判令某保险公司赔付车辆损失及鉴定费。诉讼中,某保险公司辩称其已就免责格式条款履行提示说明义务,不应理赔,但仅提交与案涉投保流程在合同条款名称、条款内容、投保页面、操作设置等方面存在差异的通用投保演示视频、投保步骤公证书证明。
【裁判结果】
佛山市禅城区人民法院一审、佛山市中级人民法院二审均认为,依据《中华人民共和国保险法》第十七条的规定,保险人未作提示的免责格式条款无效。依据中国银保监会《互联网保险业务监管办法》第三十三条、《关于规范互联网保险销售行为可回溯管理的通知》第十五条、第十八条的规定,互联网保险中保险人主张其在投保人投保过程中已履行免责条款提示说明义务的,应提供符合监管规定的可回溯电子记录予以证明,包括但不限于销售页面、投保人操作轨迹、在线解释说明记录等。本案中,保险人某保险公司所提交材料无法真实还原案涉投保过程,不足以证明某保险公司已履行提示义务,案涉免责条款不产生效力。故结合鉴定评估结果,一审判令某保险公司向李某支付保险金45384元、评估鉴定费3500元;二审驳回某保险公司上诉,维持原判。
【典型意义】
本案明确互联网保险中,保险人履行免责条款提示说明义务,应以能完整还原投保流程的可回溯电子记录为核心举证标准,否定了与实际流程存在差异的通用投保流程演示视频、公证书等形式化证据的证明力。本案将保险法规则与互联网保险监管要求有机衔接,有助于统一互联网保险纠纷免责条款提示说明义务的举证裁判标准,强化保险机构举证与合规责任,倒逼机构规范互联网保险销售的可回溯管理,从源头遏制“默认勾选”“条款隐藏”“流程形式化”等行业乱象,减少纠纷产生,同时充分保护处于信息弱势地位的保险消费者合法权益,契合“加强金融消费者权益保护”的司法导向,有力推动互联网保险市场规范健康发展。
【案例解读二】
某银行与某置业公司等金融借款合同纠纷案
——“股权质押置换+债务重组+行业调解”组合拳化解超6亿元科创园区融资僵局
【基本案情】
某置业公司为打造粤港澳大湾区重点高科技产业园区,共向某银行借款6.2亿元,并以园区项目应收账款作为质押担保,其他关联公司提供连带责任保证。因资金回笼进度未达预期,置业公司未能按期偿还借款,某银行诉至法院,要求支付全部贷款本息及违约金合计约6000万元,并主张对担保物行使优先受偿权,要求保证人承担连带清偿责任。法院依申请对某置业公司及其集团公司等银行账户、产业园区100多套房产采取了财产保全措施。
【调处情况】
佛山市顺德区人民法院审理认为,案涉纠纷事关高科技产业园区运营,涉及面广,各方利益交织,处理难度大。立足保障区域重点产业链稳定的高度,本案由法院设立的科创金融司法保障中心牵头,委托两家金融行业调解组织联合开展调解。考虑到一方面债务人核心资产即园区房产采取保全措施后面临贬值大、变现难等困境;另一方面,被查封房产直接阻碍了园区销售与资金回笼,危及园区内数十家“专精特新”企业的正常经营与稳定,可能引发连锁风险。法院与调解员组织多轮“背靠背”沟通,向银行阐明僵化保全收益会贬值,而“放水养鱼”更有利于债权实现。法院向某置业公司及某集团公司释明,必须提供足以覆盖银行风险的新增担保,才能换取解封。最终通过“股权质押置换房产查封”、某置业公司及其关联方追加提供不动产抵押、应收账款质押等共计7项增信措施,促进各方达成一揽子调解协议。该协议不仅助力金融机构快速回收债权,又推动民营企业从“危机”走向“转机”,更保护了购房者的合法权益,用心用情解决民营企业在金融领域的急难愁盼。
【典型意义】
本案是坚持债权人与债务人平等保护的司法理念,运用行业专业调解机制,实质性化解大型科创产业园区金融债务风险的典型案例。调解中充分发挥金融行业调解组织“懂金融、懂产业、懂政策”的独特优势,法院创造性运用“担保置换”破解“保全僵局”,以“增量增信”为前提推动“债务重组”,最终促成“降息展期”的纾困方案。该模式成功平衡了金融机构的债权安全与科创企业的生存发展,将一场可能引发区域经济波动的债务危机,转化为助力企业渡过难关、产业转型升级的转机,一次性化解本案及潜在的衍生纠纷。为化解同类重大涉企金融纠纷,提供了“司法引导、行业主调、增量担保、重组纾困”的可复制方案,彰显了多元解纷机制在服务实体经济、优化营商环境中的重要作用。
金融审判十大典型案例目录
案例1
某银行与周某田、孙某侠金融借款合同纠纷一案
——借款合同中“可能危及贷款人债权”条款的效力与适用
案例2
李某与某保险公司财产保险合同纠纷一案
——互联网保险免责条款提示说明义务的举证标准认定
案例3
麦某雄与某保险公司人身保险合同纠纷一案
——员工福利保险中实质投保人故意未履行如实告知义务的认定
案例4
吴某、黄某诉某保险公司人身保险合同纠纷一案
——疾病身故保险金赔付中保险合同射幸原则与未成年人身故保险金限额的司法认定
案例5
某银行诉某公司金融借款合同纠纷一案
——借款人未按监管协议规范资金流动时银行有权宣布贷款提前到期
案例6
某农商银行申请区某实现担保物权一案
——创新运用实现担保物权特别程序大幅降低企业债权兑现成本
案例7
某融资租赁公司与某印刷厂等融资租赁合同纠纷一案
——融资租赁合同中约定的不合理服务费用不受保护
案例8
某银行与某置业公司等金融借款合同纠纷案
——“股权质押置换+债务重组+行业调解”组合拳化解超6亿元科创园区融资僵局
案例9
叶某与某银行等储蓄存款合同纠纷案
——未尽到安全保障义务及附随义务的金融机构需对网络盗刷交易情形承担相应责任
案例10
某银行某分行诉某房地产公司等金融借款合同纠纷案
——混合担保中实现债权顺序的认定与“房地一体”原则的适用边界
- 上一篇:
高明竞逐低碳经济赛道