
深圳建行构建金融“双螺旋”
托举科技“长周期”,连接世界“大网络”
 |
|
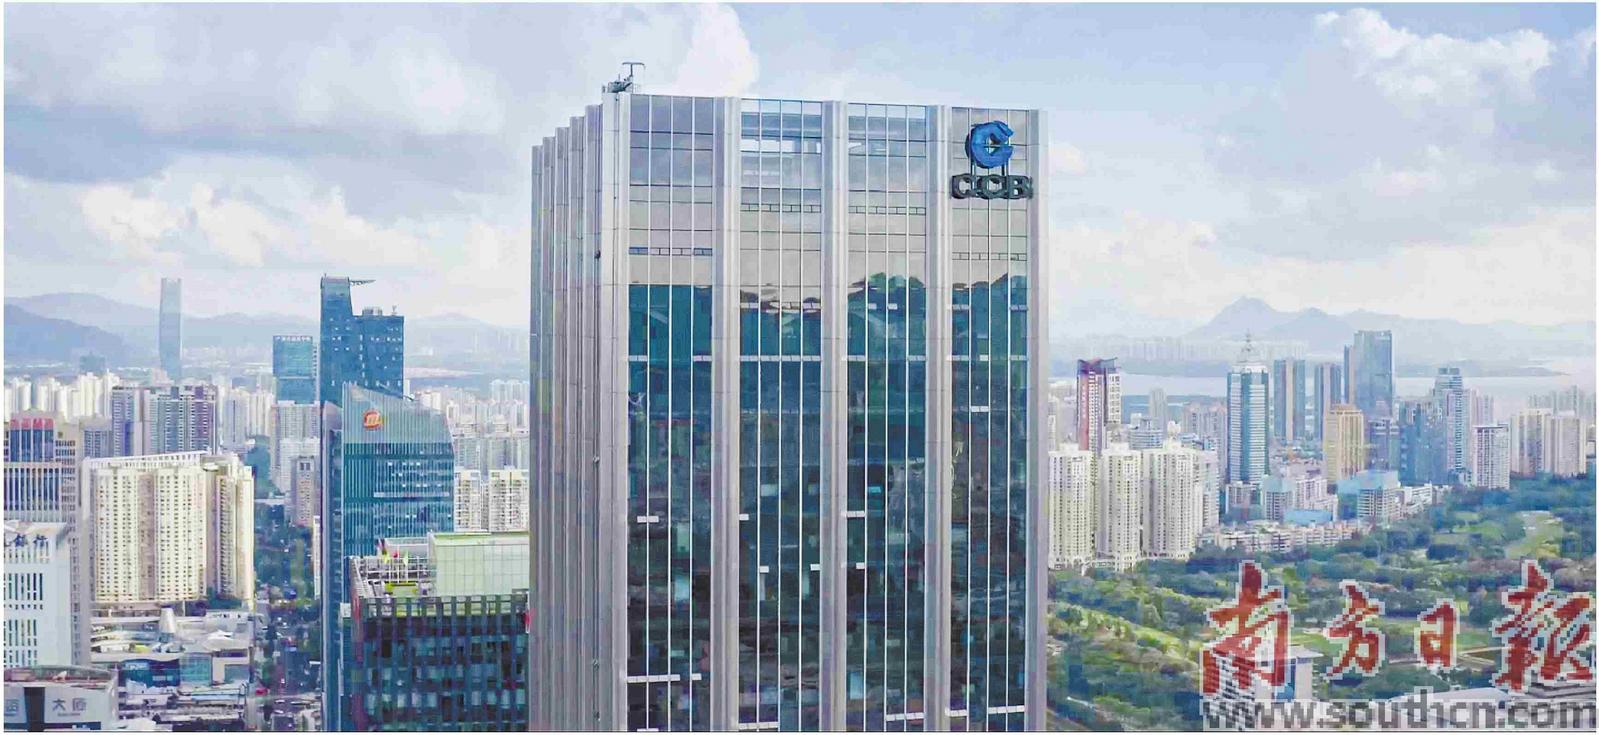
中国建设银行深圳市分行。 |
 |
|
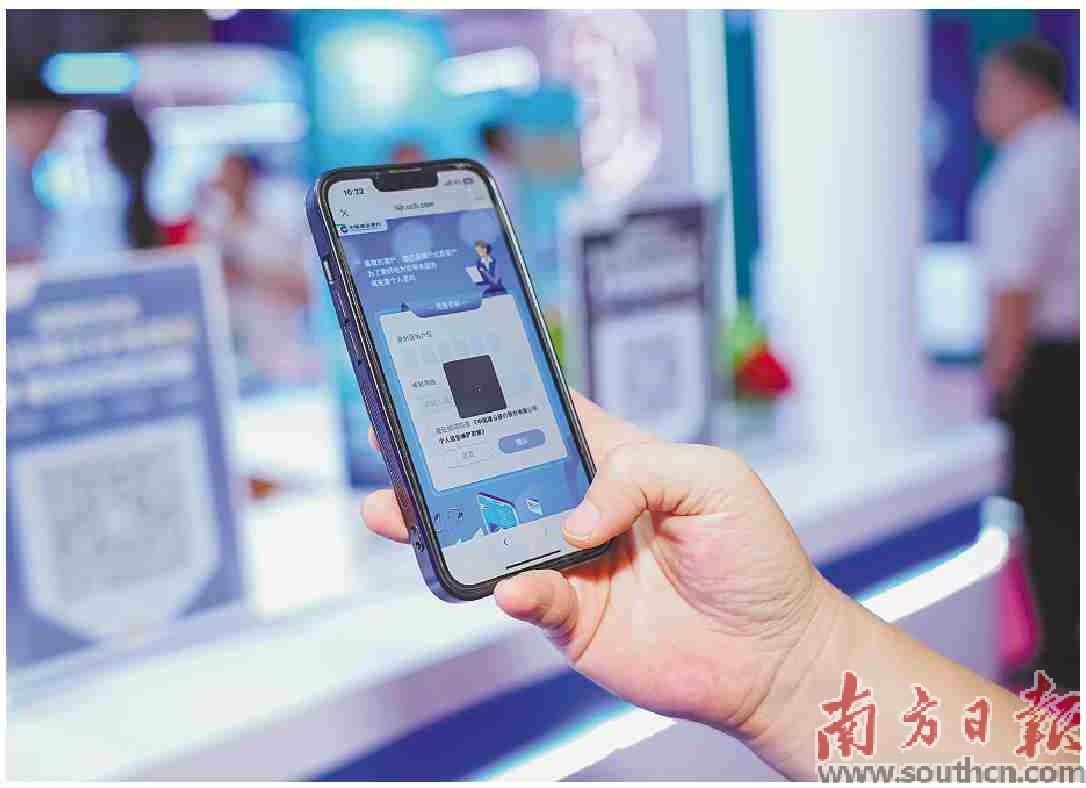
市民扫码建行企业微信体验线上金融服务。 |
 |
|
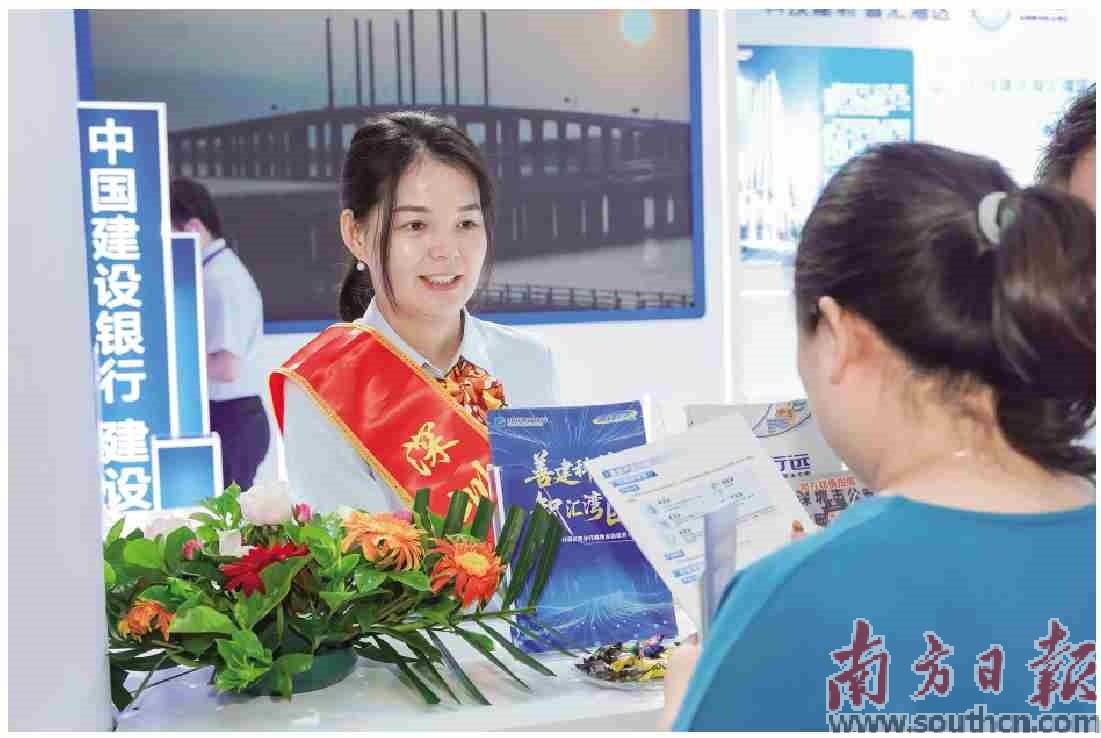
建行工作人员向观展市民介绍金融服务。 |
在粤港澳大湾区的版图上,深圳始终是一块创新热土。这里每平方公里约有10家国家级高新技术企业,PCT国际专利申请量连续多年居全国首位。如何真正读懂这些“从0到1”“从1到100”的技术跃迁,是一个横亘在金融机构面前的长期考题。
2026年,恰逢APEC“开放、创新、合作”优先议题深化落地之年。中国建设银行深圳市分行(以下简称“深圳建行”)交出了一份亮眼答卷:科技贷款余额超2900亿元,跨境人民币业务规模超8000亿元,连续五年开展科技金融专项行动,存贷款规模双超万亿、保持深圳四大行第一。
在本届深圳国际金融博览会(以下简称“金博会”)上,深圳建行展示出正试图构建的一条“企业生命周期×技术生命周期”金融双螺旋,将信贷、股权、债券、保险、租赁、证券、基金、撮合、链接、孵化十项服务编织成网,托举起一个开放、共享的科技金融生态圈。
作者:许懿 赵轶
受访者供图
从“看懂报表”到“看懂技术”,全生命周期金融如何破题?
传统银行信贷的逻辑,是看过去——看抵押物、看现金流、看盈利记录。但在深圳,大量科技企业在初创期既无盈利也无厂房,有的只是一纸专利和几个研发人员。如何服务这样的企业?深圳建行的答案是:从“看报表”转向“看技术”,从“单点放贷”转向“全周期陪伴”。
“科技创新遵循‘0—1—10—100’的全链条规律。每一个阶段的金融需求截然不同。”深圳建行相关负责人表示。基于这一洞察,该行将服务拆解为三个阶段,并针对每个阶段设计了差异化的金融工具。
在“0到1”的初创阶段,企业最缺的是“第一笔信用”。为此,深圳建行搭建了同业首个小微科技企业数字化融资平台,并依托这一平台,主动对接政府部门、创投机构、产业园区等“科技企业聚集场景”,创新了40余个平台专属服务产品。数据显示,截至2026年4月末,该平台已服务企业超1.2万户,授信超7000家,累计放款超210亿元。
更具突破性的尝试是与创投机构的联动。深圳建行与深圳市天使母基金、深创投等机构合作,推出“天使贷”“红土贷”等产品,实现“见投即贷”。只要企业获得头部创投机构的投资,银行便快速跟进授信。产品上线至今,合计为近300家已投企业提供授信支持。
深圳市某科技有限公司作为一家生产特种装备的国家高新技术企业、专精特新中小企业,在2025年承接了纪念中国人民抗日战争暨世界反法西斯战争胜利80周年大会阅兵装备生产任务。面对该企业的短期资金需求,深圳建行与当地政府部门深度合作,创新推出“深融贷”特色产品,首次将特种资质、专项资金补贴、特种合同纳入企业额度增信范畴。产品推出当日,深圳建行即为企业发放300万元贷款,有力保障了特种装备研制任务的顺利生产。
在“1到10”的成长期,企业需要的不再是“救命钱”,而是“加速器”。深圳建行以科技易贷、科技研发贷、科技转化贷等专属产品为抓手,依托中型科技企业测额模型、简化申报材料等数字化工具,大幅提升放款效率。与此同时,该行通过基金矩阵、股权投资、投贷联动等母子协同业务,助推企业稳健发展与价值实现。截至目前,已联动建信投资完成70亿元深圳市产业链主母基金工商注册,推动建信投资与深创投合作设立500亿元大湾区国创引导基金。联动子公司落地科技企业股权投资合计17亿元。
深圳某智能科技企业的成长轨迹是这一模式的最佳注脚。作为业界领先的3D检测产品供应商,该企业从创立之初便与深圳建行相伴而行。初创期,建行以“孵化云贷”发放首笔信用贷款;伴随技术迭代与订单放量,以普惠“善”系列信贷产品提额助力产能跃升;获评国家级专精特新“小巨人”后,分行通过“股权+债权”双轮驱动,以“建信股权投资+建信股权贷”赋能数千万元,支持企业产能扩张与研发投入。
到了“10到100”的成熟期,龙头企业需要的则是“生态级”服务。深圳建行通过产业基金、并购融资、债券承销等一揽子综合金融服务,配合企业引战、定增、强链补链等多元化场景需求。截至2026年4月末,该行科创债券承销规模47亿元。
从深圳到全球,跨境金融如何打通“最后一公里”?
如果说科技金融是深圳建行服务本土创新的“纵轴”,那么跨境金融就是其连接世界的“横轴”。作为建行系统内最早开办国际业务的分行之一,深圳建行自1982年成立以来,便与深圳经济特区的对外开放战略同频共振。
2026年,深圳建行紧扣APEC“开放、创新、合作”三大优先领域,立足深圳作为国内国际双循环枢纽的定位,充分发挥集团全球化网络优势。目前,建设银行拥有160个境外机构,覆盖全球六大洲29个国家和地区,境外合作银行超1800家,代理行及清算网络覆盖全球。
在跨境结算领域,深圳建行打出了一套“便利化”组合拳。2025年,其跨境人民币业务规模超8000亿元,成为全市前两大承办银行之一。该行打造的“龙企汇”对公外汇服务品牌,推出“跨境零元汇&五折结售汇”优惠,惠及中小微外贸外资企业超万家。此外,“跨境易支付”服务实现了“点对点”实时到账,并推出“建亚多币种支付”,为前海企业提供全线上境外购付汇服务。多边央行数字货币桥应用规模已超百亿。
在跨境融资领域,深圳建行与中国国际贸易“单一窗口”合作,推出大数据贸易融资产品“跨境快贷”,已服务小微外贸企业超500家,提供融资支持超20亿元。更宏大的布局在于统筹境内外、本外币“两个市场、两种资源”,为跨境经营企业提供境内外贸易融资、跨境直贷、跨境并购、跨境供应链融资等全场景服务。截至2026年4月末,已累计为130余家科技企业提供近200亿元贷款支持。
在全球化布局与全产业链发展中,一家来自深圳的某新能源企业面临境内外资金统筹、应收账款保理、跨境供应链融资等多重挑战。深圳建行深入落实“科技金融”战略,创新推出一体化跨境供应链融资方案,通过“1+1”融资模式(1家境内核心平台+1家境外核心平台),有效解决了各子公司分散授信、跨区域操作成本大、效率低等难题,实现了“一点对全国”+“一点对全球”的服务能级跃升。自2025年9月以来,该方案已累计投放内外贸融资超140亿元。
在更高维度的资本市场领域,深圳建行协同建行亚洲、建银国际,为“A+H”两地上市企业提供政策咨询、保荐承销、外汇登记、跨境资金结算等综合服务。2025年以来,服务规模近100亿港元。同时,该行还可为企业“走出去”与境外资金“引进来”提供ODI/FDI/QFLP/QFI/QDII外汇登记、投资资金汇划等一站式服务。
金融枢纽背后,一家大行的国家战略支点
深圳建行的探索并非孤立的业务创新,而是嵌入在国家科技自立自强与高水平对外开放的宏观叙事之中。
中央金融工作会议明确提出,要做好科技金融、绿色金融、普惠金融、养老金融、数字金融“五篇大文章”。其中,科技金融被置于首位。与此同时,《粤港澳大湾区发展规划纲要》强调要建设国际科技创新中心。深圳作为大湾区核心引擎,其对金融的需求早已超越简单的资金融通,而是要求金融成为“创新生态的共建者”。
深圳建行提出的“科技金融综合枢纽”概念,正是对这一要求的回应。所谓“枢纽”,不仅是资金的集散地,更是信息、资源、服务、政策的连接器。该行通过“双螺旋驱动”,同时关照企业生命周期与技术生命周期,试图破解“银行看不懂科技、科技够不着银行”的长期症结。
“我们不是简单地把贷款从线下搬到线上,而是重构了风险判断的逻辑。”一位深圳建行内部人士透露,该行已组建了专门的科技金融团队,成员不仅懂金融,更懂产业技术路线、知识产权评估和成果转化规律。
而在跨境领域,深圳建行的角色也在升级,从“结算银行”走向“综合服务商”。面对全球供应链重构、地缘政治复杂化的新形势,中国企业出海不再只是卖产品,而是需要全球资金管理、跨境税务筹划、境外上市、海外并购等一揽子服务。深圳建行依托建行集团的全球化网络和多牌照优势,正在将这些服务打包成“工具箱”,交给走出去的企业。
回望深圳建行的发展历程,从1982年伴随经济特区诞生,到今天存贷款规模双超万亿、服务1600万个人客户和32.5万公司类客户,这家银行的成长轨迹与深圳的崛起高度重合。而当下,当科技创新成为国家命运所系,当对外开放进入制度型深水区,深圳建行选择了一条更难但也更有价值的路,用金融的“双螺旋”,托举科技的“长周期”,连接世界的“大网络”。
善建行远,圳通全球。正如深圳建行在金博会展板上所写:“实现全过程创新、全链条加速”,这不仅是一家银行的服务承诺,更是一个经济特区在新时代的金融自觉。