
2025年净利润大跌474.89%
万泰生物:成也“苗”,败亦“苗”
 |
|
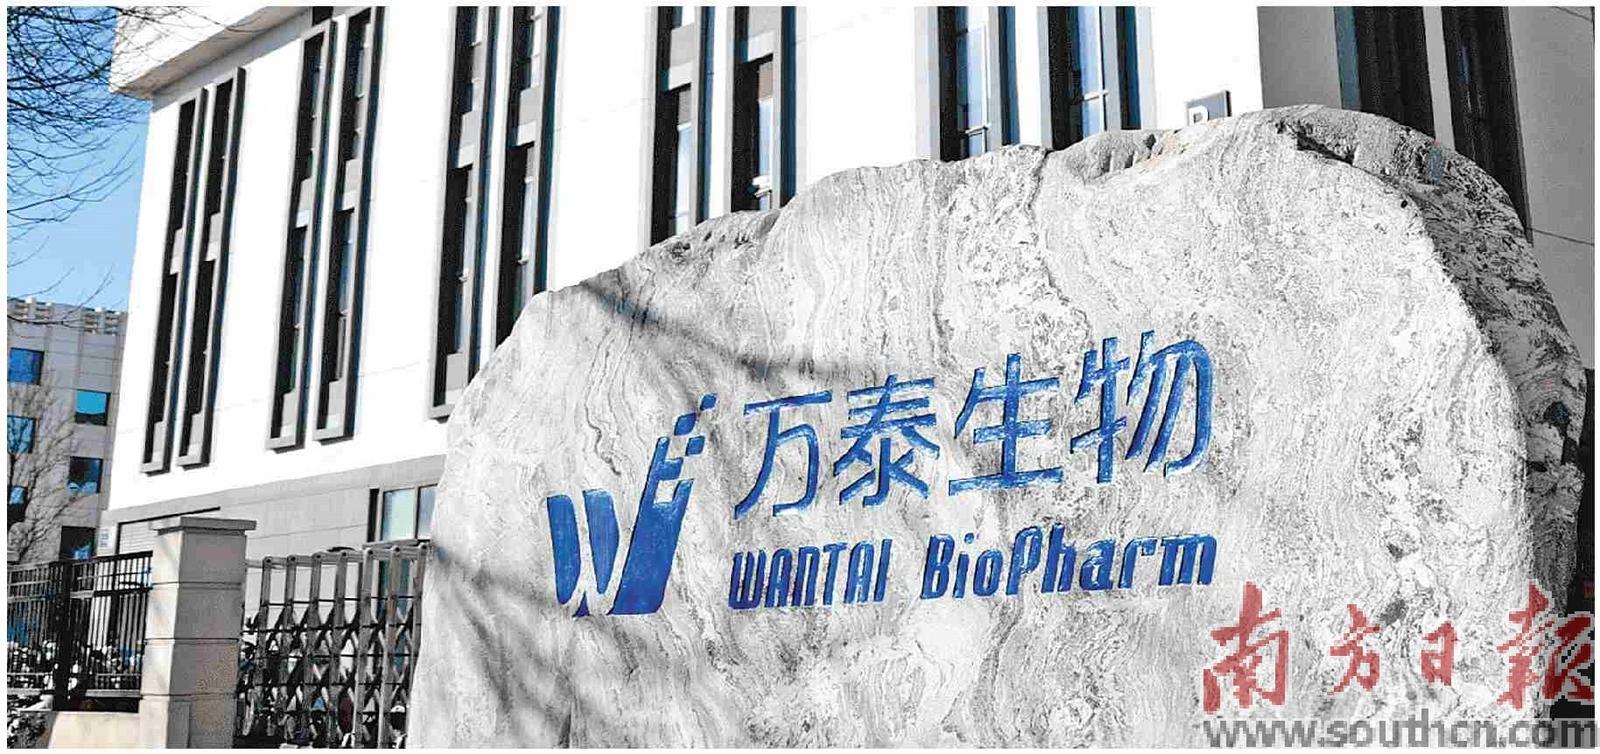
曾凭借国产二价HPV疫苗缔造业绩增长神话的万泰生物,受多重外部因素叠加影响,经营面临较大挑战。 图片来源于万泰生物官网 |
2025年,国产疫苗厂商的日子普遍不好过。受集采政策、行业竞争、消费者疫苗犹豫等多重因素影响,行业整体收入大幅下滑。曾凭借国产二价HPV疫苗缔造业绩增长神话的万泰生物,也不能幸免。
4月20日,万泰生物披露2025年度业绩报告。报告期内,实现营收18.19亿元,同比下降18.99%;归母净利润-3.98亿元,同比下降474.89%。分季度数据显示,公司净利润在第四季度出现环比“大跳水”,在连续三个季度亏损的基础上,暴跌665.23%至-2.25亿元,单季度亏损额远超前三季度总和。
这是万泰生物自2022年突破111亿元营收大关后,连续三年营收净利双降,而近500%的大幅亏损则是其上市以来的最差水平。
业绩全面承压
万泰生物在财报中表示,2025年公司经营面临较大挑战,受行业政策调控、市场竞争加剧等多重外部因素叠加影响,疫苗和诊断试剂两大核心业务板块均承受阶段性经营压力,直接导致了公司利润出现大幅下滑、整体亏损。
疫苗板块仅实现营收4.57亿元,同比下降24.63%,不足2022年84.93亿元营收巅峰的零头;毛利率减少43.18个百分点。尽管报告期内公司实现了历史性突破——成功上市了我国首款、全球第二款九价HPV疫苗(商品名:馨可宁9),打破了超过10年的进口垄断,但目前馨可宁9尚处市场准入阶段,暂未形成规模化利润贡献,难以有效对冲二价HPV疫苗库存处置及政府采购降价带来的业绩影响。
诊断板块实现营收13.09亿元,同比下降18.65%;毛利率减少7.98个百分点。受集采降价、医保政策调整等因素影响,尽管特色检测业务及流水线等设备装机实现稳步增长,增长动能仍不足以抵消整体市场下滑压力。
两大核心板块承压,公司经营活动产生的现金流量净额也大幅下降74.72%至8975万元,比2023年的15.38亿元下降超九成。主要是由于产品销售收入下降,销售商品收到的现金下降所致。
受业绩表现影响,公司董事会2025年度拟不派发现金红利、不送红股、不以资本公积金转增股本。
值得注意的是,亏损扩大之时,公司高管也纷纷“表态”,以“表达对公司未来发展的信心及与公司共担风险的态度”。财报显示,公司董事长邱子欣自2026年4月自愿放弃领取薪酬。根据年报披露,2025年邱子欣的税前薪酬为142万元。公司董事、总经理JIANG ZHIMING,董事、财务总监吕赟,副总经理叶祥忠、副总经理赵灵芝、副总经理潘晖榕、董事会秘书余涛先生(离任),均自愿放弃2025年度绩效奖金。
核心引擎熄火
纵观万泰生物的起家之路,二价HPV疫苗(商品名:馨可宁)可谓曾经的“当家花旦”,一度成为公司业绩爆发的核心引擎。
馨可宁是万泰生物全资子公司万泰沧海自主研发的国内首款、全球第四款HPV疫苗,2019年12月30日获得国家药监局批准取得药品注册批件,并于2020年5月在中国境内(不包括港澳台地区)正式上市销售。而2020年4月29日,万泰生物刚刚登陆A股上市。
这一前后脚的“双上市”,开启了万泰生物的业绩起飞之路。上市当年,公司的疫苗业务营收即暴涨5683.48%至8.66亿元;2021年和2022年,营收分别为33.63亿元和84.93亿元,涨幅分别为288.49%和152.55%,可谓一年迈上一个大台阶。
然而,“事不过三”。2023年,万泰生物的疫苗业务迅速从“产销两旺”跌入下滑通道,当年营收为39.6亿元,同比下降53.37%,公司解释其原因为公司二价宫颈癌疫苗受九价宫颈癌疫苗扩龄影响以及市场竞争等因素影响,销售不及预期。2024年,疫苗板块继续降温,降幅进一步扩大至84.69%,营收仅为6.06亿元,跌回上市前水平。到了2025年,疫苗板块的营收仅剩4.57亿元。
在今年1月的业绩预亏公告中,万泰生物坦言,目前公司在收入端以及生产端都面临严峻挑战,受默沙东九价HPV疫苗扩龄、政府采购大幅降价、消费需求不足等影响,公司二价HPV疫苗产品出现近效期无法销售、库存无法变现的不利影响。公司从夯实资产质量和消除对经营影响的角度,对市场端和生产端产品进行积极处理,并计提相应减值准备。
根据4月20日万泰生物披露的计提减值准备公告,2025年,万泰生物计提信用减值损失2157.07万元,计提存货跌价损失2.07亿元,合计对公司2025年度合并利润总额影响约2.29亿元,这也是造成公司巨大亏损的重要原因之一。
三线并进破局
面对经营压力,万泰生物表示,公司主动应对、积极破局,主要措施包括推动九价HPV疫苗多省份市场准入落地、二价HPV疫苗加速海外市场拓展、特色诊断业务稳步拓展三方面。
九价HPV疫苗方面,馨可宁9的上市被视作将“开启全新增长曲线”。截至报告期末,公司九价HPV疫苗已经获得国内27个省份的准入落地,已进入1665家疾控中心,并持续加快全国3万多个POV(Point of vaccine,疫苗接种点)终端的覆盖及矩阵布局,加速提升各地接种上量。
今年4月7日,万泰生物在互动平台回答投资者提问时表示,公司正与泰国合作伙伴一起,共同推动公司九价HPV疫苗在泰国的本地化生产。另外,公司九价HPV疫苗也已启动男性Ⅲ期临床试验,并完成首例受试者入组,进一步拓展目标人群与长期市场空间。
二价HPV疫苗方面,馨可宁取得双线进展:一是纳入国家免疫规划,未来将有利于扩大入围产品的销售规模,提高市场占有率;二是拓展国际市场,海外销售收入实现倍数级增长。
从分地区数据来看,报告期内,公司实现境外营收4.12亿元,同比大幅增长90.85%,毛利率增加8.84个百分点,是除东北地区(同比增长4.69%)外,营收唯一大幅上涨的区域,也是唯一实现毛利率增长的区域。
报告期内,公司二价HPV疫苗在海外新增7个国家进入EPI体系,累计在10个国家实现免疫规划应用,覆盖亚洲、非洲、拉丁美洲等多个区域,其中巴基斯坦实现大规模接种应用。
诊断板块,公司持续推进技术创新与产品升级:多款高端诊断设备成功上市,实现了在生化、免疫等关键检测领域技术平台的系统升级;新型检测试剂方面,推出自主研发国内首款HIV口腔黏膜渗出液自测试剂盒;国际认证与准入方面,HIV尿液自检试剂通过世界卫生组织预认证,TB-IGRA试剂成功进入全球药品机制采购体系。
南方日报记者 梅子仪
- 上一篇:
国产葡萄酒龙头何以至此?
- 下一篇:
立白跑好绿色接力第一棒