
中东战火绵延月余
全球航空业冲击几何?
 |
|
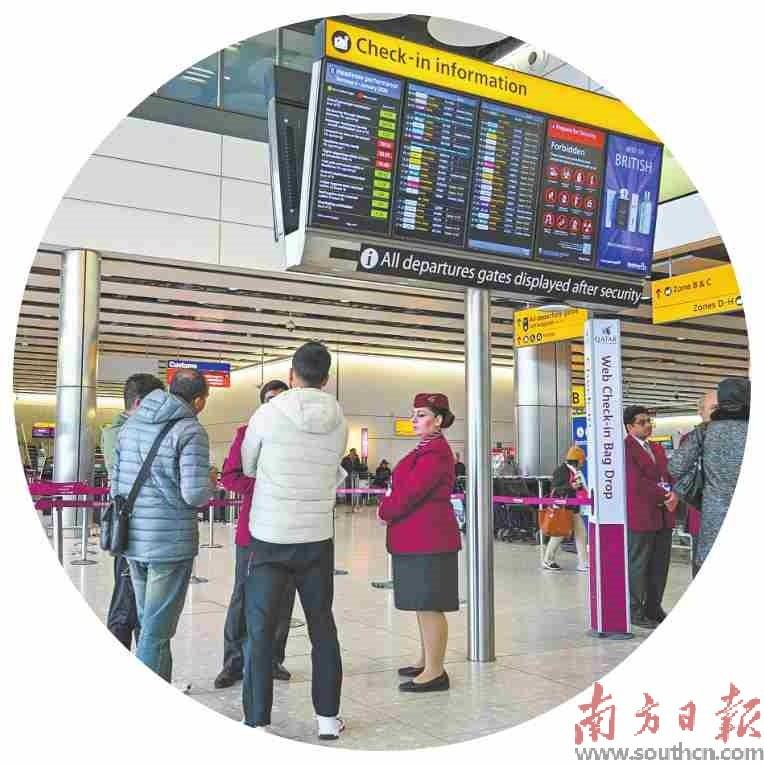
在英国伦敦希思罗机场,卡塔尔航空工作人员为旅客提供帮助。新华社发 |
 |
|
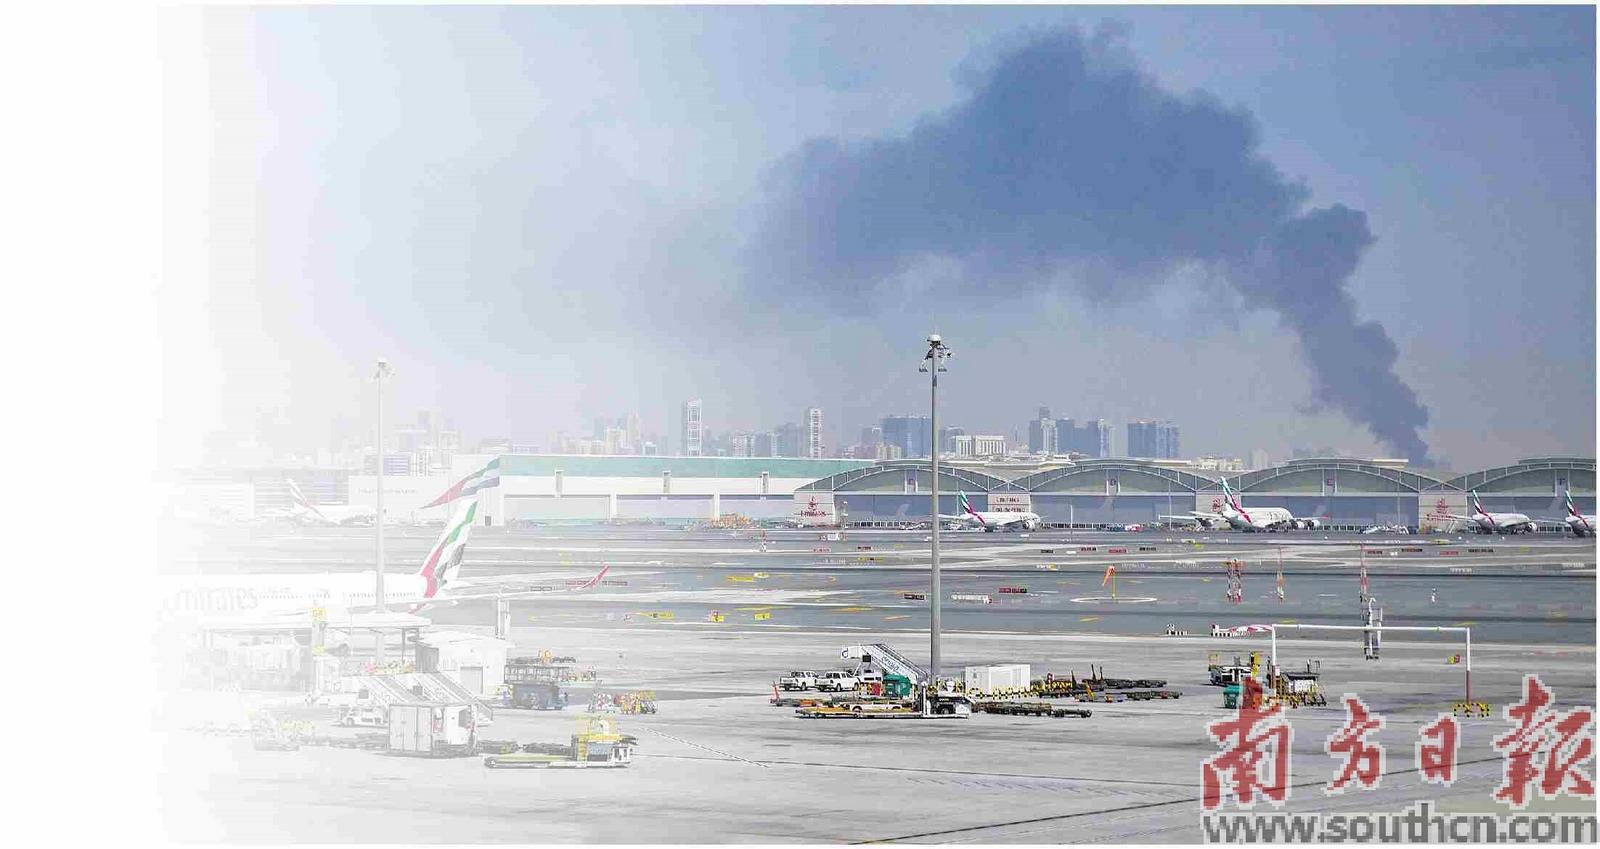
受伊朗局势影响,多国机场出现旅客滞留。图为3月1日,受伊朗局势影响的阿联酋迪拜国际机场。 |
4月1日,韩国主要航空公司大韩航空、韩亚航空、德威航空均进入紧急状态。由于中东战乱导致油价不断上涨推高成本,韩国航空业正遭受严重的外部冲击。
韩国航空业的遭遇正在全球上演。更令人担忧的是,燃油短缺已从预警变为现实——英国希思罗机场拉响最高级别警报,越南、菲律宾等国被迫削减航班,欧洲多家机场被列入4月高风险名单……中东战火绵延超过一个月,已对航空业造成系统性冲击,不少航司进入成本严控、运力收缩的艰难周期。
国际航协理事长威利·沃尔什坦言:“在中东战争的持续时间和烈度尚不明朗的情况下,目前仍无法量化其将对航空业前景带来多大影响。但有些趋势已经十分清晰,燃油成本大幅攀升,机票价格已经上涨,运力投放正在调整。”
●南方日报记者 刘倩
燃油价格翻倍、供应短缺蔓延,航司紧急自救
燃油是航空业最大的可变成本。据国际航协数据,全球航油价格3月27日当周已达每桶195.19美元,3月20日当周更是触及每桶197美元高位,较战前2月20日当周的每桶95.95美元飙升逾一倍。
“国际航油价格已经比战争前涨了一倍,而航油成本占据了航空公司高达30%—40%的成本。”广州民航职业技术学院副教授綦琦指出。
国内三大航财报显示,航油成本均占总成本35%左右。公开数据显示,2025年中国民航全行业航油消耗约4000万吨,据估算,若航油价格上涨10%,全行业成本将增加逾200亿元。
涨价是最直接的应对手段,国际航线更是首当其冲。4月韩国航空公司执飞航班的燃油附加费较上月暴涨了三倍,国泰航空、香港航空3月已经两度上调燃油附加费;中国国内航线方面,4月5日起800公里以上航线燃油附加费从20元上调至120元。“航油上涨带来的成本增加可以通过高额燃油附加费部分消化,但是成本增加也会对出行起到明显抑制作用。”綦琦表示。
还有部分航司启动燃油对冲抵消部分成本。资深民航管理咨询顾问于占福指出,对冲能力是航司在危机中拉开差距的关键,芬兰航空一季度超80%的燃油采购已进行套期保值。綦琦则提醒,套保是高风险操作,存在亏损可能,而且大量中小航司缺乏风险管理能力,只能被动承受现货市场波动。
更麻烦的问题在于,供应短缺正从预警变为现实。英国至少一半航空燃油来自中东,伦敦希思罗机场被确认为欧洲风险最高的大型枢纽,每日运营约1300架次航班,4月面临严峻考验。德国法兰克福机场被列入4月高风险名单;瑞安航空CEO警告,若霍尔木兹持续不通,6月欧洲可能出现10%—20%的供应中断。
面对成本与供应的双重挤压,全球多地航司已经启动应急机制。除了韩国航司外,新西兰航空已暂停全年盈利展望,并宣布5月初前削减约5%的航班;美联航在第二、三季度削减了5%的航班;汉莎可能考虑停飞多达40架飞机以应对风险,这相当于汉莎运力的5%。
“这些措施能否持续奏效,取决于中东冲突的持续时长。随着冲突持续超过一个月且未见缓和迹象,航空公司或将进入一段漫长的煎熬期。”航空数据分析公司Cirium报告指出。
中东超级承运人停摆,全球航线网络被迫重构
绵延月余的战火,还几乎“烧断”了中东超级枢纽。
中东在全球航网中占据极高权重。据Cirium数据,冲突至今已有超过5.2万个往返中东航班被取消,占地区计划航班总量一半以上。根据VariFlight数据,中东地区机场本周计划航班量恢复至战前(2月21—27日)72.2%的水平。但事实上,一方面机场间呈现极端分化:传统海湾枢纽近乎瘫痪,土耳其、埃及等部分机场承担分流客流,逆势恢复;另一方面,排班规模并未同步大幅收缩,但实际执行的航班明显收缩。未来一周,该地区计划航班量规模较战前下降约3.6%,取消量激增至12140班,是战前正常水平的11.7倍。
从流向看,印度、中国内地、英国和俄罗斯经阿联酋及卡塔尔中转的相关国家间均出现显著萎缩,而土耳其成为最明显的承接方:土耳其出港执行航班较正常周增加6.3%,伊斯坦布尔的两个国际机场基本满血恢复,安塔利亚AYT、伊兹密尔ADB和安卡拉ESB执行量甚至高于正常周。埃及的开罗CAI、赫尔格达HRG和沙姆沙伊赫SSH,以及摩洛哥和阿尔及利亚的部分机场,也显示出一定的替代承接效应。
然而,綦琦认为分流存在上限,“其他枢纽运力是无法一下子增加的。”业内分析人士也指出,亚欧航线被迫绕行,飞行距离平均增加500—1000公里,不仅推高直接运营成本,还打乱了机组排班和飞机周转效率,对全球航线网络造成连锁影响。此外,中东中转通道受阻推动部分直飞票价大幅上涨,战争初期中欧航线直飞经济舱机票一度出现高达两万多元的票价。
行业洗牌加速,不确定性笼罩全年
这场危机正在加速航空业的结构性洗牌。
东南亚地区首当其冲地承受着燃油短缺的冲击。越南航空当局已警告,从4月初开始国内航空公司可能面临严重的燃油短缺;菲律宾因能源短缺已宣布进入能源紧急状态;缅甸则限制燃油购买并暂停国内航班;巴基斯坦机场管理局已发布指令,要求外国航空公司携带足够返程的燃油,以减轻对当地供应的依赖。
英国是欧洲受燃油危机冲击最严重的国家,目前至少一半的航空燃油来自中东,其对中东航空燃油的依赖度居欧洲之首。欧洲大陆的情况同样严峻,欧洲约25%至30%的航空燃油来自海湾地区,是受中东局势影响最严重的区域之一,北欧的斯堪的纳维亚地区已取消了超过1000个国内航班。欧盟已发布指导方针,敦促公众在家办公、减少驾驶和飞行,并紧急致函各成员国要求采取节油措施,严控交通领域用油。
于占福强调,航司应对能力高度分化——拥有成熟对冲策略和灵活运力调整能力的航司更有韧性,而缺乏风险管理能力的中小航司面临生存考验。綦琦表示:“航空业受到外部因素影响大,航司还是要降本增效、及时调整运力应对。”
于占福指出,回望1980年至1988年的两伊战争,长达8年的中东战火并未对全球民航大盘造成致命打击,整个20世纪80年代全球收入客公里依然保持了年均5.7%的稳定增长。原因在于,当时的全球航空网络呈现典型的“点对点”结构,中东在全球收入客公里中的占比不足3%。但到了2026年,情况已截然不同。中东不仅早已褪去“经停点”的外衣,更演变为全球航网中不可替代的“双重核心”——既是高收益的直飞目的地,也是连接亚欧非三大洲的超级中转枢纽。
在此背景下,于占福认为:“这场危机所暴露的并非超级枢纽模式本身的重大缺陷,而是当全球十字路口遭遇极限施压,现代航司究竟需要构建怎样的地缘政治冗余度与调度敏捷性?无疑是这场危机留给整个行业的长期课题。”
从燃油成本暴涨到供应短缺蔓延,从中东枢纽停摆到全球航线重构,再到行业分化与长期不确定性——这场危机沿着清晰的逻辑链层层传导。然而,这条逻辑链的末端尚未抵达:随着冲突持续,更多航司可能被迫缩减规模甚至退出市场,全球航空版图正在被重新绘制。
国际航协理事长威利·沃尔什谨慎展望:“2月全球航空业收入客公里增长6.1%,表现强劲,表明支撑需求增长的基本面已经具备,全年原本有望实现积极增长。然而,目前仍无法量化其将对航空业前景带来多大影响。”
对普通旅客而言,高票价和航线绕行已成为“新常态”。对航空业而言,这是一场关于韧性、成本控制与地缘风险管理的压力测试。冲突将持续多久、油价将停留在什么水平、中东枢纽的信任基础能否修复——这些变量共同决定了这场冲击的最终深度与长度。