
对准“AI城墙口”冲锋
华为财报背后的增长密码
 |
|
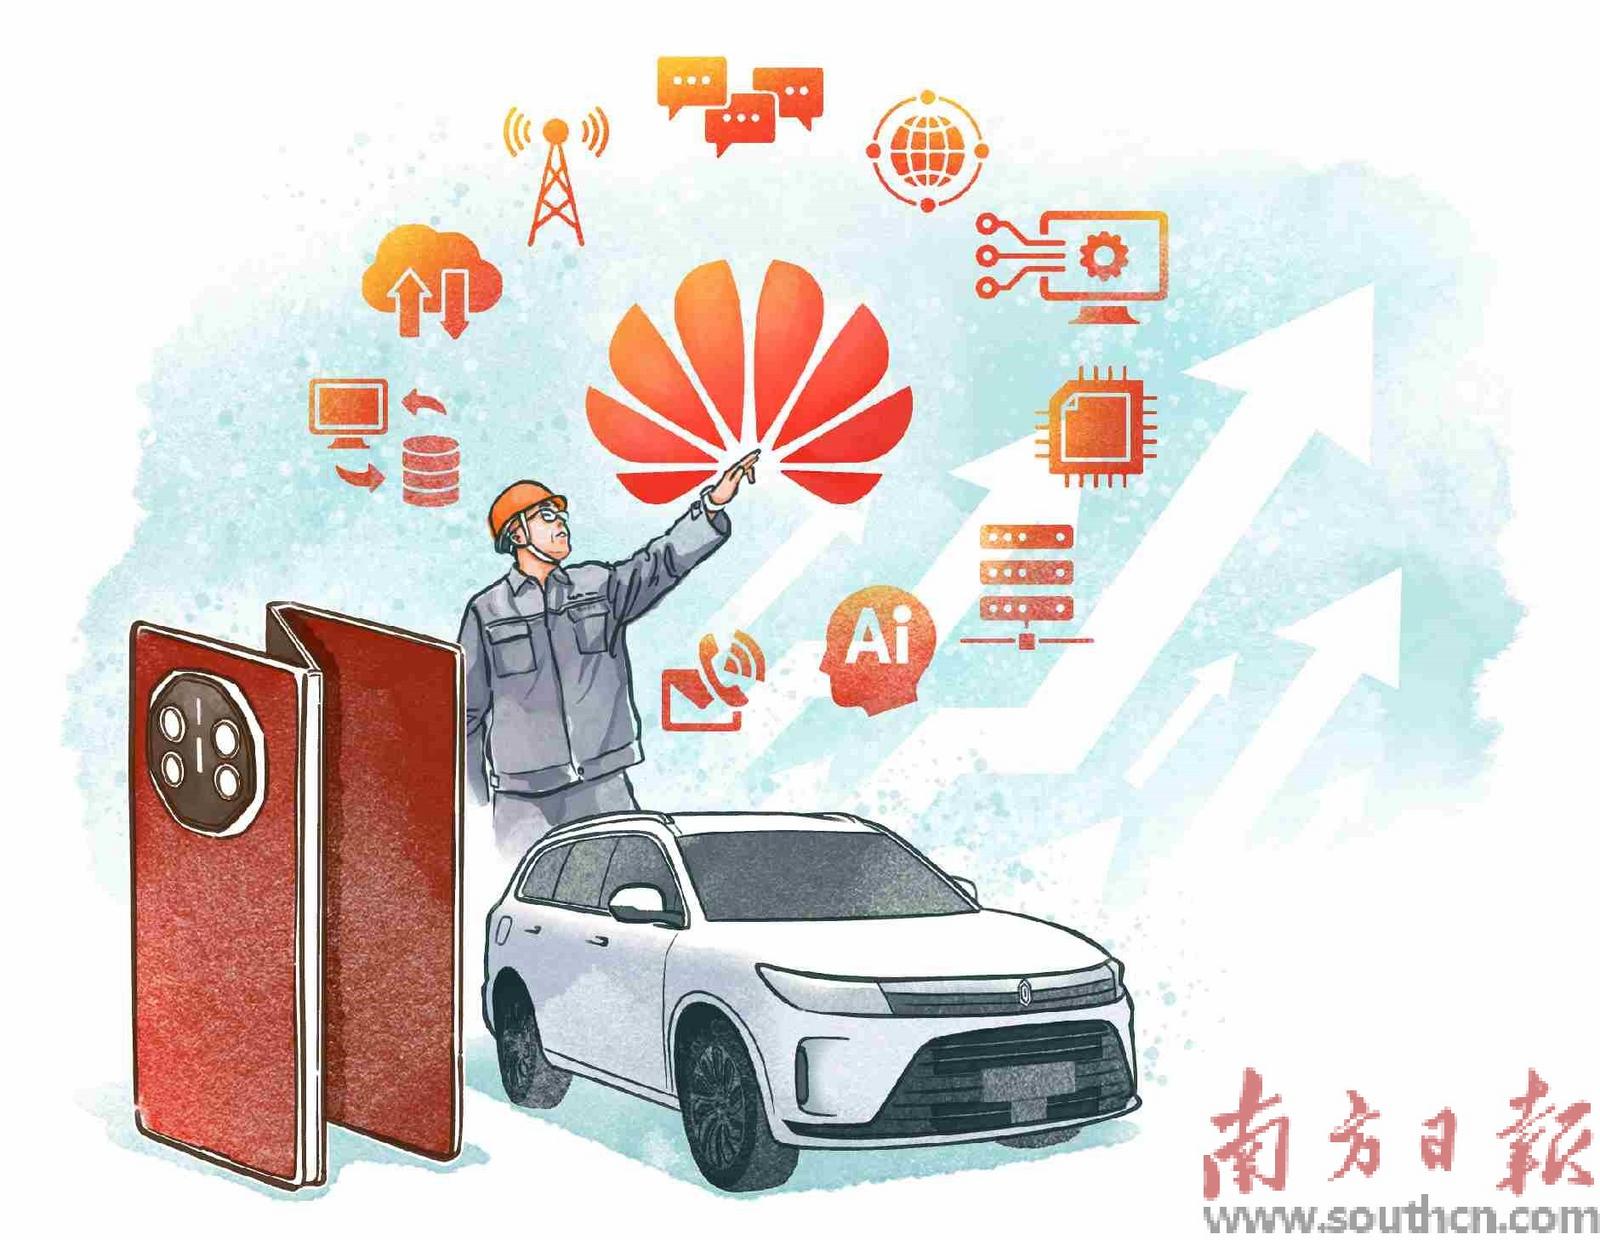
绘图:杨佳 |
销售收入8809亿元、净利润680亿元,这是3月31日,华为交出的2025年成绩单。
梳理这份财报可以发现,人工智能(AI)已经深入到华为各个业务板块的实践。在ICT(信息与通信技术)基础设施中,AI体现为算力底座和智能网络;在终端业务中,AI体现为端侧大模型和全场景智能体验;在智能汽车解决方案中,AI成为智能驾驶和智能座舱的核心大脑;即便在调整中的云计算业务,AI也被视为其重振的核心引擎。
10年前,华为创始人任正非在接受采访时说,华为成立28年来,坚定不移地只对准通信领域这个“城墙口”冲锋。10年后,华为投入近2000亿元用于研发,坚定不移地对准AI这个新“城墙口”,发起一轮又一轮冲锋。
作为中国科技企业的标杆,华为在经历外部挑战后展现出了惊人的韧性:当2021年华为营收骤降2000亿元时,华为左手启动“南泥湾”项目,推动“备胎”麒麟芯片转正,右手大力投入鸿蒙OS的研发,逐步构建起了从芯片到操作系统都自主可控的技术生态。此次年营收答卷,演绎了一场中国民营企业的韧性突围。
●南方日报记者 郜小平
进攻战
汽车业务狂飙72%
数字能源亮眼
从产业视角看,华为已从最初的运营商、企业、消费者三大业务板块,发展为涵盖ICT基础设施、终端业务、云计算、数字能源、智能汽车解决方案和其它业务的多元化企业。
这份财报中,数字能源和智能汽车解决方案营收,成为华为的新兴增长点。其中,数字能源业务营收为773亿元,同比增长12.7%。
过去,修建基站、数据中心,难免会用到电源设备、空调设备等,都属于能源配套。尤其是电源这块,对主设备的影响很大,后来,华为将它做成了一个独立业务。
就在今年3月25日,华为董事、华为数字能源总裁侯金龙在2026华为中国数字能源伙伴大会上,阐述了数字能源的增长逻辑,来自产品和解决方案“全面AI化”。
一方面,能源生产与消费结构正迎来根本性重构。截至2025年底,中国风电、光伏合计装机量历史性超越火电,标志着我国能源生产结构正式迈入“新能源主导”新阶段。
截至2025年12月,华为在全国200多个城市、60多条高速沿线部署高质量超快充网络,开通20余条超快充物流干线。比如,由华为打造的深博创宝安港兆瓦超充场站,是广东最大的商用车超充站,最快15分钟就能充满一辆重卡。
另一方面,“算力的尽头是电力”,AI数据中心成为电力需求增长的核心引擎。在华为看来,数据中心不只是算力中心,更是新型电力系统的关键场景,这将全面带动风光新能源、高密度供电、大功率散热、虚拟电厂的技术创新与产业变革。
除此以外,增长势头最猛的是智能汽车解决方案业务(华为乾崑),营收为450亿元,同比增长72.1%。
财报显示,在智能汽车解决方案领域,AI助力汽车增量部件智能化能力持续提升。乾崑智驾、鸿蒙座舱与乾崑车控为消费者带来优异的驾乘体验;乾崑车载光和乾崑车云快速发展。智能部件年发货量超过3800万件,携手600多家产业链伙伴,共同助力汽车智能化产业高质量发展。
华为拥有鸿蒙智行和智能汽车解决方案业务单元两大汽车业务,后者走的是To B路线,华为作为技术供应商为车企提供全栈智能汽车解决方案,前者则由走的是To C路线,利用华为在消费电子领域积累的品牌、用户和渠道优势,帮助车企“造好车,卖好车”。两者形成了“技术底座”与“终端落地”的互补协同。
自第一个品牌问界创立至今,鸿蒙智行旗下“五界”全系累计交付量已超130万辆,在造车新势力阵营中创下了43个月达成百万辆交付的纪录。其中,2025年全年交付新车589107辆,同比增长32%。
这背后,是华为在人、车、家三个维度的能力突破,而AI在其中穿针引线。
防御战
ICT和终端业务微增
稳住基本盘
财报显示,华为营收超过八成的基本盘稳住了。而只有基本盘不丢,华为才能在高位保持增长。
其中,ICT业务营收3750.141亿元,同比增长2.6%,约占华为总营收的42.6%。
这部分包括了以5G移动通信、微波、光通信为代表的通信基础设备,以及以算力板卡、服务器、数据中心为代表的算力基础设施,覆盖范围非常大。
华为是做通信起家的,开始是电话交换机,再到后来的通信设备,包括基站和核心网。在5G投入放缓的背景下,是什么支撑着华为的业绩增长?答案是计算生态。
计算可分为通用计算和智能计算,华为的计算生态最核心的产品包括面向智能计算的昇腾AI芯片和面向通用计算鲲鹏CPU(中央处理器)芯片。
当下,正值国产算力需求爆发的关键窗口期。一方面,中国AI核心产业规模已超1.2万亿元,IDC预测到2030年企业AI相关IT支出将达万亿元级别,市场蛋糕正在快速扩大;另一方面,国产AI芯片市场份额持续攀升,昇腾已在国产阵营中占据首位,为华为调动生态伙伴提供了成熟的产品基础。
在营收上能与ICT业务相匹敌的,则是华为常务董事、终端BG董事长余承东负责的终端业务,有大家耳熟能详的手机、平板、电脑和鸿蒙智行,2025年总营收为3444.7亿元,同比增长1.6%。
受到芯片供应影响,华为手机从巅峰期2019的国内第一、全球第二,一度断崖式下滑到各个销量/出货量榜单“others”级别里,甚至断臂求生,出售核心的荣耀业务资产。
但在2023年8月,华为在官网提前开售旗下新一代旗舰机型Mate 60 Pro,这被视为华为重返手机市场的一个信号。
2025年中国智能机市场出货量约2.84亿台,整体收缩0.6%;但华为以4670万台的出货量、16.4%的市场份额重登榜首,苹果与vivo并列第二,市场份额均为16.2%,小米与OPPO分列第四、五位,市场份额均超过15%。
让人意外的是,在存储价格持续大涨、千元机被迫退出的背景下,以高端机形象示人的华为却反向杀入千元机市场。
在2026年3月举办的春季新品发布会上,华为推出了起售价1299元的畅享90系列手机,华为终端BG首席执行官何刚当天还宣布:“华为手机实现全面回归。”
不管外部风云变幻,华为依然我自岿然不动。这背后,折射的是经过多年的供应链重构,华为具备了更强的抗风险能力,尤其是其麒麟低端手机芯片的供应已趋于稳定,这为华为在成本控制和定价策略上提供了更大的辗转腾挪空间。
整体来看,无论是ICT业务,还是终端业务,藏着华为一盘清晰而宏大的战略棋局:它正从传统的“卖产品”硬件厂商,加速转向“卖生态”的平台型AI公司。
迂回战
云业务首现负增长
加码寻增量
华为想要增长,也不尽然都是顺风顺水。
与智能汽车业务的狂飙突进形成鲜明对比的是云计算业务的表现。2025年,华为云计算业务实现收入321.61亿元,同比下滑3.5%,这是近年来首次负增长。此外,“其他业务”销售收入同比下滑76.4%。
在激烈的市场竞争中,云厂商之间的竞争直接打成了价格战。大规模的集成项目和无底线的价格战,让云厂商集体陷入“利润黑洞”。
在2025年上半年的中国AI云市场中,阿里云占比35.8%、位列第一,其份额也高于2到4名的总和。紧随其后的火山引擎占比14.8%、华为云占比13.1%、腾讯云占比7%,百度云占比6.1%,前五名总和超整个市场的75%。
华为云业务除了“挤水分”之外,客观上也有逐渐“掉队”的迹象。某种程度上,华为云并未建立起适配公有云竞争的核心能力——过去,华为服务的大型政企客户更倾向于私有云部署。
而随着AI智能体创业热潮兴起,大量中小企业、个人开发者和“一人公司”选择依托公有云调用大模型服务,这一新兴客群规模可观且增速迅猛。
在国产算力替代加速、AI应用需求井喷的双重背景下,如果说,计算生态的渠道下沉巩固了政企基本盘,那么,公有云的战略加码则是打开增量市场的新入口。
3月20日,华为云CEO周跃峰在华为中国合作伙伴大会2026上表示,公有云是AI在企业落地的最优解,也是承载未来AI生产力的最佳平台。这是华为云首次公开明确公有云重要性。
面对营收承压,华为云采取了主动调整战略。财报中,华为提到“聚焦核心业务构建竞争力”,这一表述释放了一个信号:不再寻求“硬碰硬”的全面对决,而是采取了更为灵活的迂回战术。
在华为轮值董事长孟晚舟的年报致辞中,“人工智能”成为贯穿始终的关键词。她强调:“人工智能可能是人类历史上最后一场技术变革,注定跌宕起伏,也必然波澜壮阔。我们坚信,这将是未来十年、甚至更长周期里最大的发展机会,也是最确定性的战略机遇。”
- 下一篇:
拼多多首期150亿打造“新拼姆”