
地缘风险从霍尔木兹海峡向金融市场传导
战争如何重写全球资产价格?
 |
|
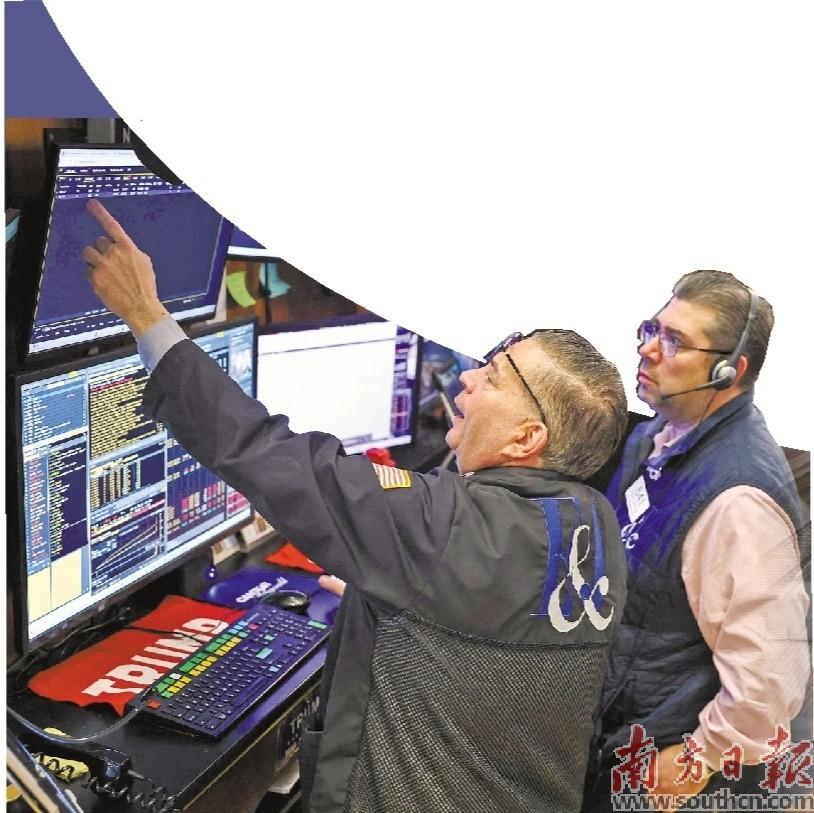
由于市场对通胀上升的担忧加剧,美联储维持政策利率不变,投资者选择抛售美国股票,纽约股市三大股指3月18日显著下挫。新华社发 |
 |
|
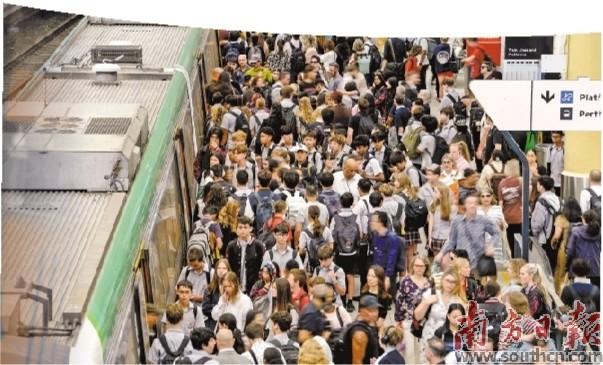
由于油价飙升,西澳大利亚州过去三周搭乘公共交通出行的人数显著增加。图为3月23日,澳大利亚西澳大利亚州首府珀斯的火车站。新华社发 |
美以伊冲突持续搅动全球市场,牵动着每个投资者的钱包。
3月24日,经历前一交易日大幅波动后,亚洲及中东部分市场出现反弹,印度股市、阿联酋股市明显回升,显示资金风险偏好短线有所修复;但另一方面,伊朗否认与美国展开谈判,令市场对局势降温的期待再度落空,国际油价重新站上100美元关口,美元走强,黄金连跌不止。
这一轮市场波动,显然已不只是“消息面冲击”。多家机构指出,当前美伊局势对全球市场的影响,正沿着“霍尔木兹海峡受阻—能源价格上行—全球通胀抬头—货币政策承压—资产估值重估”的链条层层传导。当地缘政治风险开始直接作用于能源运输和供应体系,其影响便不再局限于战场本身,而是迅速演变为全球资产价格的系统变量。
笔者综合当前各类券商和研究机构分析,拆解这场战争对全球市场的影响。
●南方日报记者 陈颖
霍尔木兹告急: 风险从海上开始辐射
要理解这场战争如何影响全球市场,我们必须提到一个地方——霍尔木兹海峡。
2月28日,美以对伊朗发动军事打击。当晚,伊朗伊斯兰革命卫队宣布禁止任何船只通过霍尔木兹海峡。3月2日,指挥官进一步表态:“任何试图通过海峡的船只都会被击毁。”
这条海峡有多重要?霍尔木兹海峡石油运输量约占全球供给的20%。中金公司大类资产研究团队在相关报告中指出,该海峡一旦长期受阻,油价与全球市场都将受到显著冲击。
根据新华社报道,由美国海军主导的多国机构“联合海上信息中心”数据显示,冲突前每天约有138艘船只通过霍尔木兹海峡。而市场服务机构克普勒公司数据显示,自3月1日至格林尼治时间3月23日16时,商船通过次数仅为144次,较2月28日冲突爆发前锐减95%。
受此影响,国际原油价格随之飙升。2月底美以对伊朗发动军事打击后,布伦特原油价格由冲突前约70美元/桶一度逼近120美元/桶,涨幅超过70%。中金公司测算,如果封锁持续到二季度,油价可能冲到120美元;如果拖过半年,极端情况下甚至可能触及150美元。
受霍尔木兹海峡封锁影响,当前波斯湾石油流量的实际供应量减少高达1760万桶/日,占全球供应量的17%——规模是2022年俄乌冲突时俄罗斯石油中断峰值的18倍。
有没有替代方案?理论上,沙特有条东西管道,阿联酋有条绕过海峡的输油线,加起来每天能多运350万—450万桶。但这离2000万桶的缺口还差得远。但高盛最新评估直接给出结论——替代路线能补上的量,连缺口的两成都不到。
更大的问题在于,没人知道这场封锁什么时候结束。
高盛的这一报告中指出,伊朗把这场冲突看成“生存之战”,在拿到实质性制裁减免之前,没有任何动机结束战争。
据央视新闻3月22日报道,伊朗驻国际海事组织代表表示,伊朗允许非“敌方”船只通过霍尔木兹海峡,但需与伊朗就安全问题进行协调并作出相关安排。
但问题在于,伊朗的许可只是第一步。真正决定船敢不敢走的,是保险公司。
在国际航运中,保险是船东的“定心丸”。没有保险公司承保,一艘价值上亿美元的油轮,不敢驶入战区。而过去两周,几乎所有国际保险公司的战争险条款里,都加上了“霍尔木兹海峡除外”。这意味着,船东面前只有两个选择:要么承担全部风险“裸奔”,要么放弃这条航线。一艘油轮的造价动辄上亿美元,船上的原油价值又是数千万美元,没有船东会拿自己的身家去赌。
一位航运保险经纪人告诉记者,即便伊朗放出允许通行的消息,保险公司的态度也没有松动。“保险恢复承保需要时间,需要评估风险,需要重新定价。这不可能一蹴而就。”
成本外溢: 冲击沿产业链层层扩散
如果说,油价上涨是这轮冲突冲击全球市场的第一层,那么更深层的影响,则是它正在沿产业链继续向下传导。
“我们认为本次美伊局势为石油贸易和生产带来的冲击幅度和持续性或均已超出市场预期。”中金公司大宗商品研究团队认为,当前冲击已不只是原油贸易中断本身,还可能外溢至天然气、煤炭、化工品等多个领域。该团队指出,卡塔尔LNG出口已基本处于中断状态,而高油气价格也正在通过替代效应和成本推动,改变煤炭、化工等市场原有的供需预期。
韩国一家炼油厂的采购经理在接受媒体采访时提到,正在考虑降负荷。“不是现在没油,是不知道三个月后有没有油。”对此,一位原油分析师告诉记者——当炼油厂开始为三个月后的原料发愁,说明这不是一次短期波动,而是结构性的供应担忧。
“原料端的不确定性,正在向炼化环节传导。”国泰海通证券在相关研报中指出,韩国SK、韩华、GS等企业PX装置已出现降负,国内浙石化、中化泉州、福建联合等炼厂也进入预备性降负或停车状态。在业内看来,这意味着亚洲炼化链条已开始受到冲击,其影响将进一步传导至塑料、化纤等基础工业原料领域。
此外,农产品价格也被认为即将受到影响。南华期货研究指出,霍尔木兹海峡不光运油,还承担着全球35%的尿素、33%的合成氨、45%的硫磺运输量。
这些听起来陌生的化工名词,其实与粮食价格息息相关,它们正是化肥生产的重要原料。
巴西约四成肥料依赖中东进口,市场已经预期,下一季巴西大豆种植成本可能上涨10%至15%。中国硫磺进口中也有相当比例来自中东,而当前正值春耕备耕阶段,成本传导已经在路上。一位农业分析师就提醒,如果冲突持续至南美主要种植季,全球农产品价格可能迎来第二轮冲击。
这意味着,这场战争冲击的从来不是一个点,而是一整条链。
从原油,到炼油厂;从炼油厂,到化工;从化工,到制造业;再从化肥,到农业和粮食价格。每往下传导一层,最初的冲击就被再放大一轮。它不再只是“油价涨了”,而是在重塑全球多个关键行业的成本曲线。
海外降息预期后撤: 油价扰动美联储政策
如果说供给侧冲击首先体现在能源与产业链,那么更深一层的影响,则在于它正在扰动海外主要经济体的货币政策预期。
近期,多家机构在研报中提示,霍尔木兹海峡风险推升国际油价后,海外市场最先重新交易的,不只是能源供给紧张本身,更是由此带来的“再通胀风险”。其核心逻辑在于,油价一旦维持高位,欧美原本已趋缓的通胀回落进程就可能被打断,进而对主要央行的降息节奏形成掣肘。
美联储3月议息会议获得验证。随着中东局势持续发酵,市场对美联储年内降息的预期明显收敛,首次降息时点一再后移,部分交易员甚至开始讨论:如果国际油价继续冲高,美联储会否被迫在更长时间内维持高利率水平。
中金公司报告指出,在伊朗局势升温之初,全球市场一度同时呈现“避险交易”与“滞胀交易”特征:美元和油价走强,全球股市下跌。但随着冲突持续发酵,市场关注点正从短期避险,进一步转向对海外通胀路径和利率前景的重新定价。黄金由涨转跌,美元维持强势,美国国债收益率走高,背后反映的正是投资者对“高油价可能延缓欧美货币宽松进程”的担忧。
在不少机构看来,如果局势不进一步升级为更大范围的区域性冲突,那么本轮冲击可能首先表现为对欧美经济体的“阶段性滞胀压力”——也就是能源价格上行,对通胀形成扰动,同时又压缩企业利润和居民消费,令本就偏弱的增长动能进一步承压。
时瑞集团首席策略师侯振海在报告中指出,更值得警惕的是,美国经济当前的基本面,未必经得起一轮高油价冲击。就业数据走弱、居民储蓄偏低,意味着美国消费韧性本就面临考验。若国际油价继续维持高位,汽油、运输等成本抬升,可能进一步挤压美国居民可选消费空间,并通过盈利预期传导至资本市场。
从这个角度看,本轮冲突对金融市场的影响,将更突出地表现为:海外特别是美欧市场,对未来利率路径的判断正在发生变化。对资本市场而言,这种变化的分量并不轻。因为一旦高利率预期停留得更久,成长股估值、企业融资成本以及高杠杆行业的扩张节奏,都将面临重新评估。
这也意味着,当前海外市场真正担心的,不只是油价涨到多高,而是高油价一旦持续,将通过通胀预期和政策预期两条路径,重塑资产定价逻辑。
市场埋单: 不确定性蔓延全球
当地时间3月23日,特朗普突然释放出一丝“降温”信号。他称,美国和伊朗在过去两天进行了“非常良好和富有成效的对话”,并宣布暂停对伊朗发电厂和能源基础设施的军事打击,为期五天。
不过,伊朗方面随即否认,明确表示与特朗普“没有任何直接或间接接触”。与此同时,美方所谓“暂停”,也并不意味着全面收手。路透社24日援引消息称,美军只是暂缓对伊朗能源设施的打击,其他军事目标仍在打击范围内。
这种说法上的剧烈反差,很快就映射到了市场价格上。23日,特朗普释放“对话”信号后,国际油价一度重挫逾10%;但到了24日,随着伊朗否认谈判、霍尔木兹海峡风险依旧未解,布伦特原油又重新站上100美元,WTI也明显反弹。全球市场的反应同样充满摇摆:亚洲和欧洲部分股市短线修复,但避险与通胀担忧并未真正退潮;美元回升,美国国债收益率走高,黄金则继续延续跌势。美股24日开盘前后,整体也只是小幅震荡,更多体现为情绪修复,而非风险出清。
从恐慌抛售到短线反弹,再到谨慎观望,市场情绪切换之快,几乎只隔着一条推文。可问题恰恰在于,推文可以改变交易情绪,却改变不了现实约束:霍尔木兹海峡的运输扰动没有解除,能源供应的不确定性没有消失,中东战事也远未真正降温。
战争有一种残酷的经济学:第一波冲击发生在交火地带,第二波、第三波却落在产业链和金融市场。
战争还在继续,市场也还在重新定价。霍尔木兹海峡受阻,表面上推高的是油价,实质上撬动的却是通胀预期、利率路径和全球资产估值体系。当地缘冲突沿着能源、航运、保险和产业链层层传导,它最终改写的,早已不只是中东局势本身,而是全球市场对风险、增长与成本的整体判断。
从这个意义上说,战争打响在中东,账,却会在全世界结算。
- 下一篇:
绕行好望角船舶数量激增