
国产GPU竞速上市
一场硬科技与资本的双向奔赴
 |
|
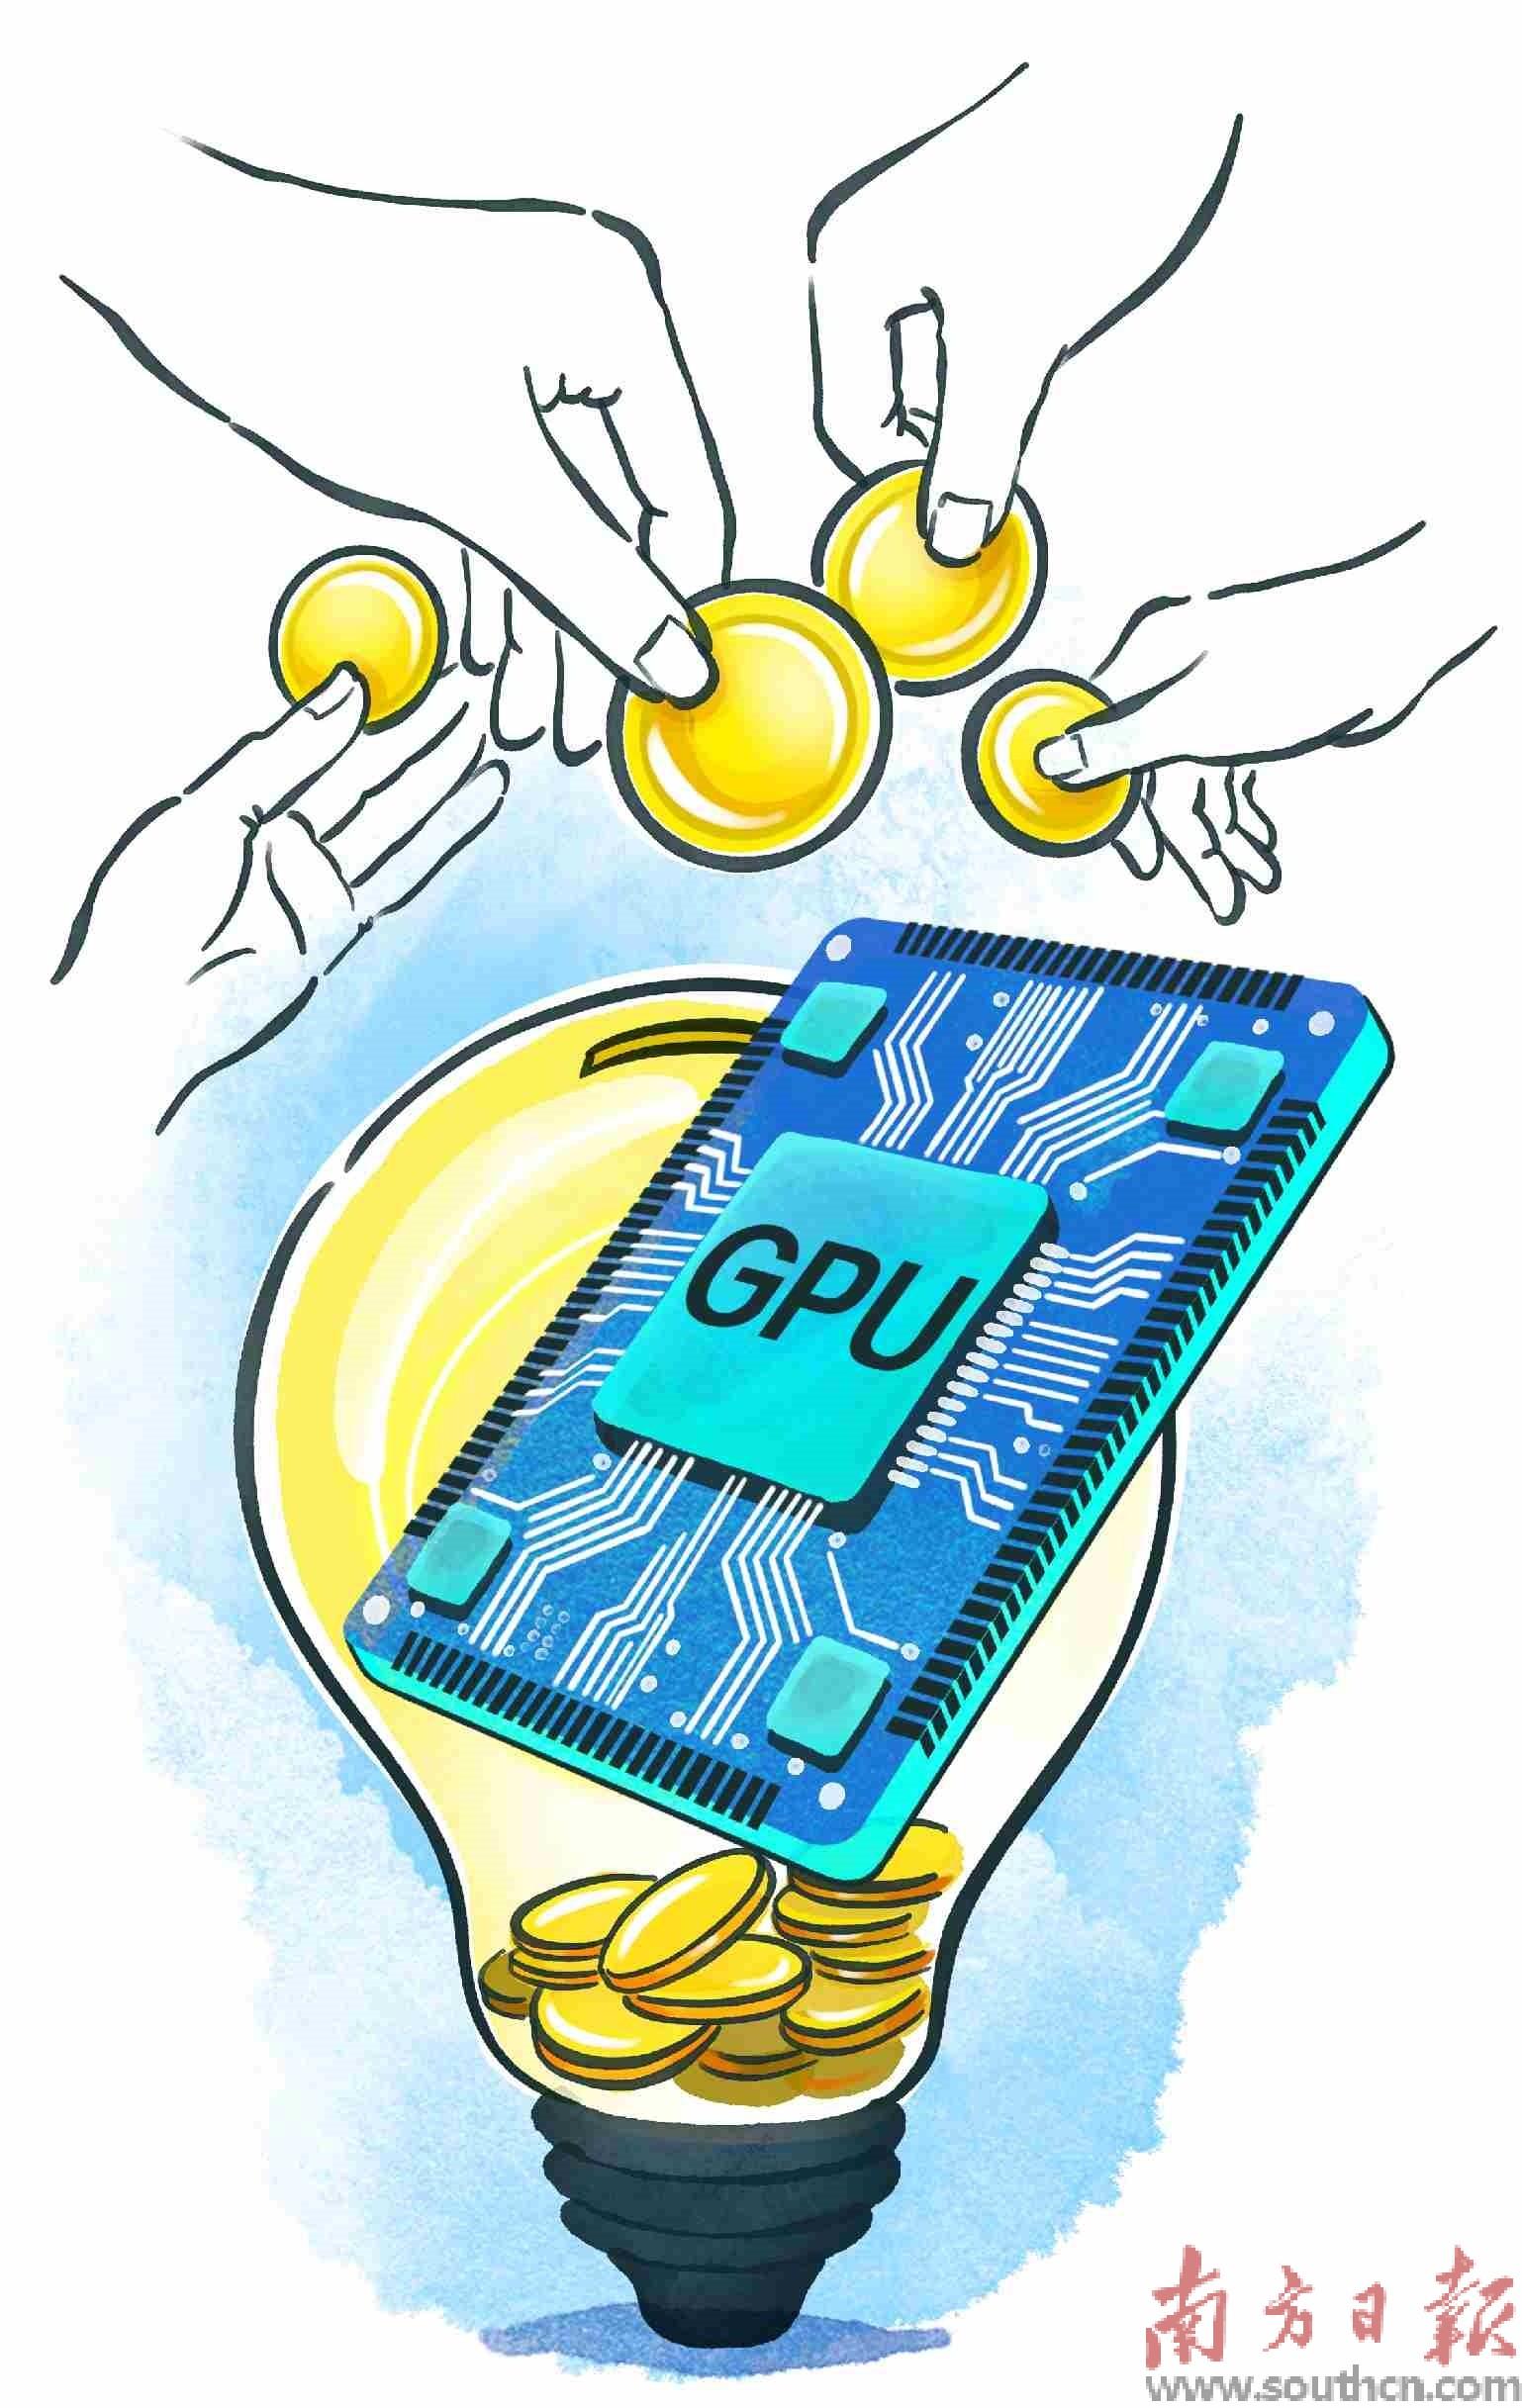
绘图:杨佳 |
又一家成立仅4年之久的算力企业谋划上市。近日,中国证监会官网更新的一则备案信息,年营收已突破400亿元的超聚变数字技术有限公司,正式启动A股上市辅导。
国产算力企业上市步伐加快。今年以来,上海GPU企业天数智芯在香港交易所主板成功上市,成为继壁仞科技之后第二家登陆港股市场的国产GPU公司。而去年底,GPU龙头企业摩尔线程与沐曦股份已先后在科创板上市。这标志着国产GPU“四小龙”正式完成A股与港股双市场布局。
此外,GPU企业燧原科技、百度集团旗下AI芯片企业昆仑芯等,也在紧锣密鼓冲刺IPO。国产算力迎来了技术与资本的双向奔赴,值得一提的是,伴随着产品、融资、落地的全面突破,国产算力还面临着应用适配等复杂考验。
●南方日报记者 郜小平
至暗时刻
这一批上市的芯片企业,大多数成立时间并不长。如摩尔线程、沐曦科技成立于2020年,壁仞科技稍早一些,成立于2019年9月。
国产芯片产业的崛起之路,常被外界简化为“成功逆袭”的叙事,但背后是无数企业与从业者在技术封锁、资金短缺和生态壁垒中重重突围的艰辛历程。
GPU,即图形处理器,被认为是AI时代的“算力心脏”,自2012年被发现适配深度学习算法后,便成为科技竞争的核心赛道。但市场长期被英伟达等垄断,中国市场高度依赖进口。
2019年,华为被列入实体清单的“卡脖子”危机,意外打开了国产替代的需求窗口,与此同时,一批归国人才创业,催生了“国产GPU四小龙”等中坚力量。如摩尔线程创始人张建中曾是被英伟达CEO黄仁勋视为左膀右臂的全球副总裁,壁仞科技、沐曦股份创始团队或多或少都有来自英伟达、AMD等核心研发体系。
2020年至2022年初,半导体经历了景气度向上的行业大周期,当时,“全球大缺芯”弥漫整个市场,但好景不长,2022年,全球经济局势变化多端,从4月开始,国内芯片的销量出现了显著下滑,国内上市的电子板块也出现了大幅调整。新上市的芯片公司股价破发的现象频发。
就在2022年中秋节前,“AI芯片第一股”寒武纪就遭遇股东“清仓式减持”,市值较巅峰时的千亿市值跌没了近八成。寒武纪狼狈至此,GPU创业公司更是溃不成军,壁仞科技全年无新融资,摩尔线程遭遇资本退出,不得不压缩成本。
雪上加霜的是,年底美国再次收紧对华高端芯片出口管制,国产GPU面临着更严峻的技术获取环境。企查查数据显示,2023年中国有1.09万家芯片企业注销,平均每天近30家消失。
曾经,我国芯片产业走过一段“造不如买,买不如租”的道路。而国产GPU的破局,始于一场被外部压力“逼”出来的产业进击。
曙光初露
每一次技术变革,如历史上的蒸汽机、电力和信息技术革命,都重塑了产业格局并催生新机会。
“奄奄一息”的国产GPU,终于熬到了一个新的机会。2022年11月30日,是人工智能的一个里程碑——ChatGPT正式问世,它的发布在当时被视为人工智能领域的“寒武纪大爆发”时刻。
几乎在一夜之间,以ChatGPT为代表的大模型火遍了世界各地,科技企业也都不约而同瞄向了大模型。
但动辄百亿参数的大模型训练,堪称AI算力的“吞金兽”,其对算力的饥渴,让GPU从“硬件产品”跃升为“战略资源”。
到了2025年,多模态模型、标准化工具协议进一步扩展AI Agent的感知与执行边界,对算力的需求持续加大。
全球AI算力爆发与国产替代政策红利的双重驱动,让寒武纪于去年8月连续涨停,股价一度超越茅台,其总市值最高飙升至6500亿元以上。
不过,这一次寒武纪的飙升,源于中国AI公司DeepSeek在微信公众号留言区的一句话:“UE8M0 FP8是针对即将发布的下一代国产芯片设计”。
什么是下一代?DeepSeek仅在正文和留言区轻描淡写地提到“UE8M0 FP8格式为下一代国产芯片优化”。
DeepSeek没说,但可以从中国信通院8月初公布的一批“DeepSeek大模型适配厂商”中,寻找蛛丝马迹。
在“首批通过DeepSeek适配测试名单”中,包含中国电信的星辰MaaS平台;华为的推理服务器;寒武纪的AIDC一体机;昆仑芯的P800一体机;沐曦的C550一体机及智算集群。目前,深圳云天励飞DeepEdge10芯片平台也已适配DeepSeek系列模型。
于是,中国科技史上的一个奇迹出现了,各大国产GPU抓紧上市,股价涨势如虹。
在英伟达部分芯片遭禁的背景之下,寒武纪、摩尔线程等国产芯片的“平替价值”正在显现。
据中信证券预计,2026年国内智算芯片市场空间约3230亿元,届时,国产芯片有望占据近一半市场份额。
漫漫征程
需要指出的是,从主要的财务数据看,摩尔线程、沐曦、天数智芯和壁仞科技为代表的国产GPU四小龙,过去3年的收入都在增长,但都未实现盈利。
如摩尔线程2025年营收不到15亿元,亏超11亿元;沐曦营收不到20亿元,亏损8亿元左右。天数智芯上半年收入3.24亿元,研发支出4.52亿元,越卖越亏;壁仞科技上半年亏损持续缩小到5.5亿元。
研发费用高企,是这些GPU厂商陷入亏损的一个重要原因。摩尔线程是过去三年研发费用最高的公司。2022年—2024年,摩尔线程、沐曦的研发费用分别为38.1亿元、22.47亿元,壁仞科技研发开支共27.3亿元,天数智芯也达18.5亿元。
根据摩尔线程此前对问询函的回复,在国内AI芯片市场中,GPU的市场份额低于全球市场。2024年,英伟达(全功能GPU)、华为海思(ASIC)以及AMD(GPGPU)在国内AI芯片市场中的市场份额分别为54.4%、21.4%、15.3%。
但强者从不抱怨环境。壁仞科技就表示,中国智能计算芯片市场除两大参与者外,其余市场较分散,这为任何单一参与者提供了在未来竞争中扩大规模并脱颖而出的机会。
这听起来好像是在为自己辩驳。但拉长周期来看,英伟达一度差点破产,亚马逊连亏十年,但它们都坚持在“难而正确的事”上持续发力。
如今,国产GPU的逻辑一样,正实现“从追赶到局部超越”,在AI推理等核心场景实现突破。只是,行业清醒认识到,先进制程研发、生态建设等短板尚未补齐,与英伟达在高端市场的差距仍存。
好在国内丰富的应用场景,向这些芯片厂商伸出橄榄枝,这是以往不敢想象的一幕。例如,伴随摩尔线程上市引发的市场热议,商汤科技在回答投资者提问时表示,公司与摩尔线程多年来保持业务合作关系,公司算法已完成对其相关产品的适配,双方的协同将有助于提升公司产品的市场适配性。
此次回应透露了AI算法企业与国产GPU厂商之间的业务协同关系。在人工智能算力需求持续增长的背景下,算法与硬件的深度适配正成为推动技术落地与产业协作的关键一环。
“那些打不倒你的,终将让你更强大”,正是因为国产芯片厂商的不懈努力,如同阳光穿透乌云,正逐步照亮中国科技自立自强的道路。
就在当地时间1月13日,美国政府批准英伟达向中国出口其人工智能芯片H200。该决定预计将重启H200芯片对中国客户的出货。这看起来像是“良心发现”,实则是因为中国GPU企业持续突破,于是又急忙来抢市场。
中国硬科技崛起长路漫漫,艰难险阻。在行业内,投资人曾总结一个规律:“硬科技最开始的5—10年,回报预期低于线性增长,唯有耐心熬过蛰伏期,等它过了拐点,才能迎来爆发式成长。”
一批国产芯片厂商的崛起,无疑激励了更多人投身硬科技的星辰大海。
- 下一篇:
广东如何再次勇立潮头?