
出让控股权,目标开店2万家
星巴克反击之战胜算几何?
 |
|
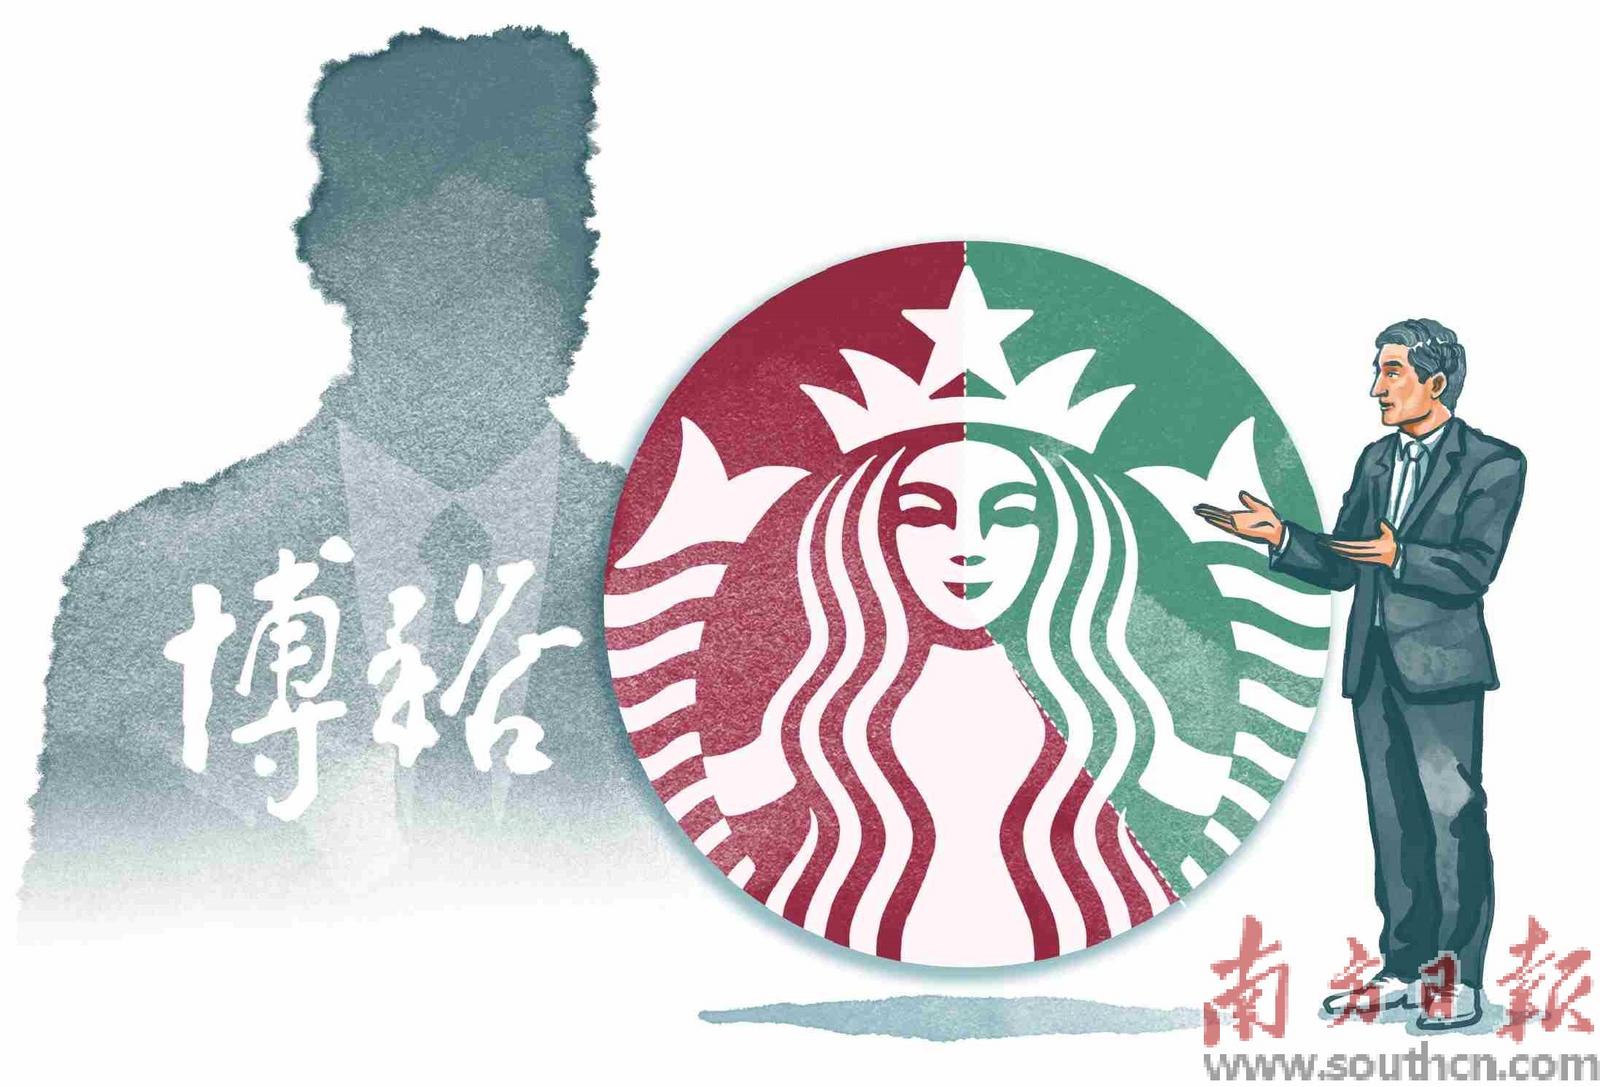
绘图:杨佳 |
 |
|
扫码看更多精彩内容 |
11月4日,星巴克正式宣布将其中国业务的控股权售予深耕中国市场的投资机构——博裕资本,这一决定标志着星巴克进入中国内地市场26年来最具战略意义的转向。根据交易安排,博裕资本持股60%,星巴克保留40%股权,品牌与知识产权仍由星巴克持有。在瑞幸、库迪等本土品牌强势崛起的背景下,这不仅是一次商业资本举措,更是星巴克为重回增长夺回市场主导权的反击。
●南方日报记者 李劼
业绩回暖之际放手控股权
就在官宣出售控股权前,星巴克公布了2025财年第四季度及全年业绩,数据显示其中国市场连续四个季度实现增长,第四季度营收达8.316亿美元,同比增长6%;全年收入31.06亿美元,同比增长5%。
星巴克全球CEO倪睿安(Brian Niccol)此前曾公开表示,中国业务的价值超出预期,预计将突破100亿美元。他多次强调,星巴克无意完全退出中国,而是希望保留相当比例的股权,持续看好这一市场。
另外,面对全球业绩承压,此次交易为星巴克带来了可观的现金回流。首席财务官指出,交易价值不仅体现在保留股权的未来增值,还包括长期稳定的特许权使用费。这种转向“轻资产”运营的思路,与麦当劳中国出售给中信、凯雷的逻辑如出一辙。
不少业内人士认为,麦当劳本土化发展应是星巴克中国接下来的发展方向。
2017年麦当劳以最高20.8亿美元的价格,将中国业务出售给中信集团和美国凯雷投资集团。麦当劳中国更名为金拱门(中国)有限公司,自此麦当劳中国成为全球最大特许经营商,正式步入“金拱门时代”。
特许加盟模式曾被视为麦当劳成功的关键,即通过特许模式撇开人员、采购、租赁等各项成本,实现轻资产化,以大幅提高资本收益率。2023年,因中国区业务表现优秀,麦当劳全球宣布收购凯雷在麦当劳中国持有的少数股权,持股比例增至48%,凯雷集团退出,中信系持股52%。
博裕的消费版图
公开资料显示,博裕资本来头不小,在中国消费零售领域有着广泛的投资布局。
2025年,博裕在中国消费品领域开启“扫货模式”。3月,博裕资本作为基石投资者入股蜜雪冰城;5月,收购高端商场北京SKP约45%股权,交易估值达40亿至50亿美元。此外,博裕还是海天味业、华润饮料等消费领域头部企业的基石投资者。
博裕的投资组合覆盖了从高端零售到大众消费的完整生态。其投资的企业还包括阿里巴巴、美团、小红书、SHEIN等头部平台,构建了强大的消费生态网络。
这种全覆盖的投资策略,使得博裕对中国的消费市场有着极为深刻的理解。无论是蜜雪冰城所在的极致性价比赛道,还是SKP代表的高端零售领域,博裕都积累了丰富的运营经验和资源,这些正是星巴克在中国市场实现突破所急需的。
本土品牌崛起
当前中国咖啡市场的竞争格局已然剧变,本土品牌快速崛起。
以瑞幸、库迪为代表的本土品牌,凭借高频新品、灵活营销与极致性价比迅速抢占市场:2023年,瑞幸全年净收入达249.03亿元,首次超越星巴克中国的31.6亿美元(约221亿元人民币);其门店数更突破1.6万家,远超星巴克的6975家。2023年成为分水岭,瑞幸在营收与门店规模上全面反超,坐上中国咖啡连锁品牌头把交椅。
星巴克开始提挡加速,对手也在一路狂奔。
财报显示,2024年前三季度,瑞幸营收达248.62亿元,同比增长39.4%,第三季度更首次突破百亿元;其门店总数已超2万家。
库迪咖啡则以“咖啡+便利店”新业态破局,推出融合咖啡、热食、冰淇淋的复合门店,凭借数字化管理与全链路AI应用,在维持9.9元低价的同时追求运营效率,门店数已突破1.5万家。
而幸运咖作为蜜雪冰城旗下品牌,依托集团供应链实现极致性价比,今年以来,幸运咖持续开发一线城市、长三角、珠三角等高势能市场,并且发展迅速。截至目前,幸运咖总门店数已超过9500家,较年初规模已实现翻倍以上增长,覆盖全国超300座城市。
单就规模来看,瑞幸、库迪和幸运咖三者已共同占据国内连锁咖啡前三强。
博裕资本能带来什么改变
面对如此激烈的竞争环境,博裕资本的入局为星巴克带来了多维度的破局可能。例如其投资蜜雪冰城积累的下沉市场经验,可助力星巴克在低线城市的拓展。倪睿安在交易公告中表示,博裕将助力星巴克“在中小城市及新兴区域加快拓展”。
更重要的是,博裕在阿里巴巴、美团等企业的投资经验,有望帮助星巴克提升数字运营能力,弥补与瑞幸等数字原生品牌的差距。基于这些优势,双方宣布计划将星巴克中国门店从目前的8011家逐步拓展至2万家,重点瞄准中小城市及新兴区域。
然而,星巴克的反击之路依然充满挑战。一方面星巴克的全球体系与博裕的本地化运营需要顺畅磨合,另一方面在于星巴克自身现存的问题。例如,在下沉市场,星巴克客单价同比下降7%,显示其高端定位与大众市场需求间的矛盾;尽管星巴克已加快茶拿铁系列焕新,但在爆款打造频率上仍逊于瑞幸等对手。
倪睿安此前公开谈到,中国连锁咖啡品牌的发展速度很快,值得学习的地方在于其极高的产品创新节奏和对消费者体验的重视。“比如口味创新,以及‘仅限APP点单’的用户交互形式,这是一种完全不同的打法,虽然不适合我们,但它在中国市场确实奏效了。”例如在中国,他见到在美国少见的创意口味玫瑰拿铁,这种不断推陈出新的能力对市场影响很大。他强调,“面对创新速度疯狂的对手,我们也必须找到适合自己的创新方式”。
倪睿安认为,竞争对手的创新会推动星巴克自身保持警觉,继续在产品和体验上不断优化。
星巴克此次“以退为进”,本质是以控制权换取本土化能力和增长时间。博裕的入主,为其提供了重回中国市场第一的理论可能。然而,瑞幸的规模优势、库迪的业态创新与幸运咖的极致性价比已构筑起多重壁垒。若想实现逆袭,还有待市场检验。
- 上一篇:
茅台走“钢丝”