
增长焦虑,雀巢“瘦身”
 |
|
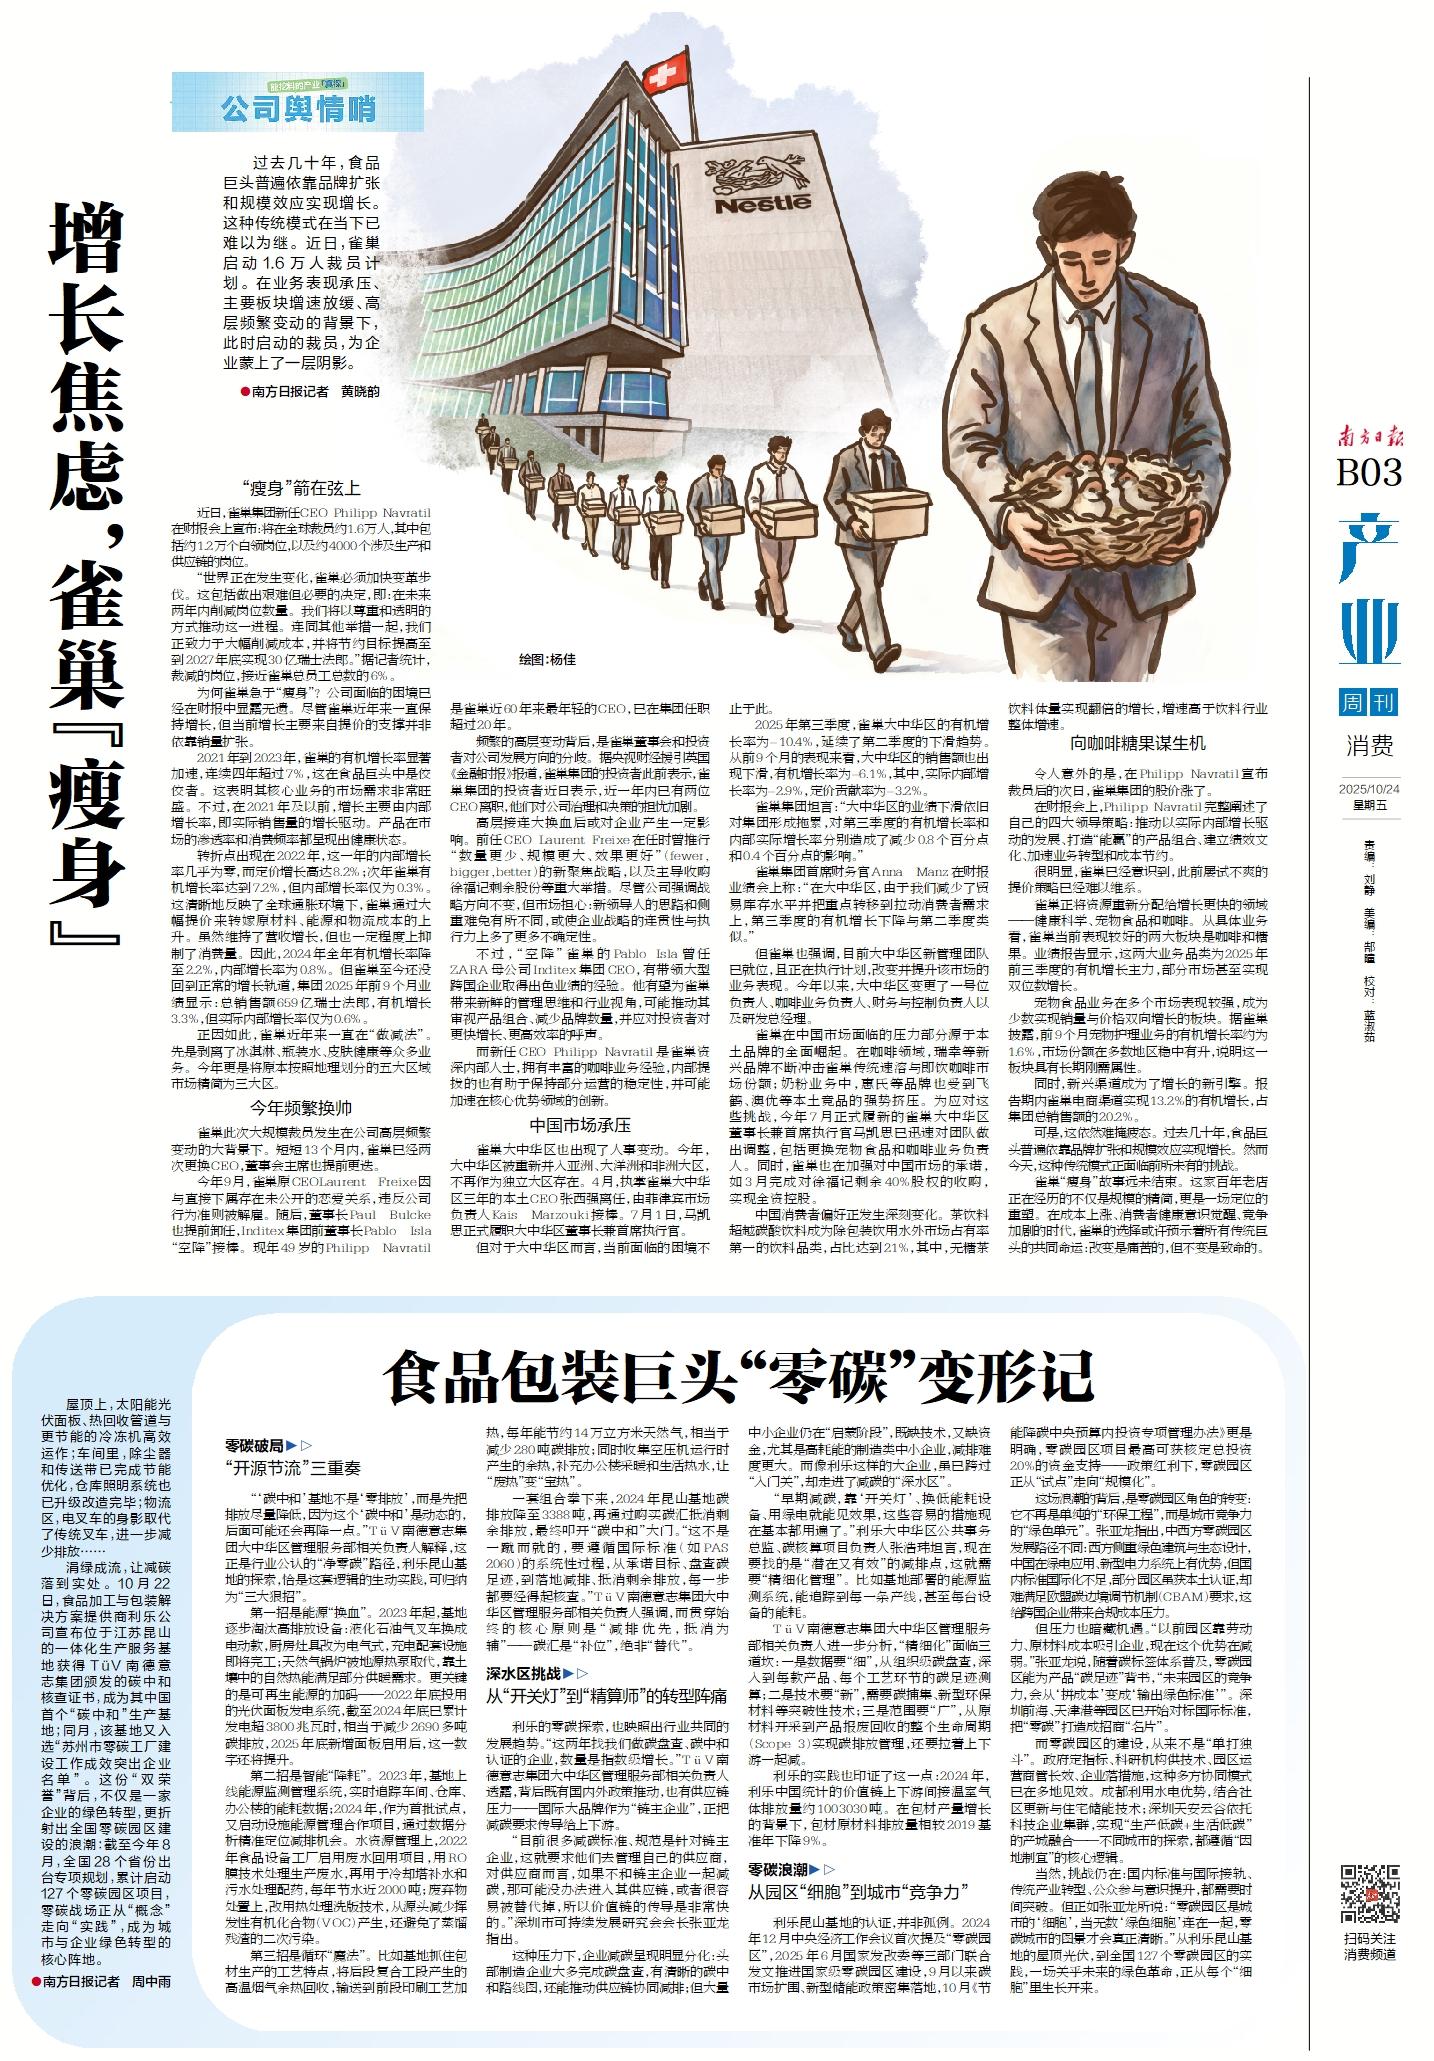
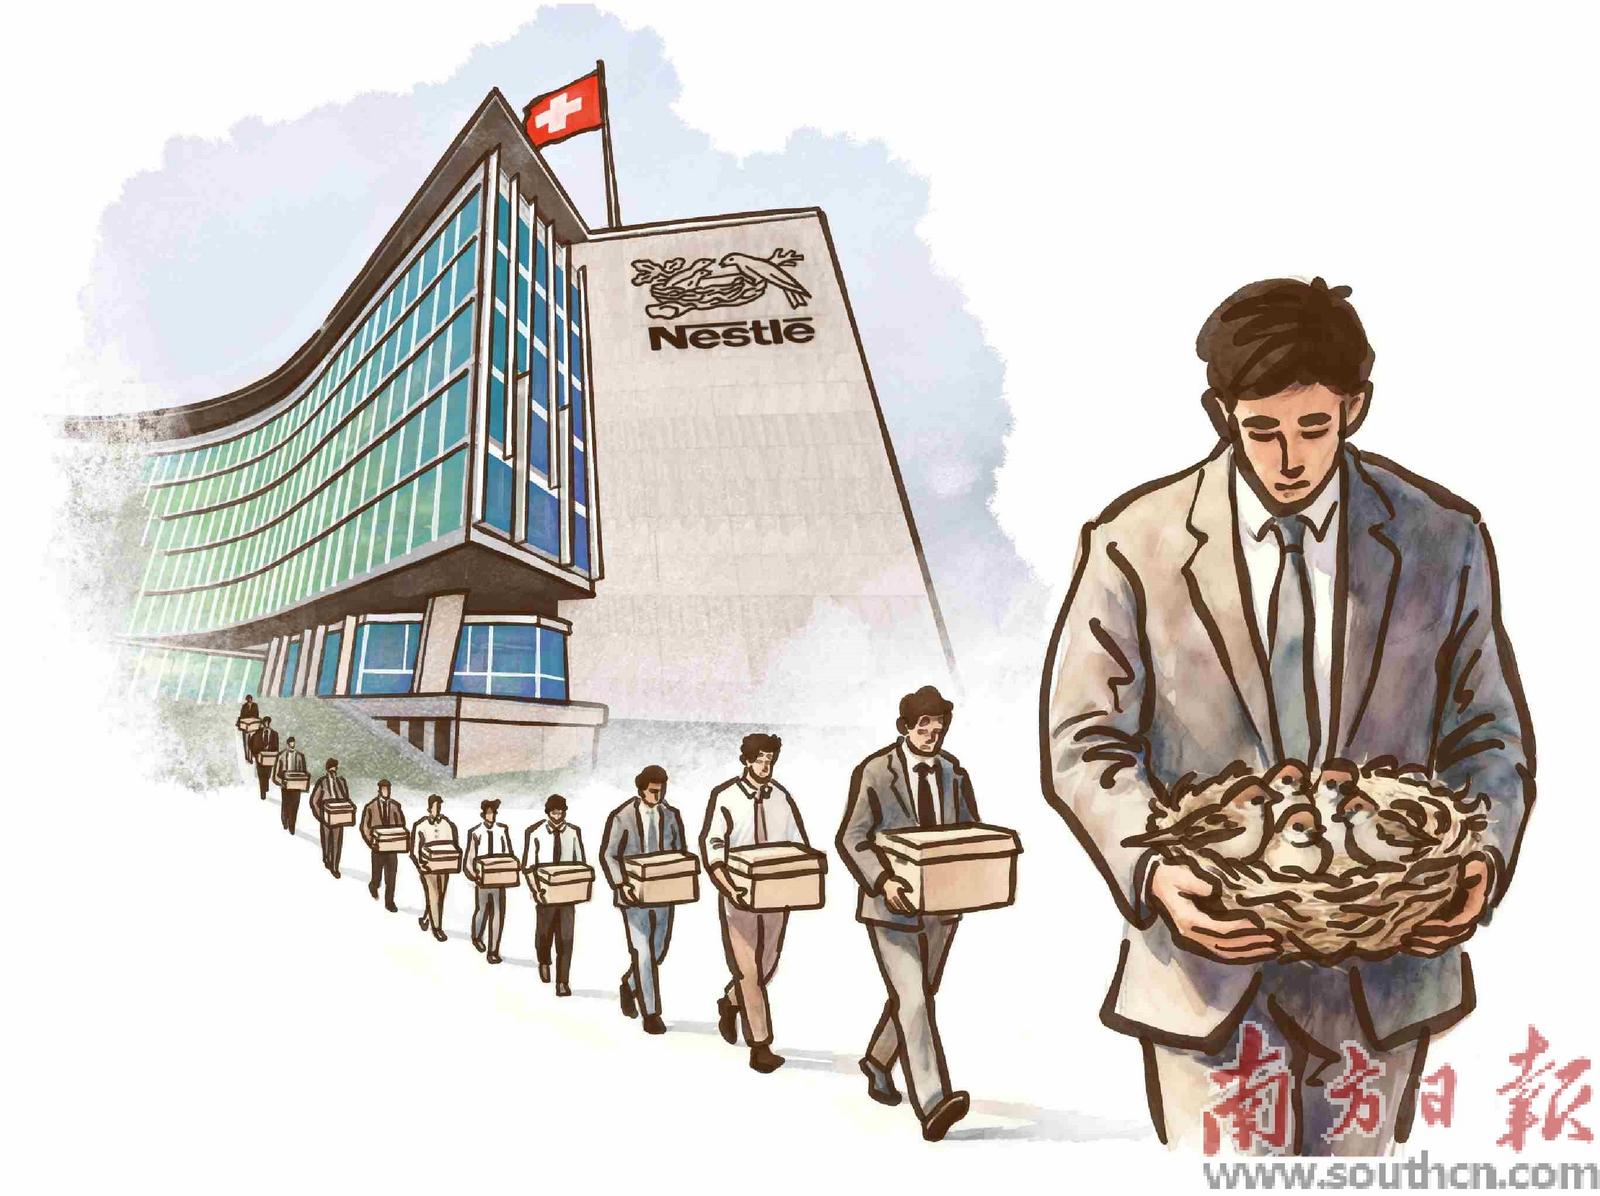
绘图:杨佳 |
过去几十年,食品巨头普遍依靠品牌扩张和规模效应实现增长。这种传统模式在当下已难以为继。近日,雀巢启动1.6万人裁员计划。在业务表现承压、主要板块增速放缓、高层频繁变动的背景下,此时启动的裁员,为企业蒙上了一层阴影。
●南方日报记者 黄晓韵
“瘦身”箭在弦上
近日,雀巢集团新任CEO Philipp Navratil在财报会上宣布:将在全球裁员约1.6万人,其中包括约1.2万个白领岗位,以及约4000个涉及生产和供应链的岗位。
“世界正在发生变化,雀巢必须加快变革步伐。这包括做出艰难但必要的决定,即:在未来两年内削减岗位数量。我们将以尊重和透明的方式推动这一进程。连同其他举措一起,我们正致力于大幅削减成本,并将节约目标提高至到2027年底实现30亿瑞士法郎。”据记者统计,裁减的岗位,接近雀巢总员工总数的6%。
为何雀巢急于“瘦身”?公司面临的困境已经在财报中显露无遗。尽管雀巢近年来一直保持增长,但当前增长主要来自提价的支撑并非依靠销量扩张。
2021年到2023年,雀巢的有机增长率显著加速,连续四年超过7%,这在食品巨头中是佼佼者。这表明其核心业务的市场需求非常旺盛。不过,在2021年及以前,增长主要由内部增长率,即实际销售量的增长驱动。产品在市场的渗透率和消费频率都呈现出健康状态。
转折点出现在2022年,这一年的内部增长率几乎为零,而定价增长高达8.2%;次年雀巢有机增长率达到7.2%,但内部增长率仅为0.3%。这清晰地反映了全球通胀环境下,雀巢通过大幅提价来转嫁原材料、能源和物流成本的上升。虽然维持了营收增长,但也一定程度上抑制了消费量。因此,2024年全年有机增长率降至2.2%,内部增长率为0.8%。但雀巢至今还没回到正常的增长轨道,集团2025年前9个月业绩显示:总销售额659亿瑞士法郎,有机增长3.3%,但实际内部增长率仅为0.6%。
正因如此,雀巢近年来一直在“做减法”。先是剥离了冰淇淋、瓶装水、皮肤健康等众多业务。今年更是将原本按照地理划分的五大区域市场精简为三大区。
今年频繁换帅
雀巢此次大规模裁员发生在公司高层频繁变动的大背景下。短短13个月内,雀巢已经两次更换CEO,董事会主席也提前更迭。
今年9月,雀巢原CEOLaurent Freixe因与直接下属存在未公开的恋爱关系,违反公司行为准则被解雇。随后,董事长Paul Bulcke也提前卸任,Inditex集团前董事长Pablo Isla“空降”接棒。现年49岁的Philipp Navratil是雀巢近60年来最年轻的CEO,已在集团任职超过20年。
频繁的高层变动背后,是雀巢董事会和投资者对公司发展方向的分歧。据央视财经援引英国《金融时报》报道,雀巢集团的投资者此前表示,雀巢集团的投资者近日表示,近一年内已有两位CEO离职,他们对公司治理和决策的担忧加剧。
高层接连大换血后或对企业产生一定影响。前任CEO Laurent Freixe在任时曾推行“数量更少、规模更大、效果更好”(fewer, bigger,better)的新聚焦战略,以及主导收购徐福记剩余股份等重大举措。尽管公司强调战略方向不变,但市场担心:新领导人的思路和侧重难免有所不同,或使企业战略的连贯性与执行力上多了更多不确定性。
不过,“空降”雀巢的Pablo Isla曾任ZARA母公司Inditex集团CEO,有带领大型跨国企业取得出色业绩的经验。他有望为雀巢带来新鲜的管理思维和行业视角,可能推动其审视产品组合、减少品牌数量,并应对投资者对更快增长、更高效率的呼声。
而新任CEO Philipp Navratil是雀巢资深内部人士,拥有丰富的咖啡业务经验,内部提拔的也有助于保持部分运营的稳定性,并可能加速在核心优势领域的创新。
中国市场承压
雀巢大中华区也出现了人事变动。今年,大中华区被重新并入亚洲、大洋洲和非洲大区,不再作为独立大区存在。4月,执掌雀巢大中华区三年的本土CEO张西强离任,由菲律宾市场负责人Kais Marzouki接棒。7月1日,马凯思正式履职大中华区董事长兼首席执行官。
但对于大中华区而言,当前面临的困境不止于此。
2025年第三季度,雀巢大中华区的有机增长率为-10.4%,延续了第二季度的下滑趋势。从前9个月的表现来看,大中华区的销售额也出现下滑,有机增长率为-6.1%,其中,实际内部增长率为-2.9%,定价贡献率为-3.2%。
雀巢集团坦言:“大中华区的业绩下滑依旧对集团形成拖累,对第三季度的有机增长率和内部实际增长率分别造成了减少0.8个百分点和0.4个百分点的影响。”
雀巢集团首席财务官Anna Manz在财报业绩会上称:“在大中华区,由于我们减少了贸易库存水平并把重点转移到拉动消费者需求上,第三季度的有机增长下降与第二季度类似。”
但雀巢也强调,目前大中华区新管理团队已就位,且正在执行计划,改变并提升该市场的业务表现。今年以来,大中华区变更了一号位负责人、咖啡业务负责人、财务与控制负责人以及研发总经理。
雀巢在中国市场面临的压力部分源于本土品牌的全面崛起。在咖啡领域,瑞幸等新兴品牌不断冲击雀巢传统速溶与即饮咖啡市场份额;奶粉业务中,惠氏等品牌也受到飞鹤、澳优等本土竞品的强势挤压。为应对这些挑战,今年7月正式履新的雀巢大中华区董事长兼首席执行官马凯思已迅速对团队做出调整,包括更换宠物食品和咖啡业务负责人。同时,雀巢也在加强对中国市场的承诺,如3月完成对徐福记剩余40%股权的收购,实现全资控股。
中国消费者偏好正发生深刻变化。茶饮料超越碳酸饮料成为除包装饮用水外市场占有率第一的饮料品类,占比达到21%,其中,无糖茶饮料体量实现翻倍的增长,增速高于饮料行业整体增速。
向咖啡糖果谋生机
令人意外的是,在Philipp Navratil宣布裁员后的次日,雀巢集团的股价涨了。
在财报会上,Philipp Navratil完整阐述了自己的四大领导策略:推动以实际内部增长驱动的发展、打造“能赢”的产品组合、建立绩效文化、加速业务转型和成本节约。
很明显,雀巢已经意识到,此前屡试不爽的提价策略已经难以维系。
雀巢正将资源重新分配给增长更快的领域——健康科学、宠物食品和咖啡。从具体业务看,雀巢当前表现较好的两大板块是咖啡和糖果。业绩报告显示,这两大业务品类为2025年前三季度的有机增长主力,部分市场甚至实现双位数增长。
宠物食品业务在多个市场表现较强,成为少数实现销量与价格双向增长的板块。据雀巢披露,前9个月宠物护理业务的有机增长率约为1.6%,市场份额在多数地区稳中有升,说明这一板块具有长期刚需属性。
同时,新兴渠道成为了增长的新引擎。报告期内雀巢电商渠道实现13.2%的有机增长,占集团总销售额的20.2%。
可是,这依然难掩疲态。过去几十年,食品巨头普遍依靠品牌扩张和规模效应实现增长。然而今天,这种传统模式正面临前所未有的挑战。
雀巢“瘦身”故事远未结束。这家百年老店正在经历的不仅是规模的精简,更是一场定位的重塑。在成本上涨、消费者健康意识觉醒、竞争加剧的时代,雀巢的选择或许预示着所有传统巨头的共同命运:改变是痛苦的,但不变是致命的。
- 下一篇:
食品包装巨头“零碳”变形记