
东莞新引擎:
并购重组驱动产业跃迁
2022至2024年并购交易总额超过116亿元
 |
|
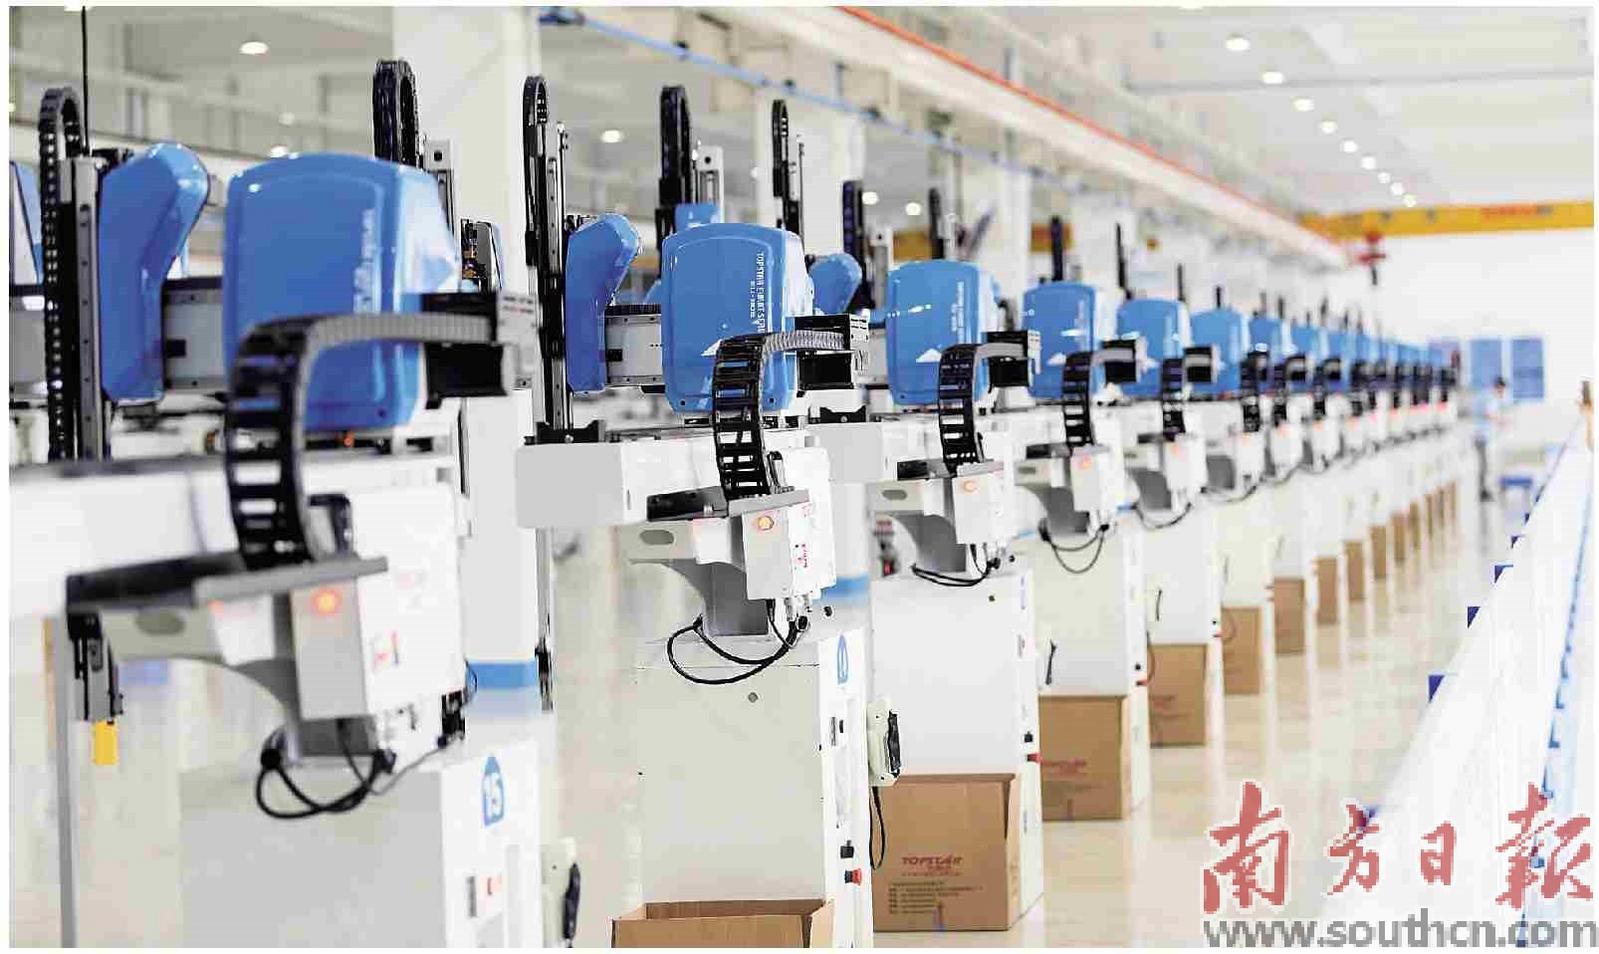
拓斯达的机器人产品。受访者供图 |
 |
|
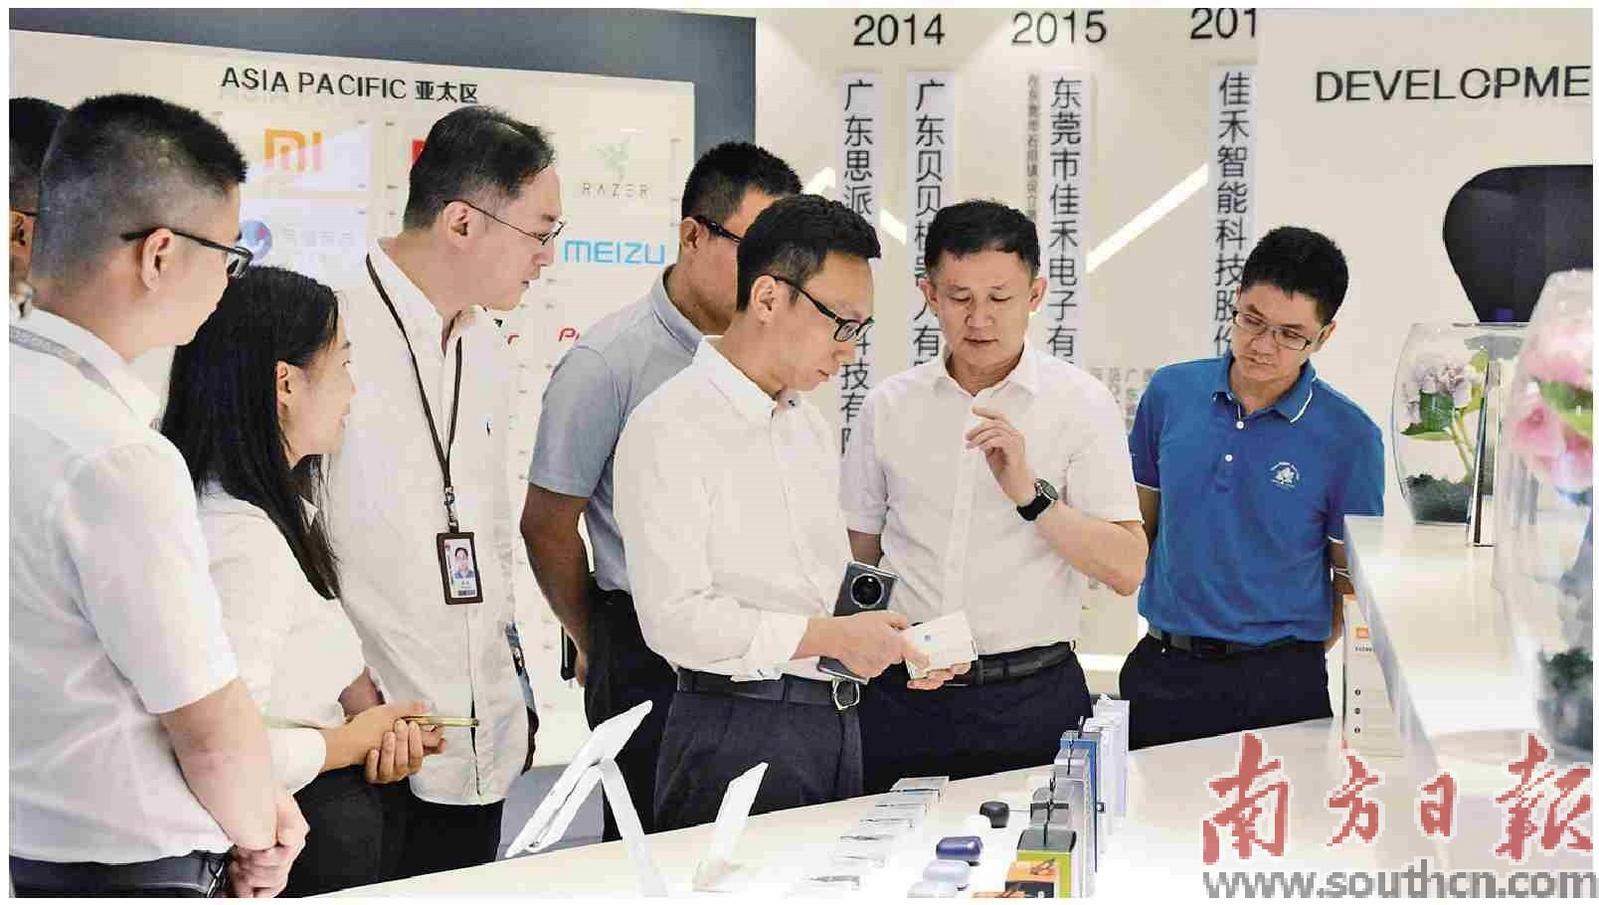
客户在佳禾智能参观产品。受访者供图 |
不久前,一场以“并购重组”为主题的东莞资本市场2025年高质量发展大会举行。眼下,并购重组正在这座城市掀起一股热潮。
“东莞塞车,全球缺货”——这句广为人知的“口号”,曾是“世界工厂”东莞作为制造业大市的真实写照。而如今,面对全球产业链格局的深度调整,东莞正以并购重组为笔墨,书写产业进阶的新篇章。
2022年至2024年,东莞本土企业的并购活动日趋活跃,全市上市公司累计完成并购交易74单,交易总额超过116亿元,高度聚焦于电子信息、高端装备、新材料、新能源、生物医药等战略性新兴产业。这一系列资本运作,正以并购重组为引擎,重塑着“东莞制造”的产业基因。
南方日报记者 叶永茵 实习生 黄欢
握紧并购重组,撬动资源整合
在物流仓储中心,高精度工业相机快速扫描传送带上随意堆放的包裹,机械臂凭借智能算法实时解析物品形态,实现精准抓取与高效分拣。这是广东奥普特科技股份有限公司(下称“奥普特”)智能车间的生动画面。
“通过并购东莞泰莱,我们进一步扩充了产品线,增强了视觉解决方案的整体能力,”奥普特相关负责人表示,“未来,运动控制与机器视觉的深度融合,将为我们打开更广阔的市场空间,助力为客户提供更全面、更智能的自动化解决方案。”
走进广东拓斯达科技股份有限公司(下称“拓斯达”)智能生产车间,五轴联动机床正精密加工机器人关节的复杂曲面结构。以往这类高精度部件大多依赖外协制造,如今在自家厂房已能“一气呵成”。
近年,拓斯达以1.3亿元收购埃弗米51%股权,这场并购为双方带来显著的协同效应:埃弗米自研机床技术帮助拓斯达大幅提升加工精度、快速切入高端装备领域;拓斯达的注资不仅为埃弗米带来了研发资金支持,更打开了全国市场渠道。
从智能分拣到精密制造,这些鲜活场景的背后,是东莞企业在借助并购重组实现资源优化配置的战略突围。在这片制造业的热土上,并购重组正在打破企业围墙、连通产业链断点,技术的火花在资源整合中迸发出更耀眼的光芒,照亮东莞智造的新未来。
借力并购重组,开辟新赛道
新质生产力并非空中楼阁,它正借由并购重组,重塑这座制造业大市的产业基因。
自去年9月“并购六条”政策出台以来,A股市场并购重组活跃度显著提升。截至今年5月,沪深两市已披露重组项目近1400单,同比增长40%;其中重大资产重组超160单,同比增长2.4倍。
在东莞,跨界并购正持续上演:做家居的华立股份并购智慧水务企业尚源智能,绿通从电动车跨界收购大摩半导体……它们不约而同地借助并购抢抓产业新风口。这不仅关乎企业生存,更将重新锚定“东莞制造”在全球产业链中的位置。
资本市场持续为这类跨界整合注入动能。2024年,东莞A股上市公司通过IPO与增发共募集资金46.15亿元,同比增长26.37%。从“融资扩张”迈向“价值重构”,东莞的并购市场正呈现全新格局。
当传统制造拥抱新兴产业,当本土智慧链接全球资源,并购重组已成为东莞制造向上突围、攀登价值链的关键阶梯。
壮大并购重组,抢占全球话语权
并购重组的资本之翼,正载着东莞企业飞越疆界——在德国实验室,东莞上市企业佳禾智能科技股份有限公司(下称“佳禾智能”)与德国的拜亚动力的技术团队携手攻克音频芯片的新一代技术。
自佳禾智能全资收购德国百年音频品牌拜亚动力,不仅将其深厚的技术积淀和覆盖全球100多个国家的渠道网络纳入版图,大幅增强了全球市场布局与应对国际贸易不确定性的能力,更完成了一场从“资本出海”到“技术主权”的战略卡位。掌握这样的“全球密钥”,使企业得以突破技术封锁与品牌壁垒,让“东莞制造”的产业根系深植于全球创新沃土。
据国信证券统计,放眼全国,电子、汽车和有色金属行业已成为当前跨境并购的主战场,年内分别披露10项跨境并购,在所有行业中并列第一。另外,民营企业更是以75%的占比成为绝对主力,发起跨境并购64起。
“近年来,越来越多东莞上市公司意识到并购的战略价值,”东莞市上市公司协会会长林海川表示,“从横向整合扩大规模,到纵向延伸打通供应链;从跨界开拓新蓝海,到跨境并购对接全球资源——并购模式日趋多元,内涵持续深化。”
当并购重组的种子在这片产业热土中生根发芽,这不仅是企业个体的壮大,更是东莞制造在全球价值链中实现的一次次精彩跃迁。
■数读
●2022年至2024年,东莞本土企业的并购活动日趋活跃,全市上市公司累计完成并购交易74单,交易总额超过116亿元,高度聚焦于电子信息、高端装备、新材料、新能源、生物医药等战略性新兴产业
●2024年,东莞A股上市公司通过IPO与增发共募集资金46.15亿元,同比增长26.37%
●2024年,东莞A股上市公司中45家布局海外生产基地,主要集中在电子信息、机械设备领域。其中,电子行业以14家位列首位,机械设备行业以10家居次,电力设备行业4家,通信、汽车、基础化工各3家,计算机、轻工制造、建筑材料行业各2家,有色金属、纺织服饰行业各1家
●从东莞A股上市公司海外区域布局看,东南亚市场集中度最高,有34家,中北美24家,欧洲16家,南美洲4家,非洲3家
- 下一篇:
东莞移动“心级服务”焕新升级