
营收利润增速放缓,加盟模式争议犹存
周六福能否“上岸”?
 |
|
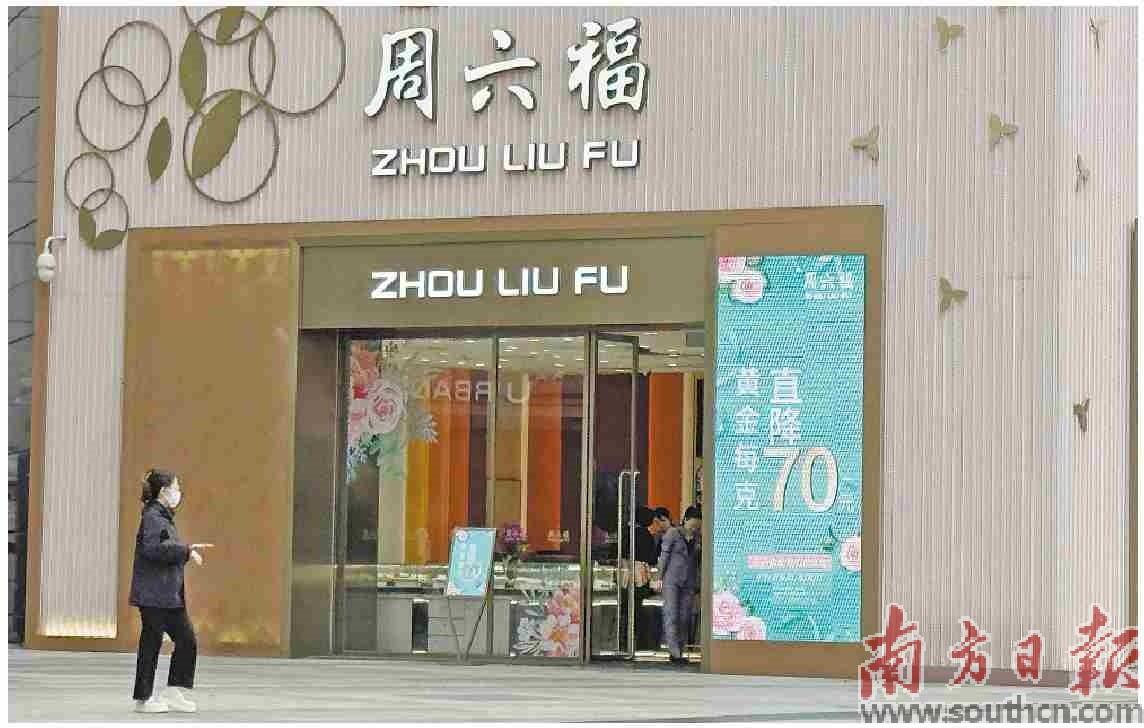
尽管加盟模式一度是周六福高速增长的关键,但过度依赖加盟商也让其发展缺少了些许“主动权”。马华 摄 |
近日,周六福更新了其在港交所的招股书,继去年6月首次递表失败后,再次对港股IPO发起冲击。这已经是周六福登陆资本市场的第四次尝试。2019年和2022年,它曾两度折戟A股门前。
最新招股书显示,2022年至2024年,周六福营业收入分别为31.02亿元、51.50亿元和57.18亿元,分别同比增长11.45%、66.03%和11.04%;利润为5.75亿元、6.60亿元和7.06亿元,同比增长35.22%、14.68%和7.07%。可以发现,其营收和利润的增速在2024年都出现了明显放缓。
而这并非周六福一家之困。2024年,国际金价持续上涨,40次创下历史新高,全年涨幅超过26%,创下2010年以来最大年度涨幅。不断攀升的成本逼高黄金饰品价格,金饰销售遇冷,金店业绩承压。在此背景下,周六福再度发起上市“挑战”,这一次,它能否顺利“上岸”?
●南方日报记者 梅子仪 统筹:马华
曲折上市路
2004年,潮汕人李伟蓬与熟人陈创金共同出资100万元成立周六福(最初名为“周天福”),开启珠宝连锁事业的探索之路。次年4月,陈创金将其所持50%股权转让给李伟蓬的弟弟李伟柱,自此李氏兄弟正式成为周六福的实控人。
2019年,周六福全国品牌门店突破3000家。那年4月,周六福向中国证监会提交深交所上市申请,首次尝试进军A股。当时,包括周大福、周大生、周生生、潮宏基在内的多家黄金珠宝公司已成功上市。
但是周六福的首次IPO之旅并不顺利。由于其保荐机构广发证券和会计师事务所广东正中珠江双双卷入相关案件,2020年11月,证监会否决了其IPO申请。在否决中,证监会还对周六福的主要业务收入增长明显高于同行业可比公司、加盟模式收入占比过高以及新开加盟店的平均销售额显著高于公司平均门店销售额等问题提出疑问。
2022年6月,周六福第二次提出上市申请,却在2023年11月主动撤回了该申请。在其最新的招股书中,周六福解释此举是由于“考虑到本地及海外资本市场情况及未来发展策略”等原因。
周六福在A股门外徘徊的年间,又有一批诸如中国黄金、菜百股份等黄金珠宝公司实现了上市。
登陆A股未果,周六福将目光投向了港股。2024年6月,周六福向港交所递交了首个IPO申请,开启了第三次上市征程,却再次铩羽而归,招股书在半年后失效。
今年2月28日,周六福更新了其在港交所的招股书,中金公司、中信建投国际为联席保荐人。在最新招股书中,周六福阐述了港股IPO所募资金的使用计划:扩大和加强公司的销售网络;加强公司品牌,以提高品牌的市场知名度;提升公司的产品供应及加强产品设计和开发能力,以及分配作运营资金及一般企业用途。
此外,周六福还在招股书中对于赴港股上市之举作出了解释:在港股上市可取得境外资本,并且有利于公司进入海外市场、获得更广泛的市场接受度。
加盟“发家史”
在周六福的发家史中,依靠加盟模式一直是其“招牌”。自2004年成立以来,周六福的门店网络发展迅速。招股书显示,2022年,周六福全国品牌门店突破4000家,是中国珠宝品牌中最快达成这一里程碑的公司。
2022年至2024年,周六福来自加盟模式的收入分别为16.41亿元、28.53亿元和28.9亿元,分别占同期总收入的52.9%、55.4%和50.5%,虽然2024年的比重出现下降,但仍占据了整体收入的半壁江山。
实际上,加盟模式在整个黄金珠宝行业并不罕见。根据弗若斯特沙利文资料,2023年,加盟店在黄金珠宝市场的份额最大,占比72.9%;以2023年商品交易总额计的中国十大珠宝公司中,有六家公司的加盟模式占到了其总收入的50%以上。截至2023年12月31日,以中国门店数目计,周六福在中国珠宝品牌中排名第四,并非最多的一家。
不过,受金价上行影响,终端消费者对于黄金产品的购买需求降低,业绩承压之下,加盟商开设新加盟店的意愿降低,更有加盟商选择了闭店。
截至2024年12月31日,周六福线下门店总数为4129家,较上一年减少了254家,其中加盟店数量为4038家,减少250家,自营门店数量为91家,减少4家。
周六福在招股书的风险提示部分指出,公司的收入与经营业绩受到加盟店的重大影响,公司的成功部分取决于维持及加强与现有加盟商的关系以及继续与其他加盟商建立新关系的能力。
此外,招股书中还提及有关知识产权侵权的风险。长期以来,与知识产权有关的纠纷一直缠绕着周六福。2017年至2018年,周六福曾因商标侵权与香奈儿、卡地亚等知名品牌对簿公堂,后还因擅自使用肖像进行商业宣传和多位演艺界人士打过官司,其与同行企业就商标所有权产生的诉讼纠纷也常被外界提及。
下一站:销售力+品牌力
尽管加盟模式一度是周六福高速增长的关键,但过度依赖加盟商也让其发展缺少了些许“主动权”,这也是此前失败的IPO进程中交易所提出的疑问之一。周六福自己也在招股书中提到,由于公司对于加盟商的控制有限,无法保证始终如一地为客户提供满意的服务,一旦加盟商提供了任何不令人满意的服务都可能给公司带去负面影响。
周六福也在试图改变这一被加盟店“主导”的局面。招股书表示,目前公司的业务策略已由主要专注于加盟模式转变为所有销售渠道均衡发展,目标是在全国范围内打造一个深入、广泛且高质量的销售网络。
其中,基于线下渠道积累的经验,周六福已在电商领域拓展业务,推出迎合在线购物环境及终端消费者的产品线及定价策略,目前在线渠道销售增长强劲。
2022年至2024年间,周六福在线销售收入的复合年增长率达到46.1%,且2024年在线销售收入占总收入的40.0%。根据弗若斯特沙利文的资料,就2021年至2023年在线销售收入的复合年增长率及2023年在线销售收入占总收入的比例计算,周六福在中国全国性珠宝公司中排名第一。
此外,面对品牌力不足的质疑,周六福还计划通过有效的销售及营销措施来提高现有产品的市场渗透率、扩大品牌知名度及未来有效推广新产品。
“虽然金价在上涨,但业内对于黄金珠宝企业的未来还是看好的。”广东省黄金协会监事长兼首席黄金分析师朱志刚向南方日报记者分析时指出,“作为一家拥有千家门店的品牌,周六福若能实现成功上市,将会在产品结构、定价体系、营销方式、销售模式的变革上对行业产生促进作用,推动行业健康稳定地向前发展。”
- 下一篇:
雀巢取舍之道