
 下载客户端

一线城市二手房价格连续8个月环比上涨
逼近“同比转正”,广深逆势企稳向好
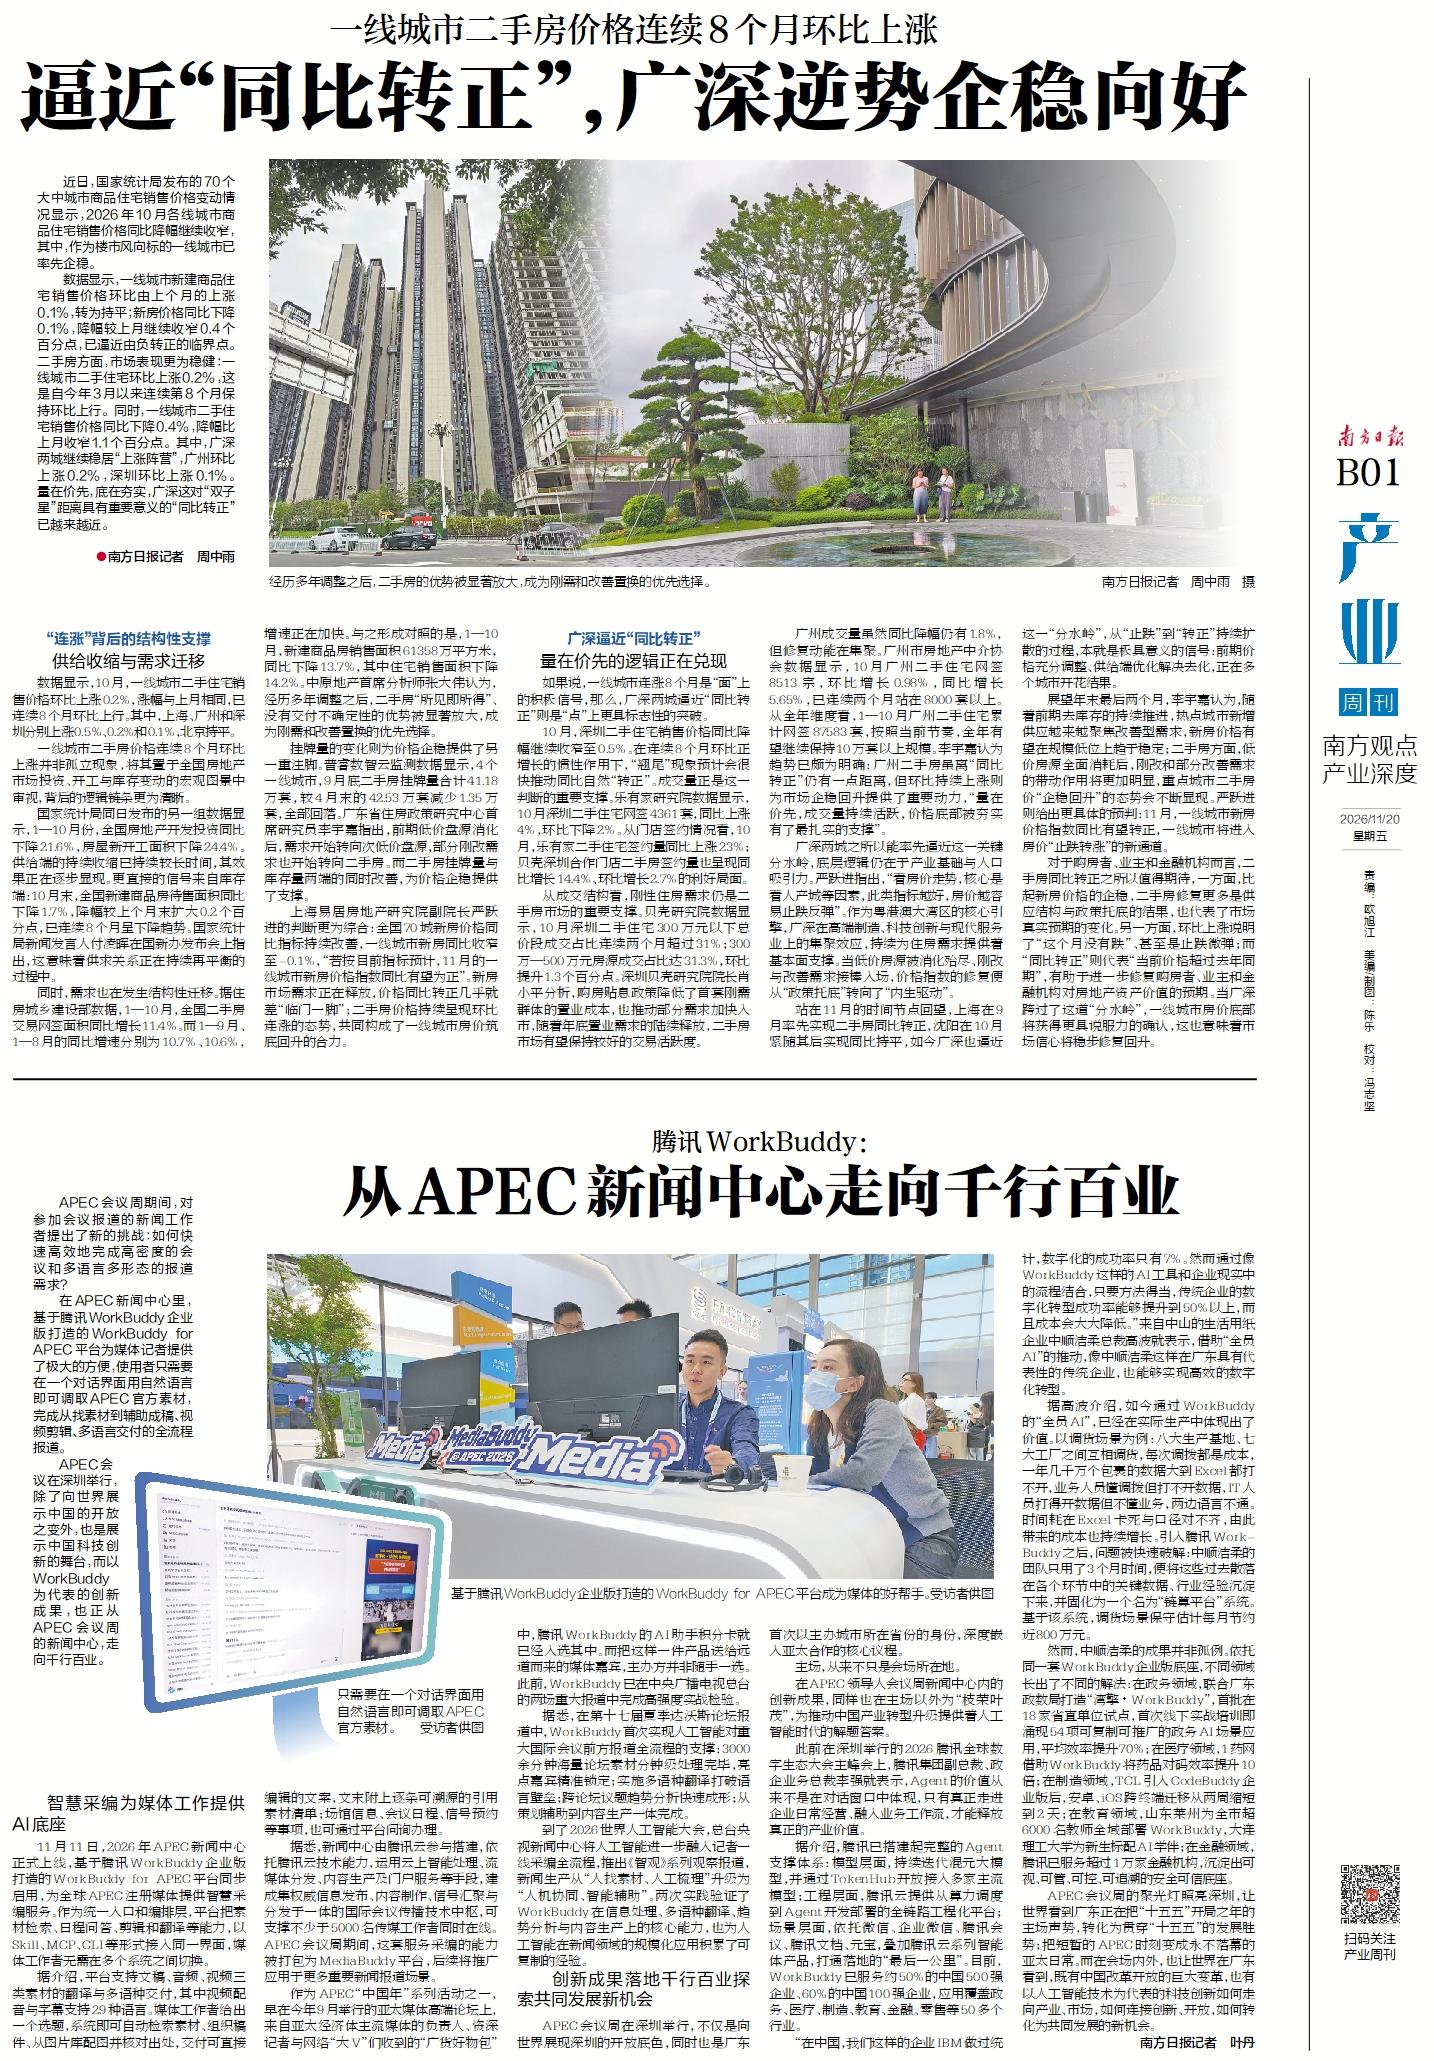
经历多年调整之后,二手房的优势被显著放大,成为刚需和改善置换的优先选择。南方日报记者 周中雨 摄
近日,国家统计局发布的70个大中城市商品住宅销售价格变动情况显示,2026年10月各线城市商品住宅销售价格同比降幅继续收窄,其中,作为楼市风向标的一线城市已率先企稳。
数据显示,一线城市新建商品住宅销售价格环比由上个月的上涨0.1%,转为持平;新房价格同比下降0.1%,降幅较上月继续收窄0.4个百分点,已逼近由负转正的临界点。二手房方面,市场表现更为稳健:一线城市二手住宅环比上涨0.2%,这是自今年3月以来连续第8个月保持环比上行。同时,一线城市二手住宅销售价格同比下降0.4%,降幅比上月收窄1.1个百分点。其中,广深两城继续稳居“上涨阵营”,广州环比上涨0.2%,深圳环比上涨0.1%。量在价先,底在夯实,广深这对“双子星”距离具有重要意义的“同比转正”已越来越近。
●南方日报记者 周中雨
“连涨”背后的结构性支撑
供给收缩与需求迁移
数据显示,10月,一线城市二手住宅销售价格环比上涨0.2%,涨幅与上月相同,已连续8个月环比上行。其中,上海、广州和深圳分别上涨0.5%、0.2%和0.1%,北京持平。
一线城市二手房价格连续8个月环比上涨并非孤立现象,将其置于全国房地产市场投资、开工与库存变动的宏观图景中审视,背后的逻辑链条更为清晰。
国家统计局同日发布的另一组数据显示,1—10月份,全国房地产开发投资同比下降21.6%,房屋新开工面积下降24.4%。供给端的持续收缩已持续较长时间,其效果正在逐步显现。更直接的信号来自库存端:10月末,全国新建商品房待售面积同比下降1.7%,降幅较上个月末扩大0.2个百分点,已连续8个月呈下降趋势。国家统计局新闻发言人付凌晖在国新办发布会上指出,这意味着供求关系正在持续再平衡的过程中。
同时,需求也在发生结构性迁移。据住房城乡建设部数据,1—10月,全国二手房交易网签面积同比增长11.4%。而1—9月、1—8月的同比增速分别为10.7%、10.6%,增速正在加快。与之形成对照的是,1—10月,新建商品房销售面积61358万平方米,同比下降13.7%,其中住宅销售面积下降14.2%。中原地产首席分析师张大伟认为,经历多年调整之后,二手房“所见即所得”、没有交付不确定性的优势被显著放大,成为刚需和改善置换的优先选择。
挂牌量的变化则为价格企稳提供了另一重注脚。普睿数智云监测数据显示,4个一线城市,9月底二手房挂牌量合计41.18万套,较4月末的42.53万套减少1.35万套,全部回落。广东省住房政策研究中心首席研究员李宇嘉指出,前期低价盘源消化后,需求开始转向次低价盘源,部分刚改需求也开始转向二手房。而二手房挂牌量与库存量两端的同时改善,为价格企稳提供了支撑。
上海易居房地产研究院副院长严跃进的判断更为综合:全国70城新房价格同比指标持续改善,一线城市新房同比收窄至-0.1%,“若按目前指标预计,11月的一线城市新房价格指数同比有望为正”。新房市场需求正在释放,价格同比转正几乎就差“临门一脚”;二手房价格持续呈现环比连涨的态势,共同构成了一线城市房价筑底回升的合力。
广深逼近“同比转正”
量在价先的逻辑正在兑现
如果说,一线城市连涨8个月是“面”上的积极信号,那么,广深两城逼近“同比转正”则是“点”上更具标志性的突破。
10月,深圳二手住宅销售价格同比降幅继续收窄至0.5%。在连续8个月环比正增长的惯性作用下,“翘尾”现象预计会很快推动同比自然“转正”。成交量正是这一判断的重要支撑。乐有家研究院数据显示,10月深圳二手住宅网签4361套,同比上涨4%,环比下降2%。从门店签约情况看,10月,乐有家二手住宅签约量同比上涨23%;贝壳深圳合作门店二手房签约量也呈现同比增长14.4%、环比增长2.7%的利好局面。
从成交结构看,刚性住房需求仍是二手房市场的重要支撑。贝壳研究院数据显示,10月深圳二手住宅300万元以下总价段成交占比连续两个月超过31%;300万—500万元房源成交占比达31.3%,环比提升1.3个百分点。深圳贝壳研究院院长肖小平分析,购房贴息政策降低了首套刚需群体的置业成本,也推动部分需求加快入市,随着年底置业需求的陆续释放,二手房市场有望保持较好的交易活跃度。
广州成交量虽然同比降幅仍有1.8%,但修复动能在集聚。广州市房地产中介协会数据显示,10月广州二手住宅网签8513宗,环比增长0.98%,同比增长5.65%,已连续两个月站在8000套以上。从全年维度看,1—10月广州二手住宅累计网签87583套,按照当前节奏,全年有望继续保持10万套以上规模。李宇嘉认为趋势已颇为明确:广州二手房虽离“同比转正”仍有一点距离,但环比持续上涨则为市场企稳回升提供了重要动力,“量在价先,成交量持续活跃,价格底部被夯实有了最扎实的支撑”。
广深两城之所以能率先逼近这一关键分水岭,底层逻辑仍在于产业基础与人口吸引力。严跃进指出,“看房价走势,核心是看人产城等因素,此类指标越好,房价越容易止跌反弹”。作为粤港澳大湾区的核心引擎,广深在高端制造、科技创新与现代服务业上的集聚效应,持续为住房需求提供着基本面支撑。当低价房源被消化殆尽、刚改与改善需求接棒入场,价格指数的修复便从“政策托底”转向了“内生驱动”。
站在11月的时间节点回望,上海在9月率先实现二手房同比转正,沈阳在10月紧随其后实现同比持平,如今广深也逼近这一“分水岭”,从“止跌”到“转正”持续扩散的过程,本就是极具意义的信号:前期价格充分调整、供给端优化解决去化,正在多个城市开花结果。
展望年末最后两个月,李宇嘉认为,随着前期去库存的持续推进,热点城市新增供应越来越聚焦改善型需求,新房价格有望在规模低位上趋于稳定;二手房方面,低价房源全面消耗后,刚改和部分改善需求的带动作用将更加明显,重点城市二手房价“企稳回升”的态势会不断显现。严跃进则给出更具体的预判:11月,一线城市新房价格指数同比有望转正,一线城市将进入房价“止跌转涨”的新通道。
对于购房者、业主和金融机构而言,二手房同比转正之所以值得期待,一方面,比起新房价格的企稳,二手房修复更多是供应结构与政策托底的结果,也代表了市场真实预期的变化。另一方面,环比上涨说明了“这个月没有跌”、甚至是止跌微弹;而“同比转正”则代表“当前价格超过去年同期”,有助于进一步修复购房者、业主和金融机构对房地产资产价值的预期。当广深跨过了这道“分水岭”,一线城市房价底部将获得更具说服力的确认,这也意味着市场信心将稳步修复回升。
 打印正文