
 下载客户端

与城共生 向实而行
东莞城区俯瞰。莫勇 摄
2026年是“十五五”规划的开局之年,也是百县千镇万村高质量发展工程从“三年初见成效”迈向“五年显著变化”的关键之年。站在冲刺与布局的交会处回望,东莞金融这一年跑得并不轻松,却跑出了分量。
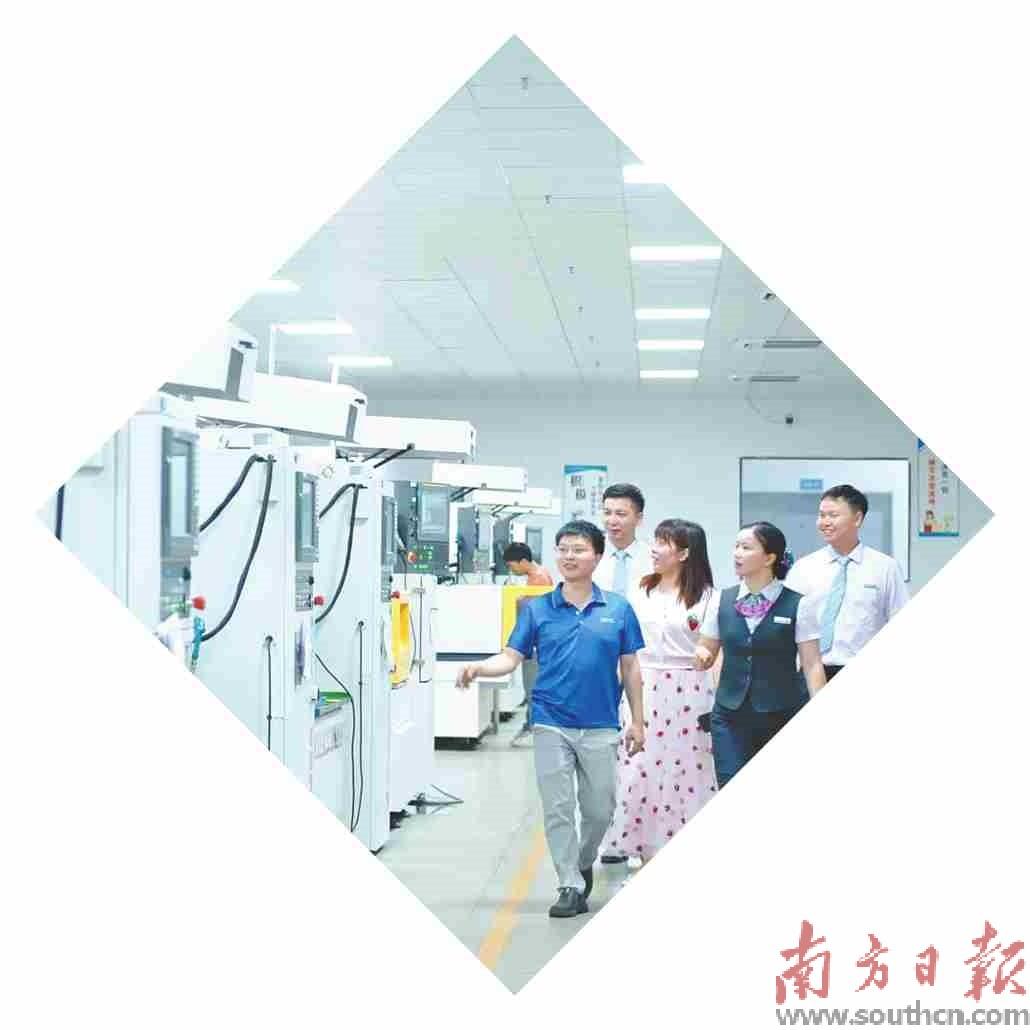
数字是最朴素的注脚。中国人民银行东莞市分行数据显示,截至9月末,全市本外币存款余额30962亿元,同比增长6.3%;贷款余额20717亿元,同比增长3.5%。其中,制造业贷款余额4301亿元,同比增长11.2%,比年初增加437亿元,规模及增量居全市行业贷款首位;普惠小微贷款余额4381亿元,比年初增加91亿元,规模居广东省地级市首位。数字是冷的,背后是热的——是一条条不敢停的产线,是一家家等着周转的小微企业。
金融的分量,从来不只在报表上。它一头连着“最先一公里”,一头连着“最后一公里”。一笔贷款,接住的可能是一间实验室的灯光。今年10月,东莞银行《“天使贷”打通初创期科技企业融资“最先一公里”》成功入选首批广东科技金融示范案例,以“凭技术授信”重塑初创期科创企业融资逻辑。
在村口和社区,金融的另一种写法,是打通“最后一公里”。今年7月,东莞农商银行获评“十佳零售转型新赛道银行”,传统网点被改造成集适老服务、社区互动、公共服务于一体的“场景化”金融服务中心;“园区贷”“整村授信”把信贷送到车间和田间;“基层村组+银行基层网点”的“双基联动”机制,让金融服务真正走入基层。
金融消保,过去常被当作“附加题”,如今已是“必答题”。守的是老百姓的“钱袋子”,也是这座城市的消费信心。这一年,金融课堂被搬进车间、村口和骑手驿站:国家金融监督管理总局东莞监管分局开展“消保提示送上门”专项行动,把提示送到“一老一少”“两司两员”和残障人士身边;网点里多了爱心专窗、大字版手机银行、远程视频银行和上门服务;“金融银发课堂”用方言讲“高利保本”的陷阱,比任何折页都管用。当老人不再为一通陌生电话惊慌,金融的温度就是可感可知的。
这一年的东莞金融,还有一个不易察觉的变化:从“单点服务”走向“生态协同”。政银企对接的桌子越摆越长,龙头企业、专精特新“小巨人”、园区运营商与金融机构坐在一处,把融资需求摊开来讲。“股贷担保租”联动、“投贷担”一体化……创新的方向,正从“给一笔钱”转向“陪一段路”。
向实而行者,必与城共生;向新而行者,必与时代同频。面向2027年,对东莞的金融机构而言,新的考题不会更轻松:制造业转型升级,需要更精准的资金供给;科创企业的全周期成长,需要更耐心的资本陪伴;风险的日常防控,需要更细更暖的绣花功夫。唯有一件事不变——金融的价值,最终要在城市生长中被看见。
把答案写在城市生长里,东莞金融向实而行。
撰文:艾帅
 打印正文