 下载客户端

存量时代,“组合拳”如何助力楼市企稳
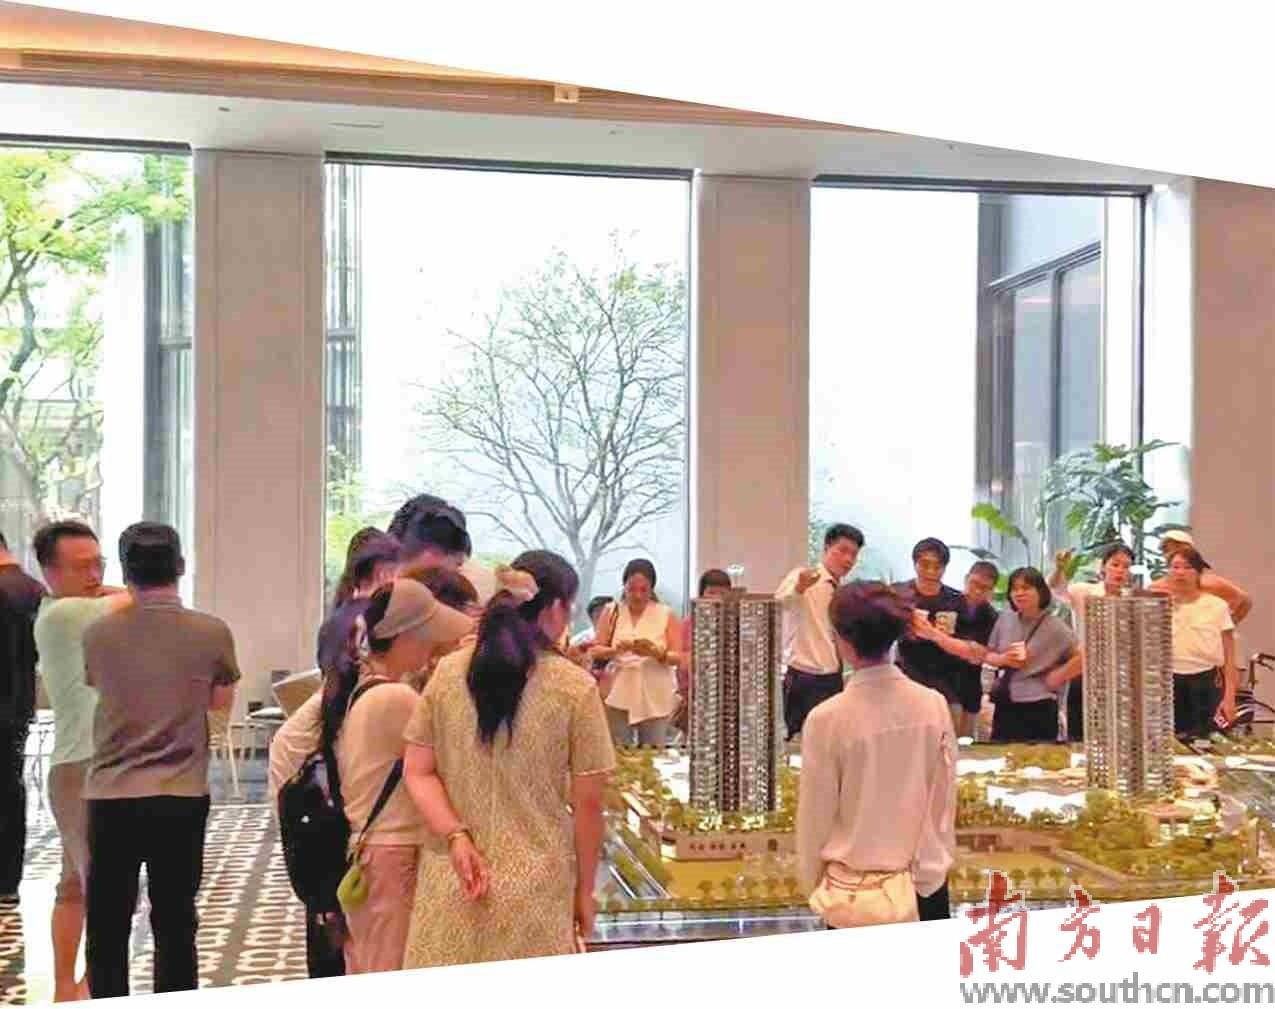
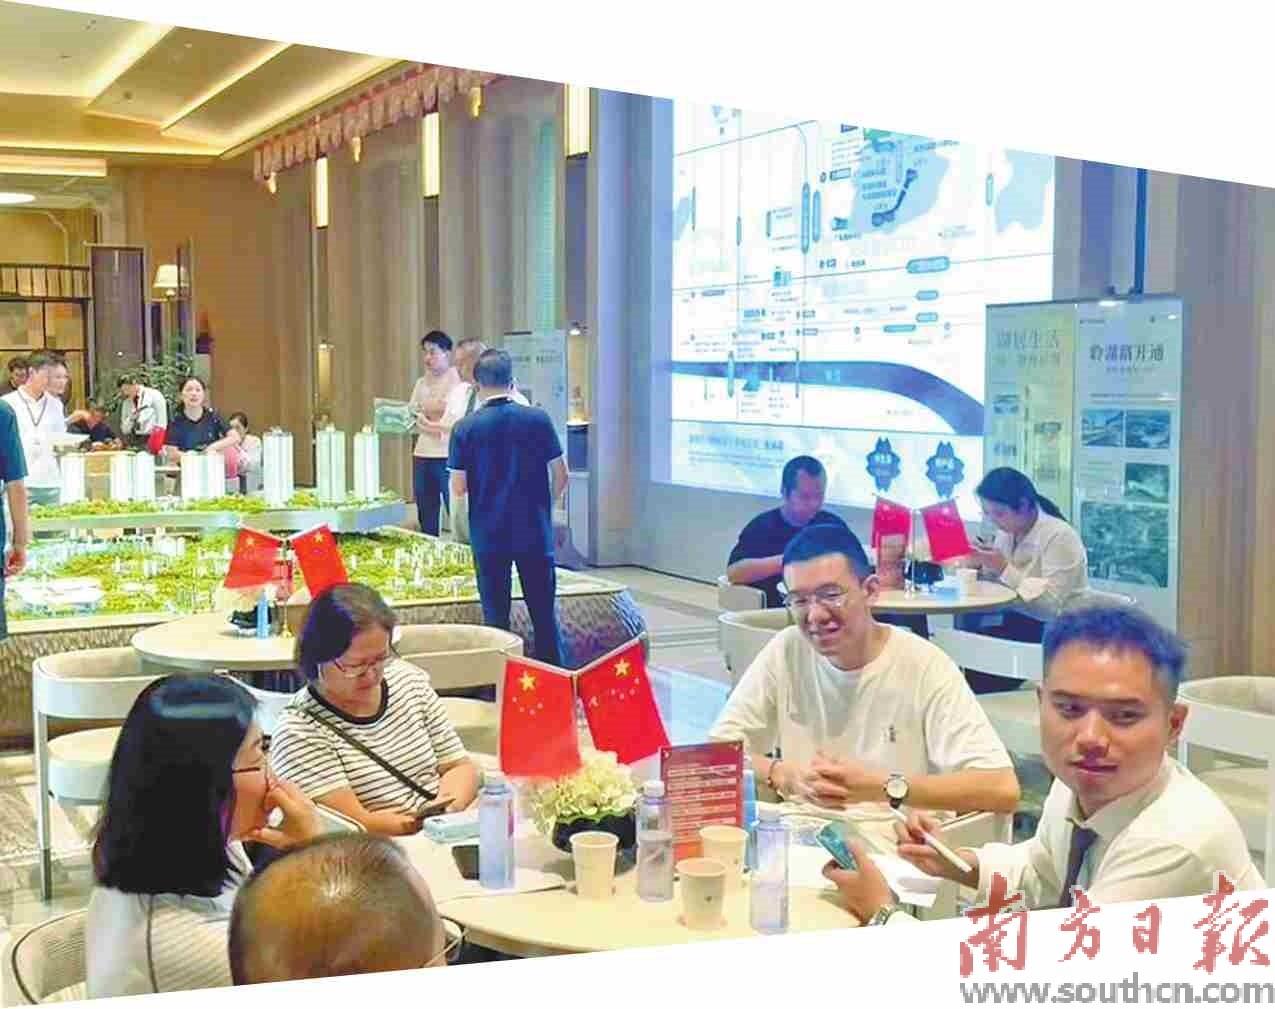
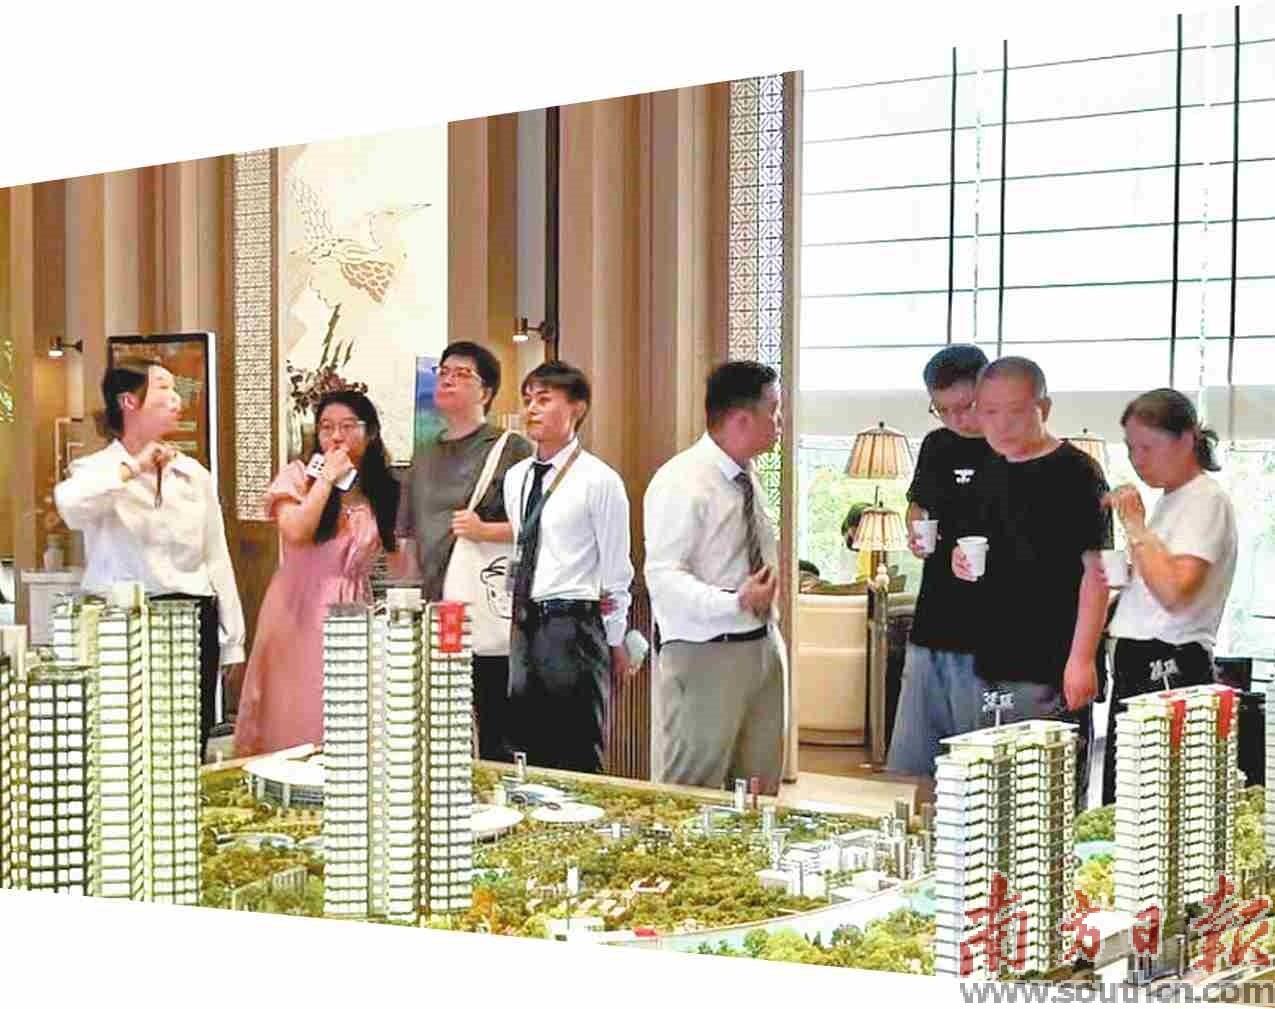
国庆期间广州多个热销项目营销中心访客众多。
受访企业供图
10月的广州,李小姐签下了人生第二份购房合同。5年前,她第一次买房,交完首付后就开始还贷,房子却迟迟不见封顶。那两年,她一直盯着工地进度,觉都睡不踏实。这一次,情况却完全不同。旧房被安居集团收购,回款比预想还快;看中的新盘又踩中现房销售试点节点——竣备后才开始还贷,月供压力整整推迟了2年。签完字后,她感叹道:“这回总算可以看见房子再供房了。”
李小姐换房的每一个环节都踩在了政策节点上:安居集团收购旧房,接的是“卖旧买新”的保障性通道;现房销售试点,卡的是“竣备再还贷”的交付安心;李小姐暂时还没享受到的购房贴息,补的则是刚需月供的那一块“拼图”。卖旧、买新、贷款,三件事过去是各走各的,今年被密集出台的政策串成了一条线。而李小姐的案例并非个例,住建部的网签数据显示,最近几个月新房和二手房网签总量呈上升趋势。一个个买家下单加快的背后,是政策从“单点让利”转向“链条打通”,助力房地产市场朝着积极方向发展。
●南方日报记者 周中雨 柴亚娟
政策密集落地,聚焦四大主线
李小姐那条顺滑的“换房链”背后,是一张越织越密的政策网。中指研究院的监测数据给出了一个直观的刻度:截至9月24日,全国共出台房地产相关政策超870条,平均每天超过3条,其中三季度单季就超过280条,延续了上半年高频落地的节奏。
这些政策不是散点式“打补丁”,而是有节奏、有章法地推进。中央层面,重点在“搭房子”——搭建房地产发展新模式的核心制度框架,四步落子清晰可辨。第一步是定位升格:7月30日中央政治局会议将“稳定房地产市场”纳入“切实筑牢安全屏障”框架;国务院批复《扩大消费“十五五”规划》,首次将住房纳入大宗耐用消费品体系并置于首位,行业定位由“增长引擎”转向“消费基础”。第二步是制度奠基:8月28日,住建部、自然资源部、金融监管总局等多部门密集出台“1+2+5”政策文件,对开发、融资、销售等基础性制度整体重构。项目公司制解决“谁是项目实施主体”,主办银行制解决“谁来提供项目融资”,现房销售制解决“一手交钱一手交房”,三者一体推进。第三步是框架定调:9月18日国新办发布会系统提出房地产发展新模式“1234”框架,并以“二手房交易占比前8个月达52%”正式确认市场进入存量时代。第四步是成本直补:9月29日,财政部、央行、金融监管总局联合发文,对符合条件的首套商业性个人住房贷款,给予年化1个百分点、最长5年的财政贴息,需求端支持首次由“金融端让利”扩展到“财政端直补”。
而地方层面,政策落地则呈现出明显的城市分化,主要由公积金优化、购房补贴、“好房子”建设、城市更新构成四大主线。比如,北京将五环外非户籍家庭社保年限从2年降至1年,上海将外环外二套房贷最低首付比例从20%下调至15%,广州启动以旧换新收购试点,截至7月末受理出售报名超2100组,已成交111套。上述李小姐旧房被安居集团收购,正是这条通道上的具体样本。普通二线及三、四线城市调控政策供给端干预强化,国资收储、房票安置、“商改住”、暂停供地等工具使用,频次上升。
在广州,楼市调控有自己的政策节奏:一季度以《好房子评价标准》等制度打底;二季度“穗八条”落地,公积金最高额度提至360万元,“卖旧买新”按贷款额1%补贴;三季度“828新政”接续,现房销售从政策导向转为土拍规则,供需同步发力。市场数据也回应了这套政策“组合拳”的效果。克而瑞数据显示,三季度广州新房成交156.45万平方米,同比微增0.45%,在整体缩量的大盘中守住了正增长;400万元以下总价段占比65.0%,80—130平方米面积段占比64.3%,刚需与首改构成了市场的压舱石。政策没有制造一轮普涨,而是把有限的购买力精准导流到了最需要的地方。
从全国870条地产政策到广州的“三步走”,政策的作用方式正在发生变化:过去是单点让利、各自为政,如今是制度重构打底、地方细则跟进、买卖两端同时发力。李小姐的“顺”,正是政策链条“咬合”之后,传导到一个普通购房者身上的结果。
市场延续筑底,供需趋于新平衡
从政策端看,870条政策完成了“铺路”的工作;但路铺好之后,市场走成什么样,要看数据说话。三季度的各项指标给出的答案是:筑底仍在延续,供需关系正在换一种方式找平衡。
“筑底”是当前房地产市场仍绕不开的关键词。国家统计局数据显示,前三季度,全国房地产开发投资53364亿元,同比下降20.6%;房地产开发企业房屋施工面积565221万平方米,同比下降12.8%;全国新建商品房销售面积56483万平方米,同比下降13.2%;新建商品房销售额53799亿元,下降13.9%。
第三方机构的判断也印证了这一点。克而瑞认为,市场筑底尚未完成。中指研究院则指出,市场总体延续筑底态势,分化特征仍较明显。
如果把镜头再拉远一点会发现,虽然底部形态已经变了,但市场正在加速构建新平衡。住建部网签数据显示,最近几个月新房和二手房网签总量是上升的,特别是二手房交易网签面积,前9个月上涨了10.7%,二手房在整个商品房的成交当中,占比持续在50%以上。
换句话说,不是没人买房了,而是买房这件事从新房市场大规模迁移到了二手房市场。这就是“新平衡”的第一层含义:交易总量的平衡,而非新房单边市场的平衡。过去判断楼市冷热只看新房成交,存量时代则必须一、二手市场综合来看。两者成交加总后,就会发现需求并未消失,只是消费者在存量市场找到了更好的入口。
“新平衡”的第二层含义:供给端主动“做减法”。1—9月房屋新开工面积下降24.9%,开发投资下降20.6%,看似是房企“不敢投”,实则是供给端的主动为之。中指研究院的数据显示,前三季度100城新房供应同比下降超20%,仅为2023年同期的约47%。与此同时,9月末商品房待售面积同比下降1.5%,连续7个月同比下降,其中待售3年以下面积下降5.0%。广东省住房政策研究中心首席研究员李宇嘉也表示,供给端积极控增量正是为了顺应需求结构的变化。供给收缩与库存回落同步发生,意味着过去“边建边卖、越卖越多”的循环正在被打破。
“新平衡”的第三层含义:价格韧性。9月,一线城市新建商品住宅销售价格环比上涨0.1%,二手住宅销售价格环比上涨0.2%,均连续7个月止跌或上涨。李宇嘉的判断是,核心城市价格韧性“正从‘止跌’向‘企稳’过渡”;二线城市新房环比由降转平,则是“稳的态势从一线向纵深传导的关键一步”。上海易居房地产研究院副院长严跃进则从预期角度给出了补充:一线城市二手房价连续7个月环比正增长,“对于引导房价预期转好具有积极的作用”。价格没有反弹,但下行的加速度在放缓,这本身也是一种平衡。
所以,所谓“供需趋于新平衡”,是一个分层的新平衡:核心城市在缩量中找到了价格底线和需求承接力,弱能级城市仍在去库存与价格寻底之间徘徊。全国总量的“稳”,掩盖了城市之间的“分”,这个平衡是局部的、还有待加强的。
广州好房子从“标准”走向“成交”
7月17日,广州市住房和城乡建设局公布首批“好房子”试点项目名单,聚龙湾・源舍、保利珠江天悦、越秀・鸿璟台、越秀・阅璟台四个在建项目入选。7月15日发布的《广州市好房子评价标准(试行)》,围绕安全、舒适、绿色、智慧四大维度设定69条控制项,叠加年初住建部《关于提升住房品质的意见》部署,“好房子”第一次有了从国家到城市、从原则到条款的完整标尺。
当“好房子”被赋予安全、舒适、绿色、智慧评价尺度之后,购房者是否愿意用真金白银为这套尺度买单?前9个月的市场销售数据给出了一个比政策更有说服力的回答。
南方日报南方产业智库依托阳光家缘网签数据,对全市42个重点“好房子”项目持续追踪,截至9月9日,样本总货量37998套,整体畅销指数均值约74.9%,单月网签较上月新增近千套。广州住建局公布的数据同样印证了“好房子”的市场认可度:8月1日至26日,全市一手住宅网签面积同比增长18.6%;截至9月底,广州一、二手住宅销售价格环比指数实现连续6个月上涨。在整体市场延续筑底、项目间冷热分化加剧的背景下,“好房子”正跑出独立行情。
广州天河区称得上观察这条独立行情的“最佳窗口”,同为天河区在售项目,畅销指数可以相差一倍。如珠江・天河都荟、保利玥玺湾、越秀・阅璟台均超过80%,部分传统高端盘则仅约40%。分化背后是好房子正在经历一场从“政策认证”到“购买决策”的转换。
作为广州首批“好房子”试点,越秀·阅璟台是政策认可与市场表现“双重验证”最典型的一例。该项目聚焦广州核心城区改善家庭需求,以低密社区规划、建筑隔音系统和健康居住空间为核心卖点,回应的是主城家庭对安静与品质生活空间的真实痛点。克而瑞数据显示,越秀·阅璟台自3月入市以来,累计网签金额达28.6亿元,上半年成交金额超23亿元,在1—9月广州项目销售金额榜中继续位列前排,同时进入金额榜、套数榜、面积榜三项榜单,属于市场上少见的“全能型选手”。
同批入选的越秀·鸿璟台针对岭南湿热、多雨的环境特征,在通风、防潮和社区空间营造上做针对性优化,上半年累计销售额达11亿元;聚龙湾·源舍4月26日首开,推168套去化136套,去化超八成,此后累计网签超320套、全盘去化金额超16亿元,整体去化率突破70%;保利珠江天悦则依托广州荔湾区的滨江资源,通过抬升式盖板设计和私享滨江岸线,将“绿色”与“舒适”从指标转化为可感知的居住场景,在首批试点中代表了资源型好房子的品质升级路径。
在1—9月广州房产项目销售排行榜上,名列前茅的除了首批四个试点项目外,还有更多未被“认证”的项目,凭借销售数据同样证明了自己是市场受欢迎的“好房子”。
保利玥玺湾以68.43亿元成交金额断层拿下1—9月金额榜冠军,项目地处“珠金琶黄金三角”核心区,以低密高端滨江住区为定位,通过宽境朝南户型、全龄架空层泛会所与智能家居系统,将地理资源优势与居住品质设计深度融合,凭借实打实的居住体验收获了市场的高度认可;保利天曜以38.61亿元位列金额榜第二,位于金融城西区核心、双地铁交会处,同时是珠城向东稀缺的南向头排望江新规大宅;珠江·天河都荟在天河核心区的紧凑户型尺度内,聚焦年轻刚需与首改群体的通勤需求、居住舒适度要求,以科学的空间布局、完善的社区配套实现了高得房率与优居住感的平衡,畅销指数稳居高位;万科檐屿城7月以97.72%的去化率登顶广州好房子畅销指数榜,9月累计畅销指数仍维持在90.6%的高位,是近郊项目中“高性价比与优质配套兑现”逻辑的典型代表;保利云瑞开盘即实现90%去化、揽金15亿元,创下2026年广州中心城区改善项目首开纪录;越秀万博和臻上半年成交393套,在套数维度持续走量,同时进入1—9月金额、套数、面积三榜……这些未挂牌“好房子”标签的项目,跑出了与试点项目相近甚至更亮眼的成交数据。
这也揭示了“好房子”在广州市场演进中的一个关键变化:官方认证提供的只是参照系,政策评价标准设定的是品质底线和方向,而购房者的购买理由则来自对地段稀缺性、产品兑现力、总价适配度和生活场景完整性的综合权衡。真正把“标准”转化为“销量”的,从来不是一纸认证,而是项目在具体居住维度上是否给出了可感知、可验证的答案。
从发布评价标准到公布首批试点,再到如今一批批项目用成交数据完成市场检验,广州的“好房子”建设已经走完了“立标尺、树样本、见成效”的前半程。接下来,这套经过市场验证的品质导向,一方面将随着土拍规则、开发标准的传导,逐步覆盖更多新建项目,让好房子从少数试点变成市场供给的主流方向;另一方面也将持续引导房企从过去拼规模、拼营销的粗放式竞争,转向拼品质、拼居住体验的良性竞争,最终在存量时代的供需新平衡中,为购房者提供更多“住得好”的选择。
 打印正文