 下载客户端

万家企业、超32万件专利解码
广东智能硬件制造何以领跑全国
当人工智能从屏幕走向现实世界,制造能力正成为连接大模型与具体生活的关键一环。广东如何把制造与供应链优势转化为打开新场景的能力?暨南大学经济学院联合南方日报南方产业智库组成联合课题组,共同开展调研和数据分析。
研究发现,广东的领先贯穿核心器件、感知控制和智能终端,大湾区内连片集聚的产业链与多元应用场景共同支撑了这种优势。这种优势并非单一环节,而是大湾区完备供应链、极致工程化能力、丰富应用场景与强大全球化触达能力的多重叠加。
本报告所称人工智能硬件,是指将计算、感知、识别、推理和控制能力嵌入器件、设备与终端,并对外提供相关产品的制造主体,识别依据为企业实际供给的产品。课题组据此将人工智能硬件制造划分为两组十二类产品方向:N1—N6为直接承载上述功能的核心硬件,分别包括AI芯片与处理器、AI服务器与智算设备、智能传感与感知、机器视觉硬件、边缘推理与智能控制、AI机器人及核心部件等六大类;B1—B6为人工智能能力深度嵌入的广义实体产品,分别包括智能运载与自主装备、AI终端与可穿戴设备、AI家电与智能家居、AI医疗及健康与康复硬件、AI工业与高端智能装备以及其他AI深度嵌入实体产品等六大类,两类合计构成全口径企业。
基于企业注册、专利、海关贸易和投入产出等数据,并结合大湾区企业一线调研,课题组研究发现,广东相关存续企业超万家,累计AI硬件专利超32万件,均居全国首位;七类代表性整机中六类出口额居全国第一。
●南方日报记者 郜小平
○全国坐标
万家企业居首,核心硬件构筑领先底座
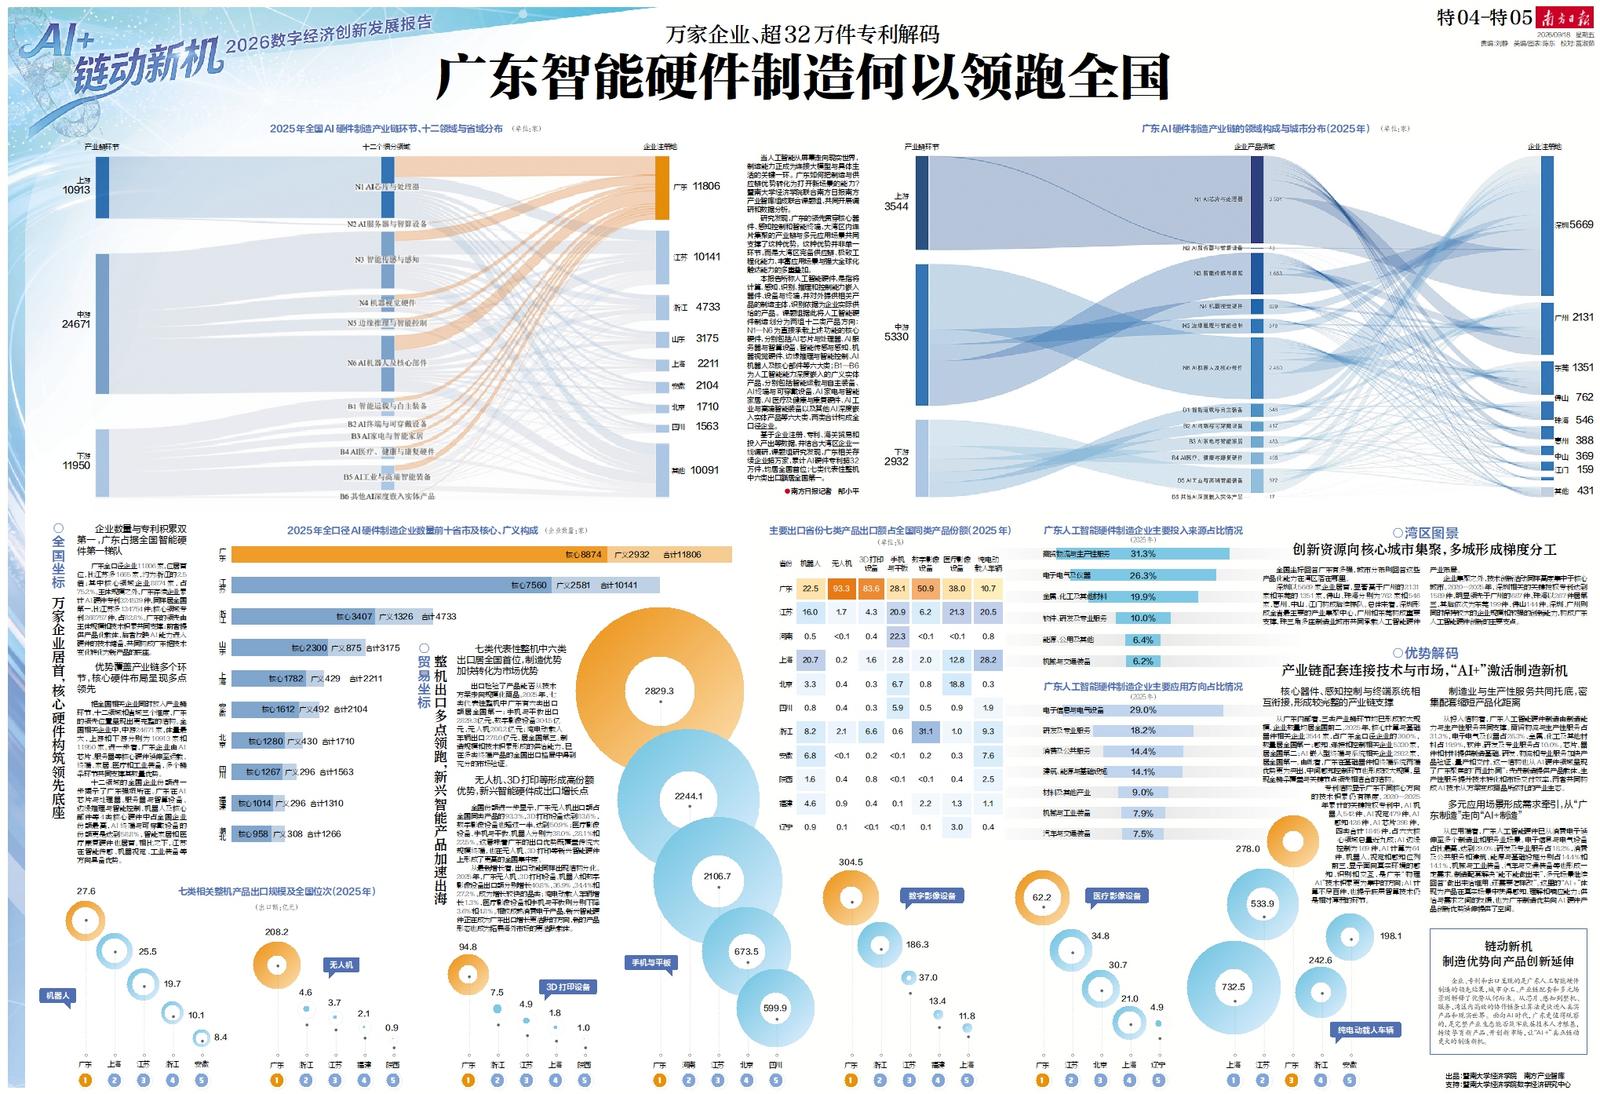
企业数量与专利积累双第一,广东占据全国智能硬件第一梯队
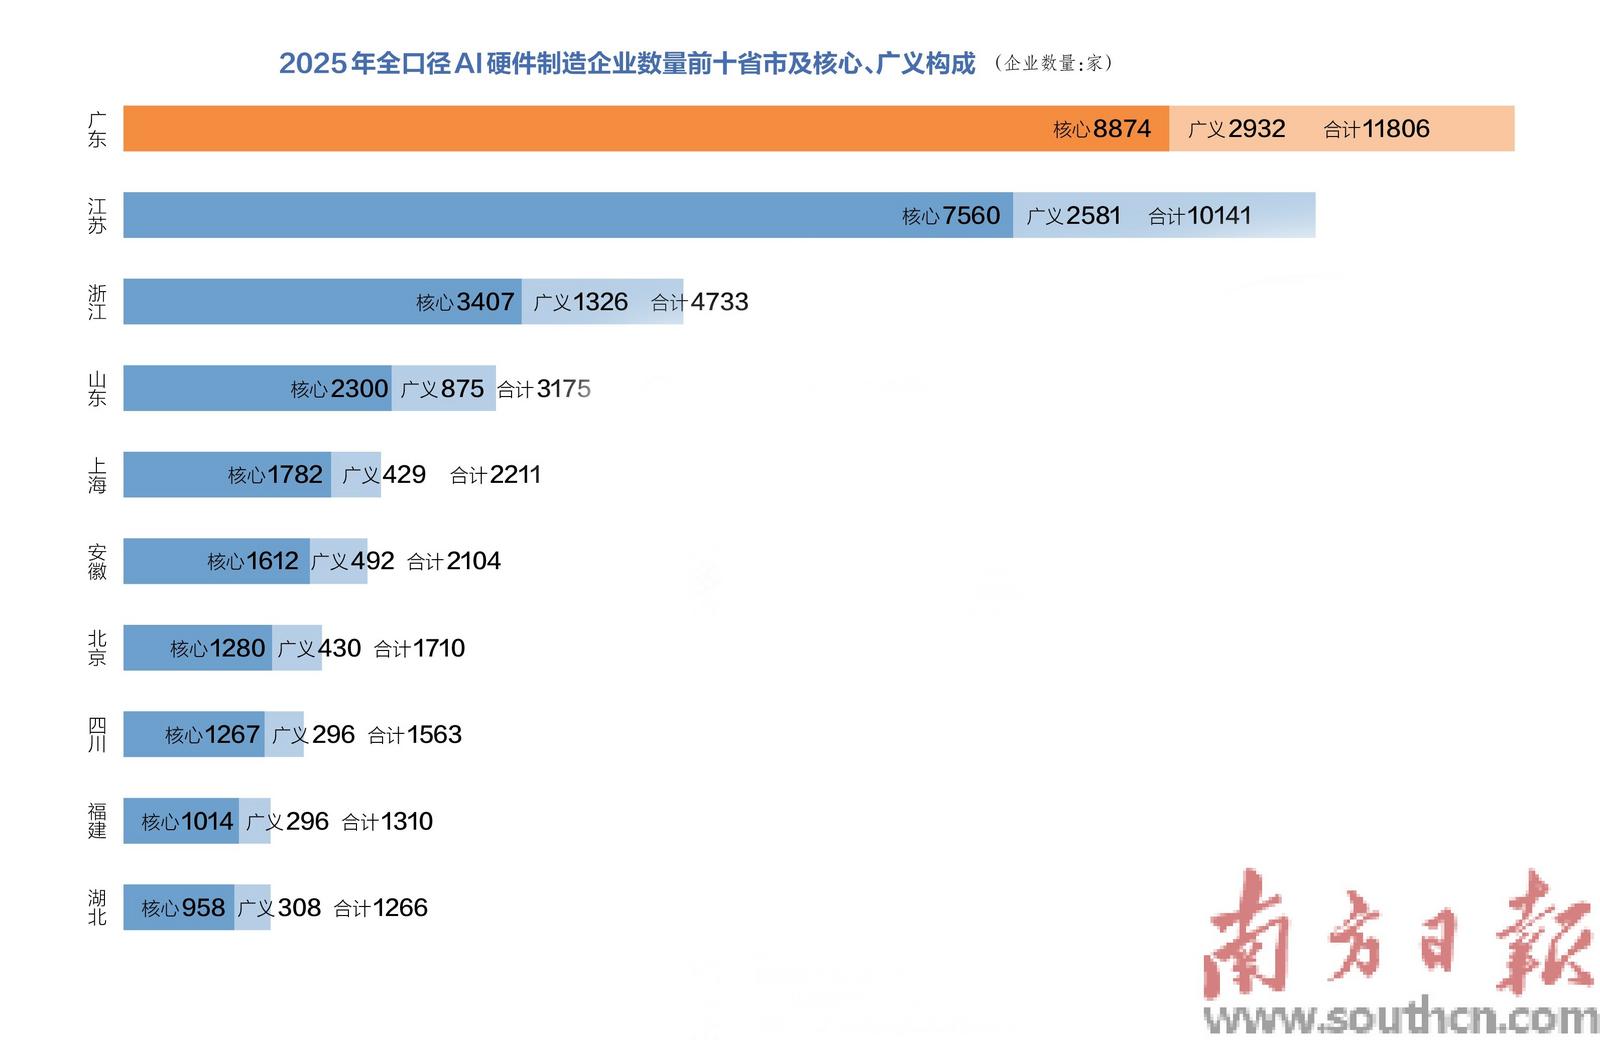
广东全口径企业11806家,位居首位,比江苏多1665家,约为浙江的2.5倍;其中核心领域企业8874家,占75.2%。主体规模之外,广东存续企业累计AI硬件专利324539件,同样居全国第一,比江苏多134754件;核心领域专利268757件,占82.8%。广东的领先由主体规模和技术积累共同支撑:前者提供产品化载体,后者反映AI能力进入硬件的技术储备,共同构成广东把技术变化转化为新产品的底座。
优势覆盖产业链多个环节,核心硬件布局呈现多点领先
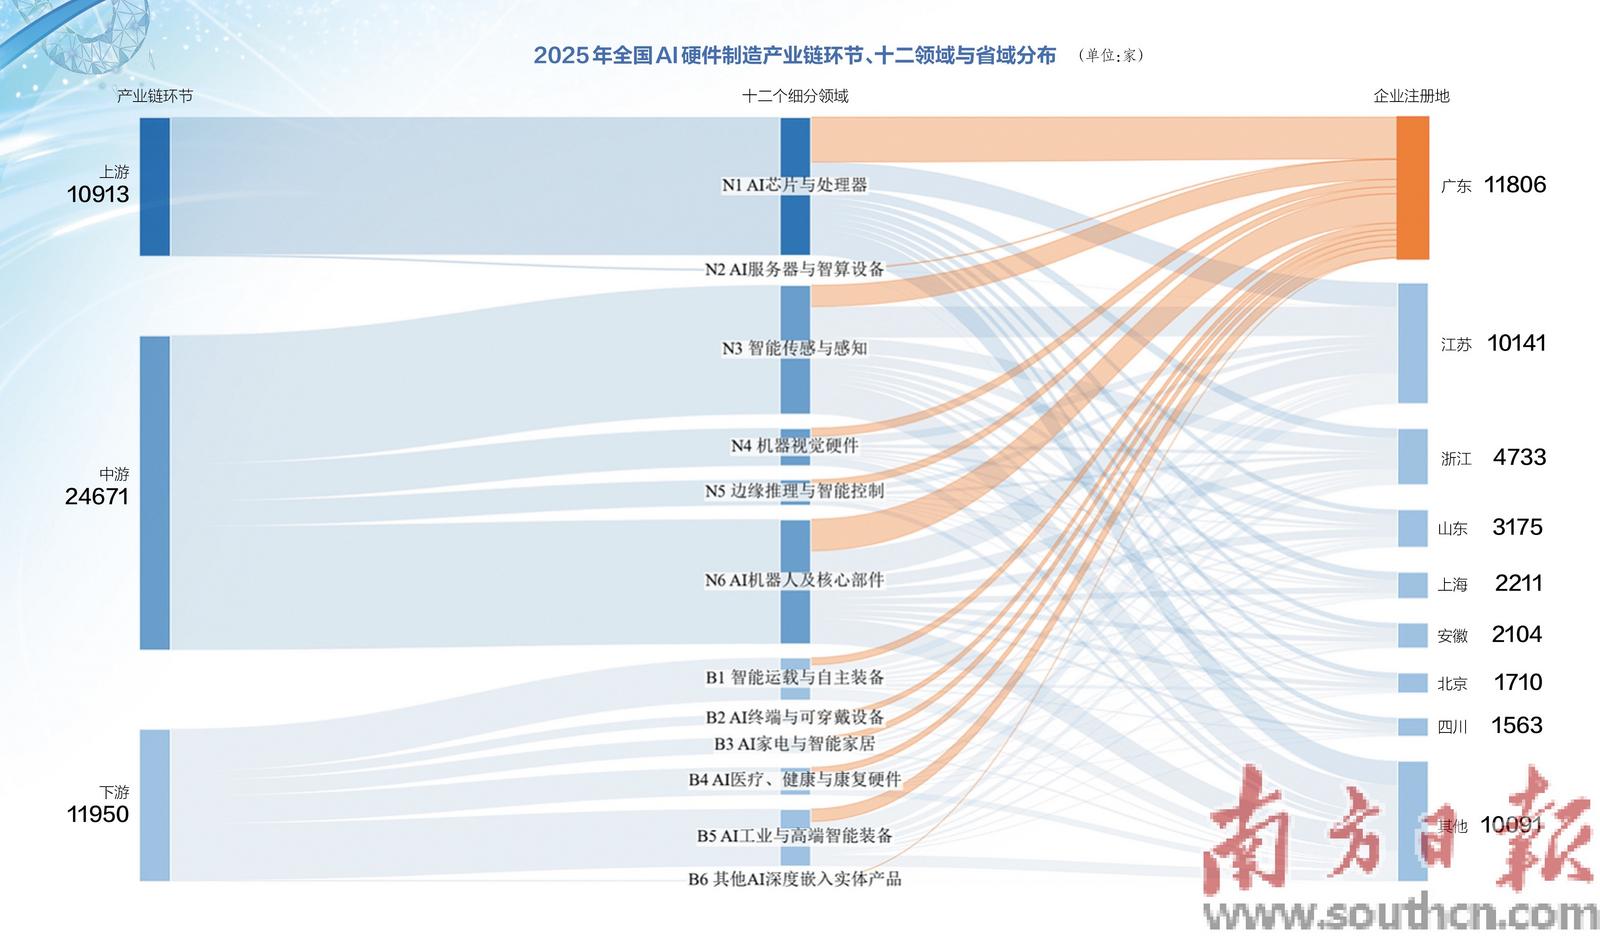
把全国相关企业同时放入产业链环节、十二领域和省域三个维度,广东的领先位置呈现出更完整的结构。全国相关企业中,中游24671家,体量最大,上游和下游分别为10913家和11950家。进一步看,广东企业由AI芯片、服务器等核心硬件延伸至运载、终端、家居、医疗和工业装备,多个链条环节共同支撑其数量优势。
十二领域的全国企业份额进一步揭示了广东强项所在。广东在AI芯片与处理器、服务器与智算设备、边缘推理与智能控制、机器人及核心部件等4类核心硬件中占全国企业份额最高,AI终端与可穿戴设备的份额更是达到58.8%,智能家居和医疗康复硬件也居首。相比之下,江苏在智能传感、机器视觉、工业装备等方向具备优势。
○贸易坐标
整机出口多点领跑,新兴智能产品加速出海
七类代表性整机中六类出口居全国首位,制造优势加快转化为市场优势
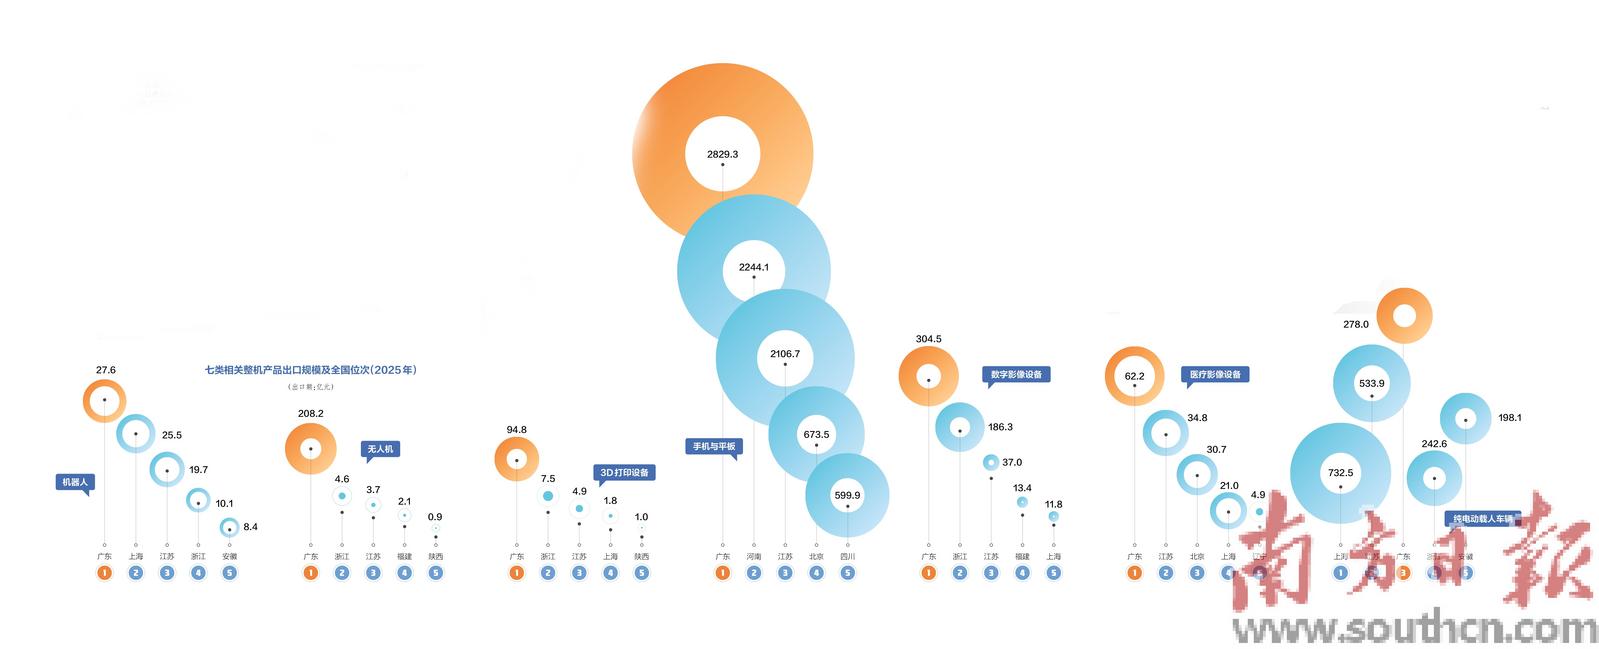
出口检验了产品能否从技术方案走向规模化商品。2025年,七类代表性整机中广东有六类出口额居全国第一:手机与平板出口2829.3亿元,数字影像设备304.5亿元,无人机208.2亿元;纯电动载人车辆出口278.0亿元,居全国第三。制造规模和技术积累形成的供给能力,已在多类终端产品的全国出口格局中得到充分的市场验证。
无人机、3D打印等形成高份额优势,新兴智能硬件成出口增长点
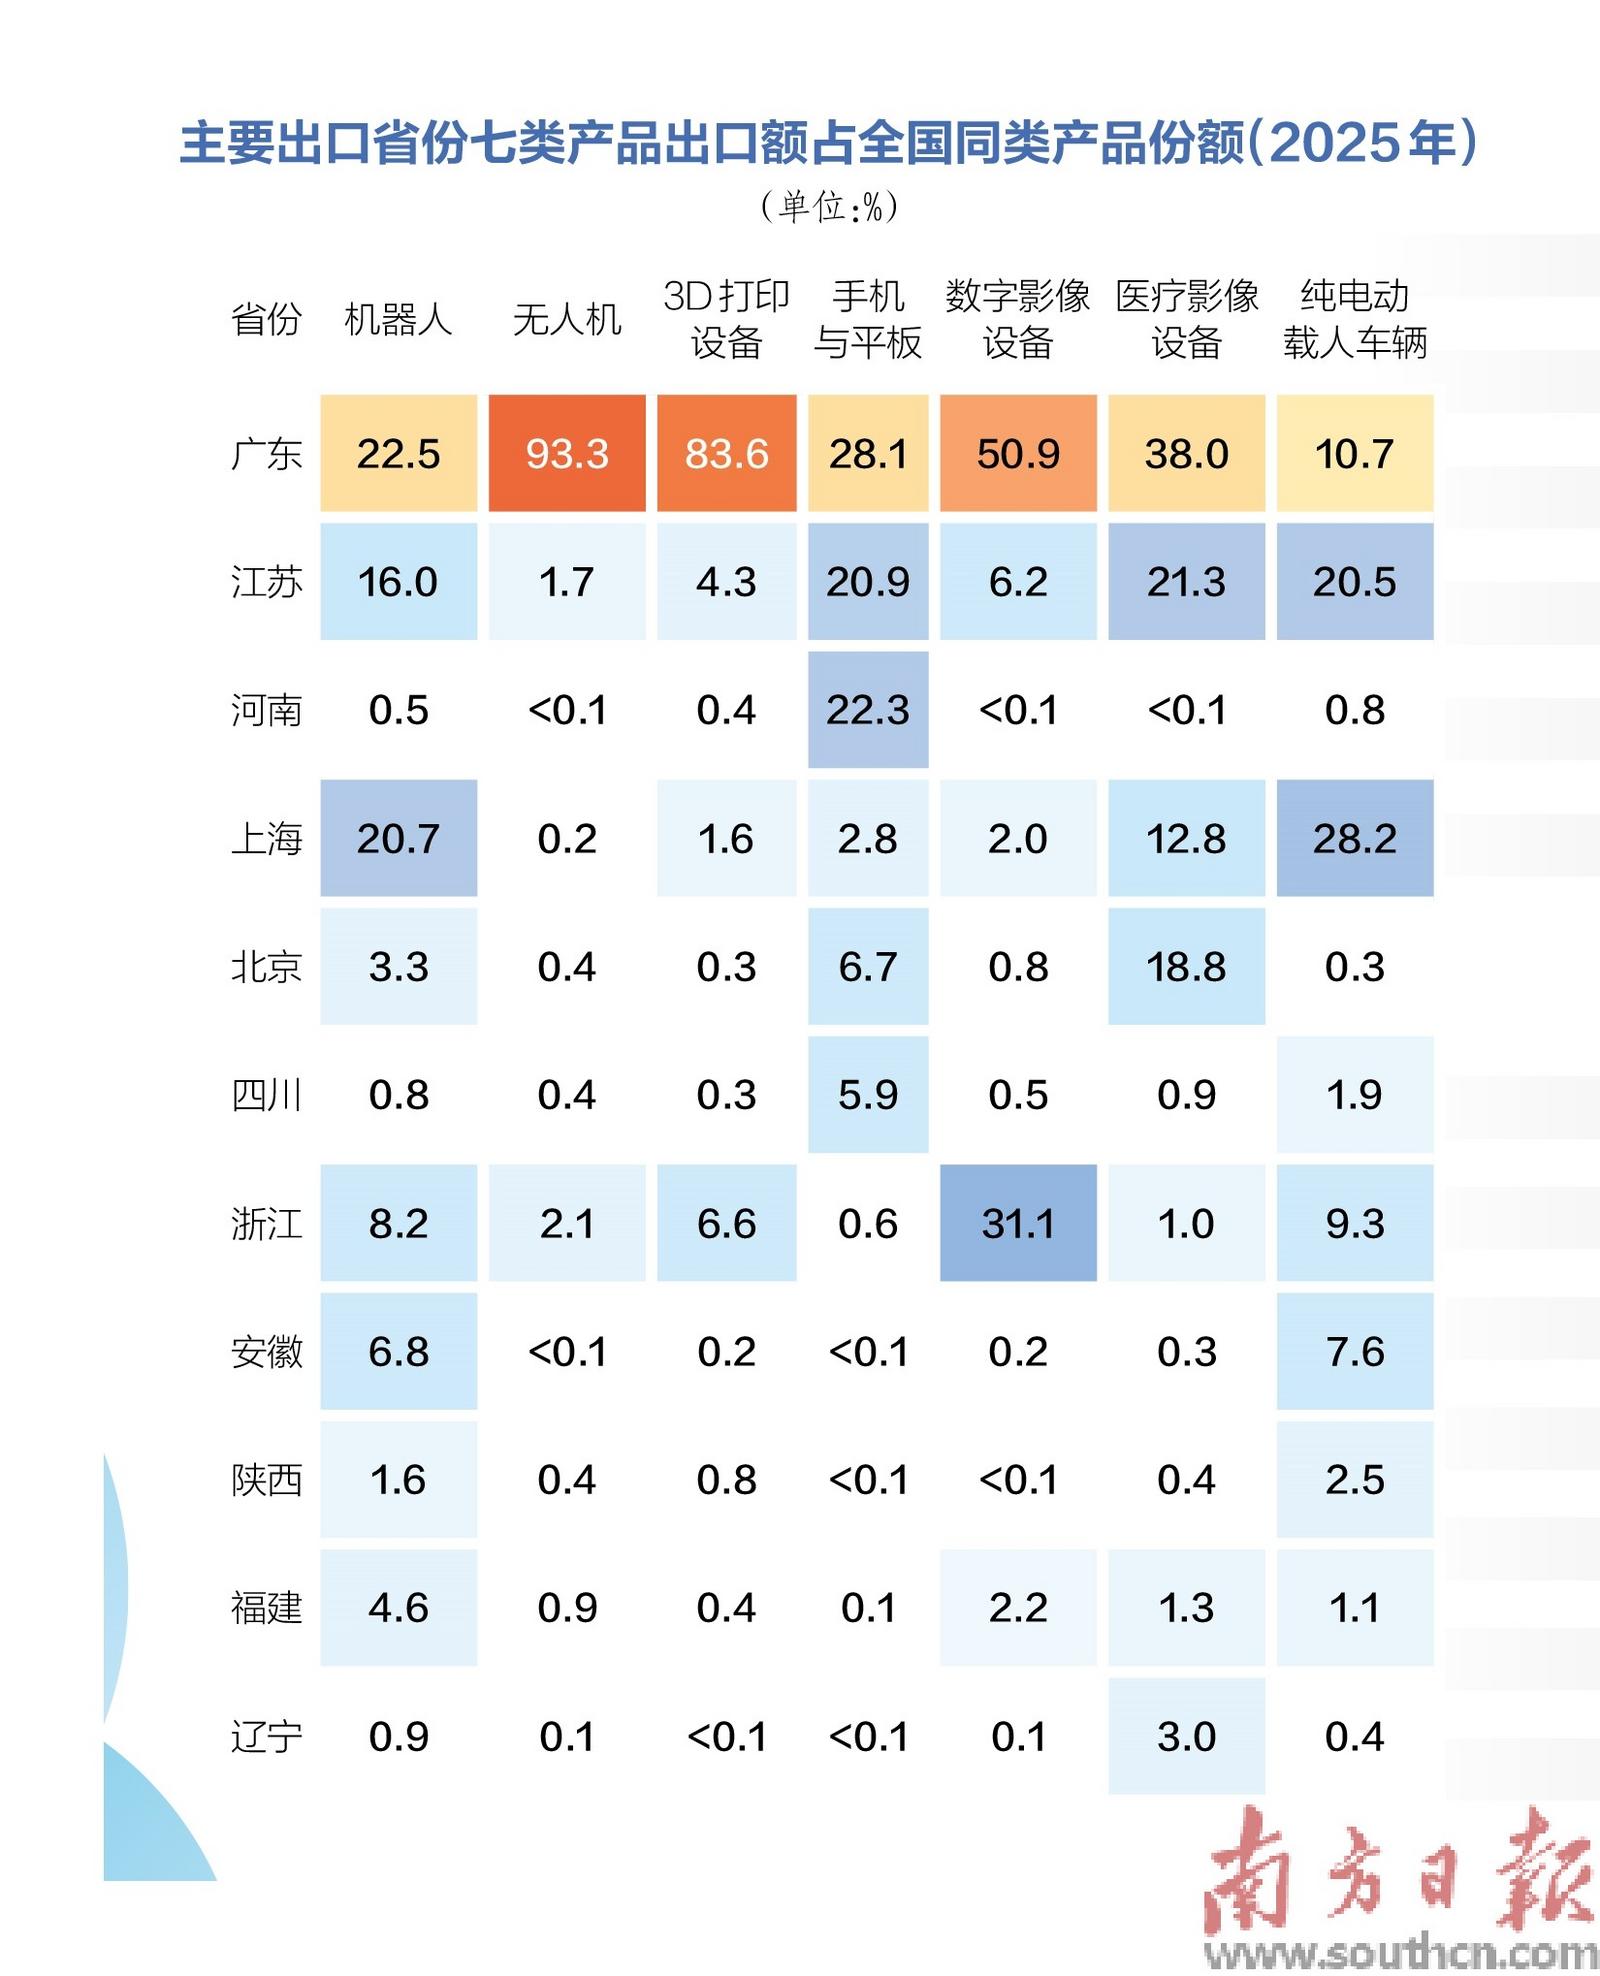
全国份额进一步显示,广东无人机出口额占全国同类产品的93.3%,3D打印设备达到83.6%,数字影像设备也超过一半、达到50.9%;医疗影像设备、手机与平板、机器人分别为38.0%、28.1%和22.5%。这意味着广东的出口优势既覆盖传统大规模终端,也在无人机、3D打印等新兴智能硬件上形成了更高的全国集中度。
从最新增长看,出口动能同样出现结构分化。2025年,广东无人机、3D打印设备、机器人和数字影像设备出口额分别增长40.8%、36.9%、34.4%和27.2%,成为增长较快的品类;纯电动载人车辆增长1.3%,医疗影像设备和手机与平板则分别下降3.6%和4.8%。相较成熟消费电子产品,新兴智能硬件正在成为广东出口增长更活跃的方向,新的产品形态也成为拓展海外市场的更活跃载体。
○湾区图景
创新资源向核心城市集聚,多城形成梯度分工
全国坐标回答广东有多强,城市分布则回答这些产品化能力在湾区落在哪里。
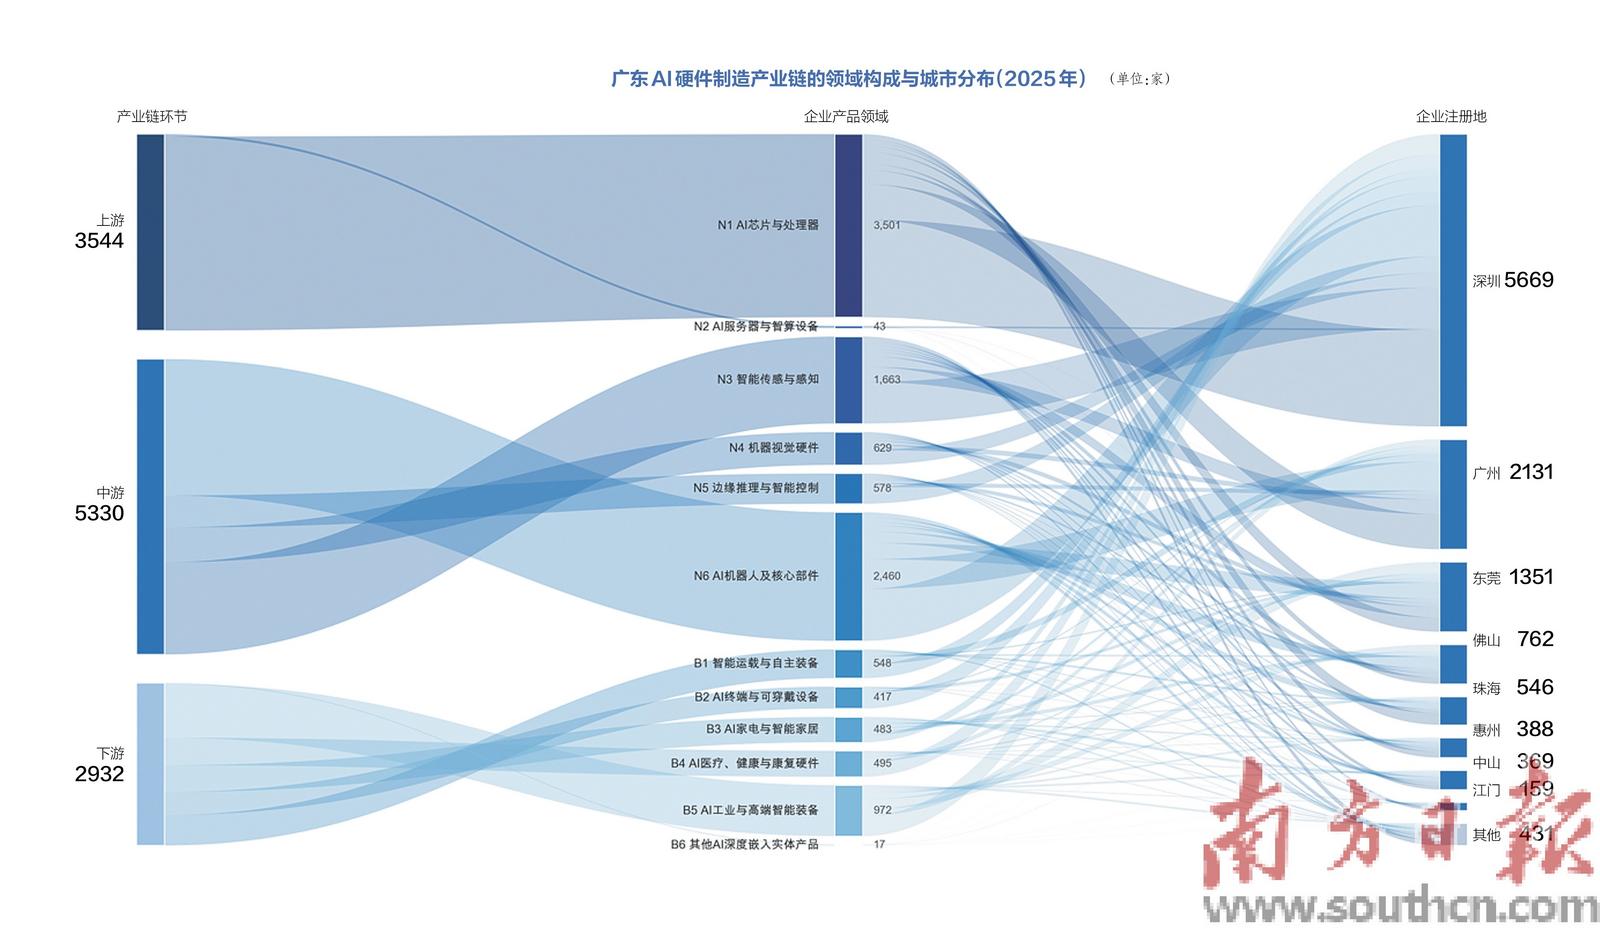
深圳以5669家企业居首,显著高于广州的2131家和东莞的1351家,佛山、珠海分别为762家和546家,惠州、中山、江门构成后续梯队。总体来看,深圳形成全省最主要的产业集聚中心,广州和东莞构成重要支撑,珠三角多座制造业城市共同承载人工智能硬件产业布局。
企业集聚之外,技术创新活动同样高度集中于核心城市。2020—2025年,深圳相关的关键授权专利达到1589件,明显领先于广州的687件,珠海以267件居第三,其后依次为东莞199件、佛山144件。深圳、广州则同时保持较大的企业规模和较强的创新能力,构成广东人工智能硬件创新的主要支点。
○优势解码
产业链配套连接技术与市场,“AI+”激活制造新机
核心器件、感知控制与终端系统相互衔接,形成较完整的产业链支撑
从广东内部看,三类产业链环节均已形成较大规模,企业数量均居全国前二。2025年,核心计算与基础器件相关企业3544家,占广东全口径企业的30.0%,数量居全国第一;感知、连接和控制相关企业5330家,居全国第二;AI嵌入型终端与系统相关企业2932家,居全国第一。由此看,广东在基础器件和终端系统两端优势更为突出,中间感知控制环节也形成较大规模,呈现全链条覆盖与关键节点领先相结合的结构。
专利结构显示广东不同核心方向的技术积累仍有梯度。2020—2025年累计的关键授权专利中,AI机器人542件、AI视觉479件、AI感知426件、AI芯片398件,四类合计1845件,占六大核心领域总量近九成;AI边缘控制为169件,AI计算为64件。机器人、视觉和感知位列前三,显示面向真实环境的感知、识别和交互,是广东“物理AI”技术积累更为集中的方向;AI计算不足百件,也提示底层智算技术仍是相对薄弱的环节。
制造业与生产性服务共同托底,密集配套缩短产品化距离
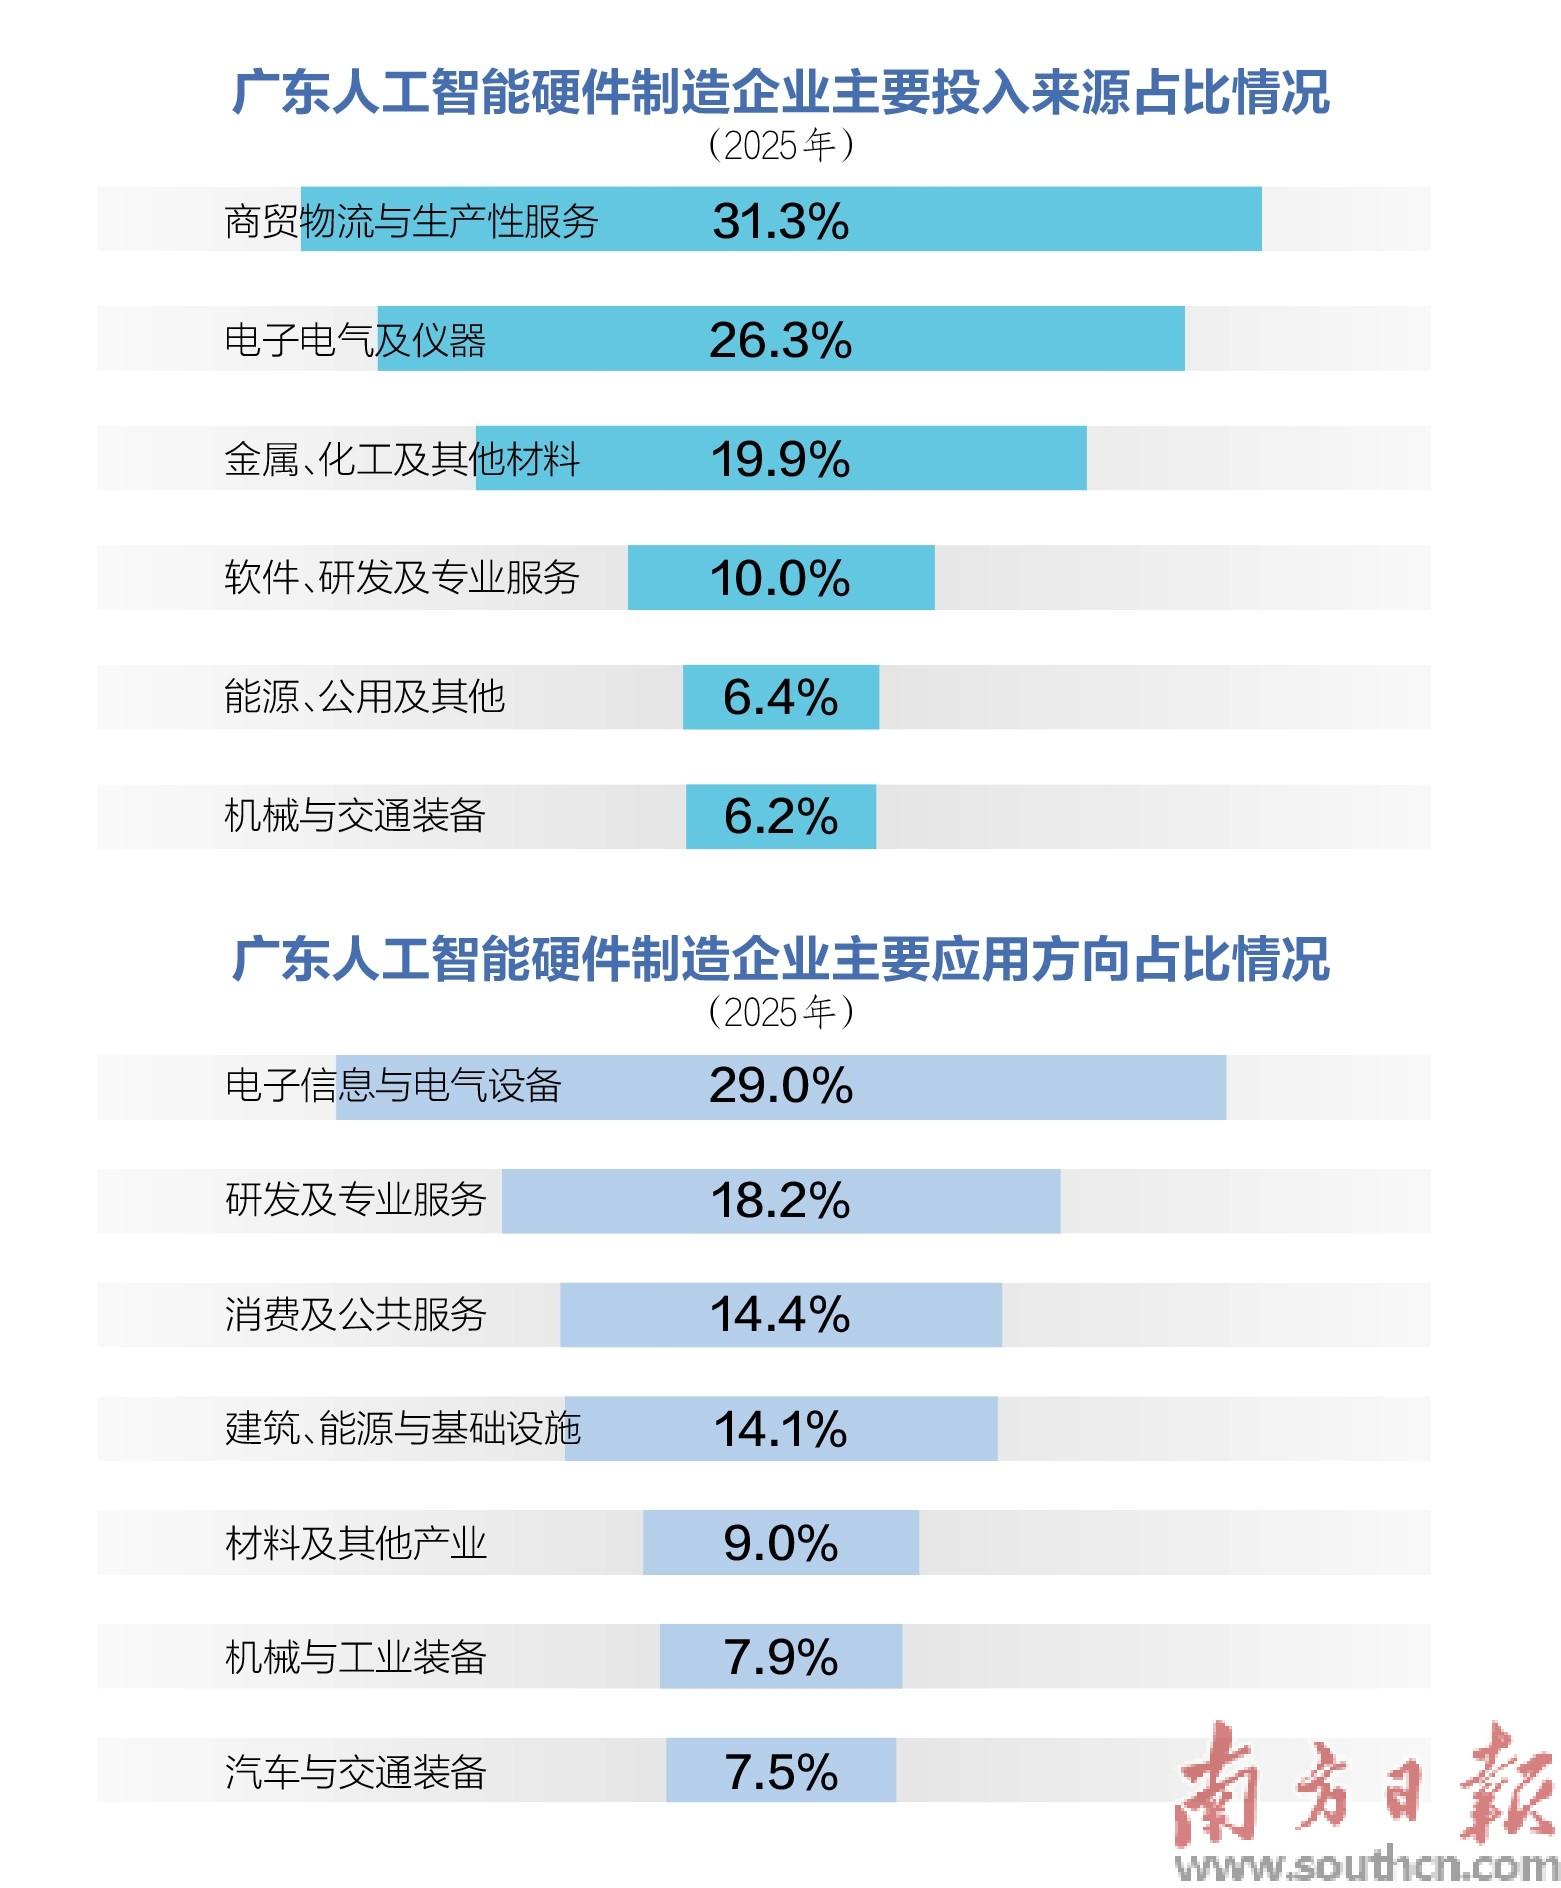
从投入结构看,广东人工智能硬件制造由制造能力与生产性服务共同支撑。商贸物流与生产性服务占31.3%,电子电气及仪器占26.3%,金属、化工及其他材料占19.9%,软件、研发及专业服务占10.0%。芯片、器件和材料提供制造基础,研发、物流和专业服务加快产品验证、量产和交付。这一结构也从AI硬件领域呈现了广东聚焦的“两业协同”:先进制造提供产品载体,生产性服务提升技术转化和市场交付效率,两者共同构成AI技术从方案变成商品所依托的产业生态。
多元应用场景形成需求牵引,从“广东制造”走向“AI+制造”
从应用端看,广东人工智能硬件已从消费电子延伸至多个制造业和服务业场景。电子信息与电气设备占比最高,达到29.0%;研发及专业服务占18.2%,消费及公共服务和建筑、能源与基础设施分别占14.4%和14.1%,机械与工业装备、汽车与交通装备等也形成一定需求。制造配套解决“能不能做出来”,多元场景继续回答“做出来给谁用、还需要怎样改”。这里的“AI+”体现为产品在真实场景中获得感知、理解和响应能力;供给与需求之间的反馈,也为广东制造优势向AI硬件产品创新优势延伸提供了空间。
链动新机
制造优势向产品创新延伸
企业、专利和出口呈现的是广东人工智能硬件制造的领先结果,城市分工、产业链配套和多元场景则解释了优势从何而来。从芯片、感知到整机、服务,湾区内高效的协作链条让算法更快进入真实产品和现实世界。面向AI时代,广东更值得观察的,是完整产业生态能否筑牢底层技术人才根基,持续孕育新产品、开创新市场,让“AI+”真正链动更大的制造新机。
出品:暨南大学经济学院 南方产业智库
支持:暨南大学经济学院数字经济研究中心
 打印正文