 下载客户端

换挡轻资产两周年
美的置业
再次站上十字路口
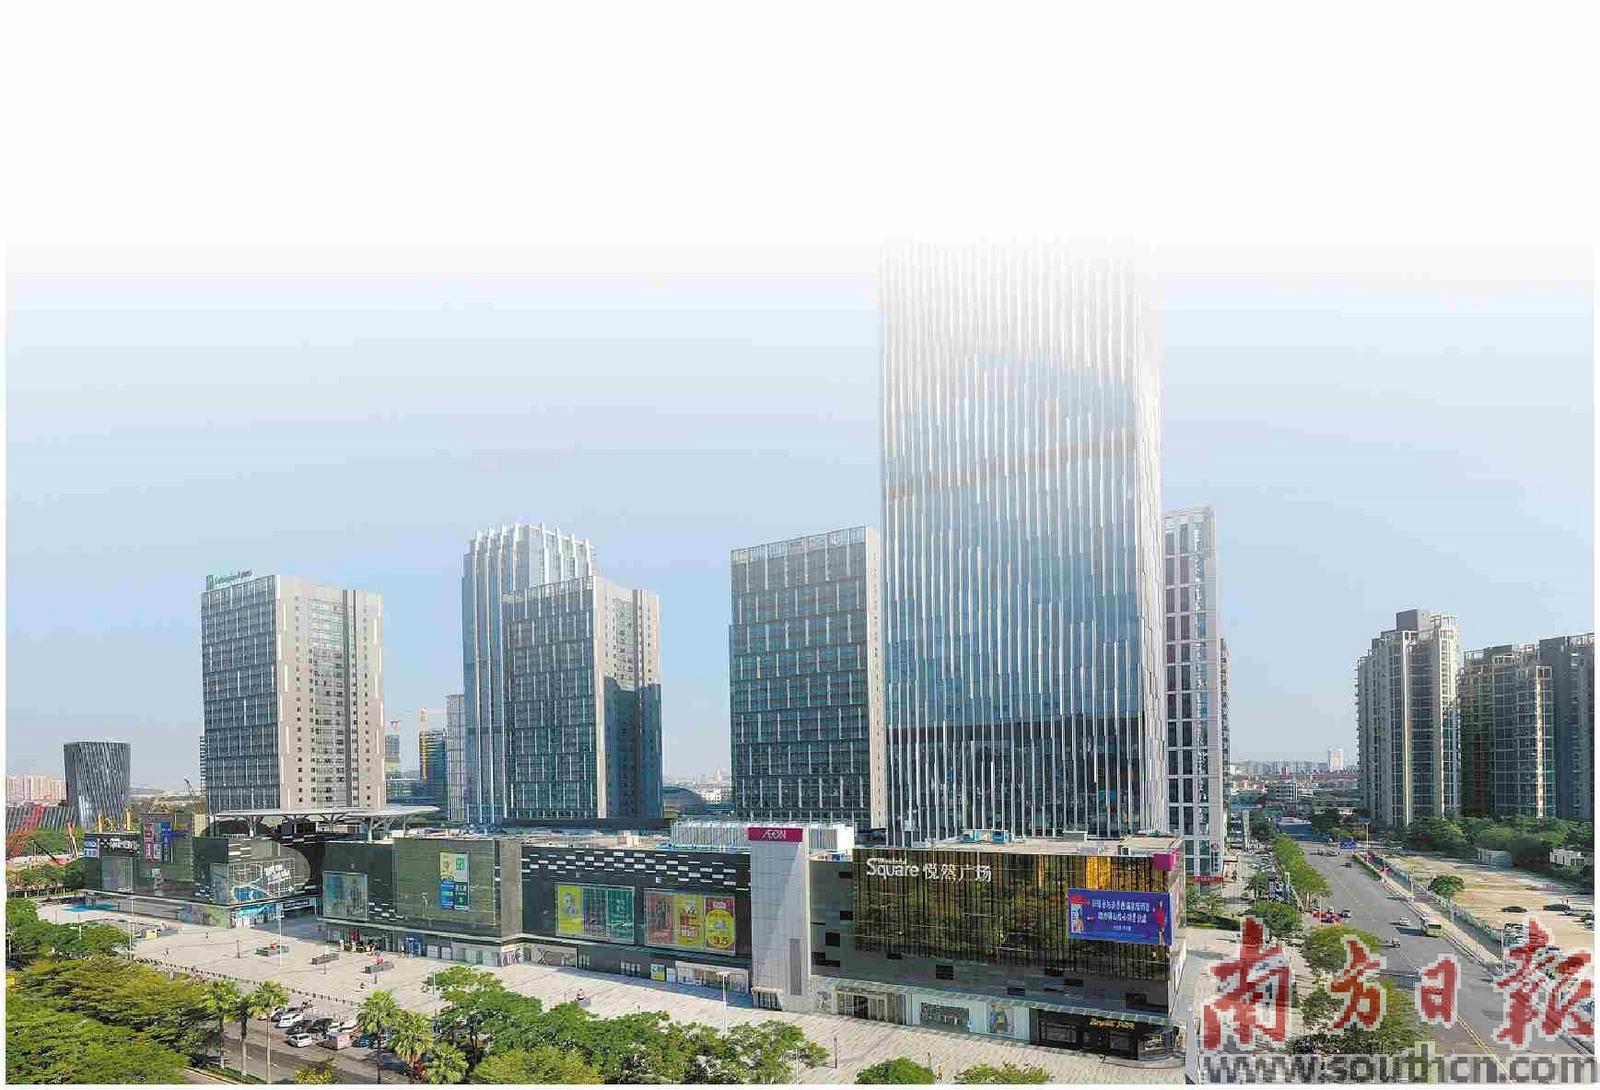
美的置业在佛山的商业项目。
受访企业供图
扫码看
更多精彩内容
8月10日晚间,美的置业(03990.HK)发布了轻资产转型以来的第二份半年报。2026年上半年公司营收18.82亿元,同比下降5.72%;归母净利润2.55亿元,同比下降16.65%;核心净利润2.56亿元,同比下降18.1%。与此同时,毛利却逆势增长2.6%至6.3亿元,毛利率从30.8%提升至33.5%。
营收在收缩,利润在下滑,毛利率却在攀升,这组看似矛盾的数据背后,是美的置业正在经历一场“结构性阵痛”。
这家由美的创始人何享健实际拥有、2018年登陆港交所的企业,在2024年完成了一场堪称“壮士断腕”的资产重组。剥离重资产房地产开发业务后,曾经的千亿房企彻底转向轻资产运营。然而,轻资产转型的第二年,美的置业再次站上了十字路口:资产运营能否持续接棒、开发服务能否止跌回升、20%的净利润增长承诺能否兑现……这些悬念,将决定这家“缩表2200亿元”重新出发的企业能否真正走上正轨。
●南方日报记者 柴亚娟
从千亿房企到百亿平台
如果只看上半年营收不足20亿元的规模,美的置业可能并不会引起市场过多关注,但在过去,美的置业可是一家千亿规模的房地产龙头企业。
2004年,美的置业在佛山正式成立,从珠三角起步,逐步向长三角、长江中游、西南和环渤海五大核心经济圈扩张。2018年10月,公司在香港联交所主板上市;2019年,公司合同销售规模突破1000亿元。
那是房地产行业的黄金时代。美的置业与碧桂园、万科等同台竞技,在佛山乃至全国房地产市场占据着一席之地。公司的日常运营长期由郝恒乐主持——这位2005年起即担任总裁的职业经理人,成功将何享健家族的地产生意带入千亿量级。
然而,行业的转折来得比所有人预想的都要快。房地产行业深度调整,高杠杆、重资产模式的风险被暴露无遗。2024年中期业绩会上,美的置业宣布启动重组,将房地产开发业务交由控股股东接收,自身转向轻资产运营。郝恒乐在会上强调,重组“能够快速把公司的负债总额降下来,美的置业会轻装上阵,专注于持续稳定的经营性业务”。
当年10月,美的置业内部重组完成。重组完成后,房地产开发业务的财务业绩不再在美的置业的综合财务报表内综合入账。截至2024年底,公司总资产从2300亿元缩减至97.25亿元,整整缩表2200亿元。有息负债基本“清零”,资产负债率降至47.75%。
对于这次重组,美的置业管理层对外的表述是“以特殊方案应对特殊周期”。这是一次体面的“去地产化”战略调整,在不少民营房企面临债务压力时,美的置业选择了主动收缩、轻装上阵。
彼时,管理层信心满满地提出“三年内营收复合增长不低于25%、归母净利润复合增长不低于20%”的目标。2025年重组首年,公司的确也交出了核心净利润增长19.3%的答卷,距离目标仅一步之遥。
然而,2026年中期业绩让这条增长曲线骤然刹车。中报数据显示,2026年上半年,美的置业实现营业收入18.82亿元,同比下降5.72%;归母净利润2.55亿元,同比下降16.65%;核心净利润2.56亿元,同比下降18.1%。基本每股收益0.18元,平均净资产收益率5.28%。
这意味着,下半年要实现全年正增长,归母净利润至少需要达到3亿元——考虑到上半年的基数只有2.55亿元,下半年的增长压力不言而喻。
冰火两重天的业务版图
重组之后,美的置业转向轻资产运营,公司四大业务板块为开发服务、物管服务、资产运营、房地产科技。2026年上半年的数据,四大业务也呈现出截然不同的走势。
资产运营是上半年最亮眼的增长极。该板块收入达5.59亿元,较上年同期的2.75亿元增长103.2%,一跃成为第二大收入来源。增幅主要源于美置产发厂房在本期交付使用。公司在营商业项目共14个,主要分布于佛山、贵阳、株洲等地,商场平均出租率约94%,较上年同期91%上升3个百分点。产业园方面,持有4座产业园区,上华产业园出租率达到98%。更重要的是,公司年内通过委托管理、品牌输出等模式新增8个轻资产运营项目,落地广州南沙万顷沙综合体、顺北·睿创智造园等标杆项目。
物管服务依然是美的置业的业绩底盘。上半年收入9.13亿元,与上年同期的9.30亿元基本持平,收入占比48.48%。在管面积8405万平方米,合约面积9552万平方米。非住宅业态成为新增长点,新拓面积中第三方占比94%。
但开发服务与房地产科技两大板块遭遇了明显收缩。开发服务收入3.3亿元,同比下降34.69%。这一板块曾是重组后被美的置业寄予厚望的增长极,管理层曾预计2025年全年开发服务收入约10亿元,但实际完成情况远不及预期。此外,房地产科技收入仅8151.9万元,同比下降71.59%,收缩幅度最大。2025年全年,该板块收入尚有4.52亿元。
一升一降之间,可以发现,美的置业的业务结构正在重塑:资产运营翻倍增长的速度,未能赶上开发服务与房地产科技断崖式下滑的深度。前者用103%的爆发式增长带来了5.59亿元收入,后者却用34.7%和71.6%的跌幅,从账面上抹去了超过3.7亿元。高毛利的资产运营业务开始接棒开发服务成为新引擎,但新旧动能转换带来的增长缺口尚需时间来填补。
十字路口的抉择
在营收与利润双降的背景下,值得一提的是,美的置业的毛利率持续改善。财报显示,2026年上半年,公司毛利6.3亿元,同比增长2.6%,毛利率从上年同期的30.8%提升至33.5%,提高了2.7个百分点,在行业中堪称优秀。美的置业方面表示,这得益于高毛利资产运营项目交付和精细化成本管控。
在房地产行业毛利率普遍承压的大环境下,美的置业能够实现毛利率逆势上行,着实体现了轻资产业务模式本身具备更强的盈利韧性。
此外,公司财务结构也得到持续优化。财报显示,截至2026年上半年,公司资产负债率43.26%,较上期末下降4.44个百分点;有息资产负债率仅0.99%;净资产50.6亿元,现金及银行存款总计11.7亿元;短期借款较上期末减少91.55%。在多数房企仍在去杠杆的当下,美的置业的资产负债表堪称“干净”。
在股东回报方面,美的置业也延续一贯的高分红政策,宣告中期股息每股0.12港元,中期派息率达58%,自2018年上市以来,美的置业连续8年在行业内保持具有竞争力的派息政策。
资产运营业务上半年的翻倍增长,也证明了美的置业轻资产运营的道路方向没有错。但是“有方向”不代表“走得稳”。
近期美的置业一系列人事更迭,也体现出公司管理层对转型方向的重新校准。
2026年6月下旬,郝恒乐卸任执行董事等职务。7月6日,49岁的王大在出任唯一的董事会主席。此外,2016年11月加入美的置业的佘佐钧升任执行董事,此前在设计总监、运营总经理、总裁助理等多个岗位历练;2026年7月入职的黄怡珊成为公司联席公司秘书及授权代表,是美的置业的新面孔。
2025年中期业绩发布会上,彼时任执行董事兼总裁的王大在表示:“房地产开发运营仍然聚焦深耕一、二线城市,当前地产行业处在由增量扩张到存量提质的转型期,意味着将涌现很多新机会。”对于2026年的发展判断是“也会维持比较乐观的规模”。如今,从美的置业的2026年中期业绩来看,说不上“乐观”。
轻资产转型的核心命题,从来不是把重资产剥离干净就能万事大吉,而是要在公司失去开发销售这个“旧引擎”之后,迅速找到足够强劲的“新引擎”来驱动前行。目前来看,美的置业用“新引擎”替代“旧引擎”的目标尚未完成。
2026年的下半场,新任管理层能否带领美的置业跨越这个十字路口?资产运营的高增长能否持续,开发服务能否在调整后重新发力,房地产科技能否止住下滑趋势?这些问题的答案,将决定美的置业能否真正走上正轨。
 打印正文