
 下载客户端

“脱茅”四年业绩承压,营收利润双双下滑
习酒“造血”能力亟待提升
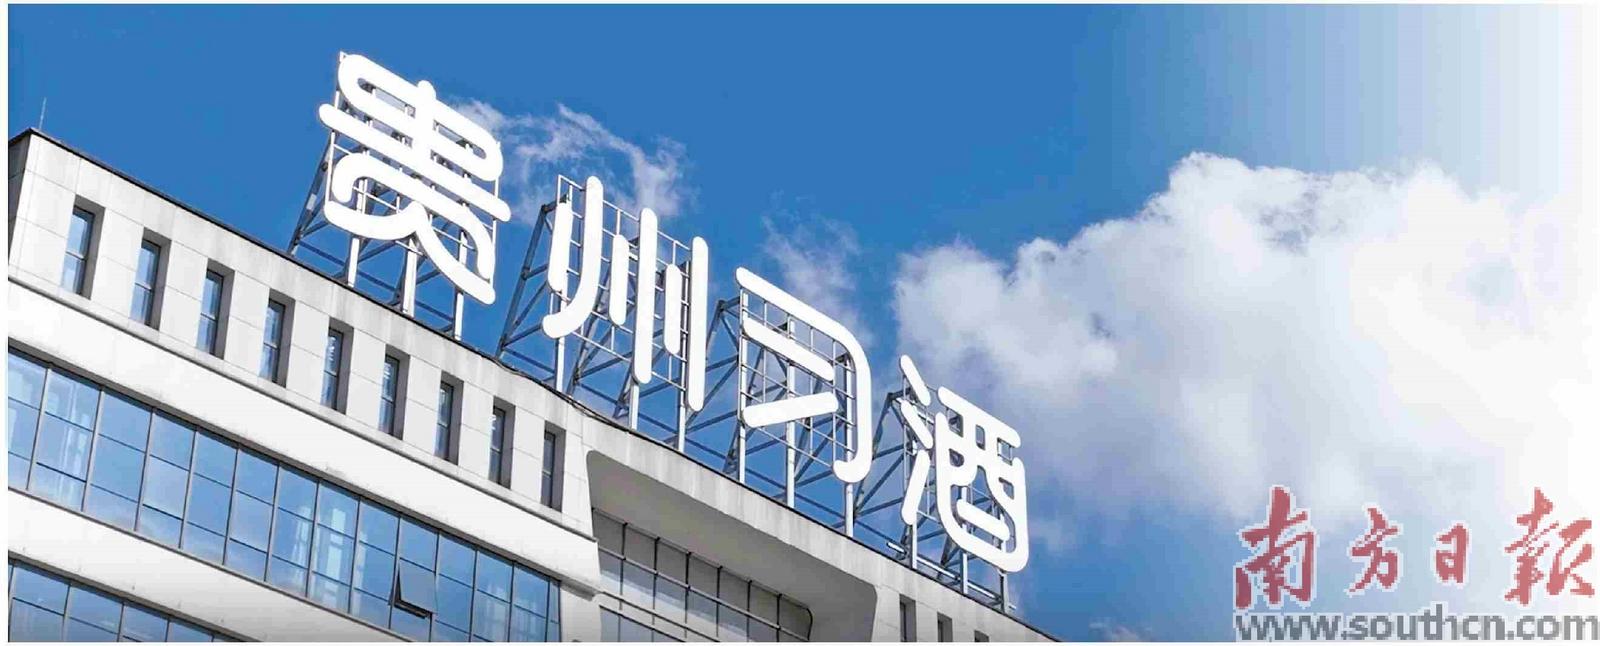
图片及数据图表来源于习酒官网、石榴云医官网
扫码看更多精彩内容
2022年7月,茅台将习酒的82%股权无偿划转至贵州省国资委后,习酒正式“脱茅”。然而,习酒没能迎来独属自己的“高光时刻”。
白酒行业此轮深度调整的寒意,在习酒集团最新披露的财务数据上得到了集中体现。
习酒集团大股东贵州省黔晟国有资产经营有限责任公司近日发布的2026年跟踪评级报告显示,2025年习酒集团实现营业收入150亿元,较2024年的215.29亿元下滑30.3%;净利润从55.63亿元骤降至17.99亿元,同比降幅高达67.7%。
这意味着,习酒营收在2024年刚刚站稳200亿元台阶后,又重新滑落至2021年的量级。
●南方日报记者 黄晓韵
“脱茅”后深度承压
降幅远超行业均值
2025年被业内视为白酒行业“十年来最深调整周期”。行业统计数据显示,22家白酒上市公司合计营收同比下降18.85%,净利润缩水24.4%。酱酒赛道更迎来产能过剩、库存高企和金融属性退潮的集中出清,全年酱酒销售收入约2350亿元,同比下降2.08%,为近六年来首次下滑。5月落地的公职人员全天候禁酒令,进一步压制了政商消费场景。
在此背景下,习酒的下滑幅度显著高于行业均值——营收降幅高出近12个百分点,净利润降幅更是行业平均水平的近三倍。在已披露业绩的21家上市白酒企业中,仅山西汾酒实现了营收与净利润双增长。
习酒当前的困境,与其脱离茅台体系后的结构性挑战密切相关。2022年7月,茅台集团将所持习酒公司82%股权无偿划转至贵州省国资委,习酒正式独立运营。独立当年销售额突破200亿元,2023年营收198.64亿元,2024年达到215.29亿元,创出新高。然而,2024年习酒已显露“增收不增利”的疲态——营收创新高之际,净利润却从67.46亿元降至55.63亿元。
独立后的阵痛在2025年集中显现。一是渠道层面,茅台要求经销商“二选一”,部分大商为保茅台配额放弃习酒代理;二是产品层面,核心大单品“君品习酒”所处的千元价格带,直接面对茅台1935的正面挤压;三是品牌层面,失去茅台体系背书后,消费者认知重塑远非短期能够完成,品牌溢价需要依靠自身文化重新支撑。
价格体系倒挂
主动为渠道“松绑”
价格体系的深度倒挂,成为侵蚀利润的直接推手。
市场数据显示,“君品习酒”批发价从高峰时期的955元/瓶一路下行至600元以内,五年累计跌幅接近40%,是白酒T9品牌中跌幅最大的单品。另一主力产品“窖藏1988”批发价跌至350/瓶元左右,显著低于568元/瓶的出厂价,渠道陷入“卖一瓶亏一瓶”的窘境,利润空间被严重挤压。
当前习酒面临的核心渠道矛盾,是宏观调整期与微观管控失效的双重挤压,具体表现为价格倒挂、库存高企与经销商信心动摇的恶性循环。
首先是价格体系几近崩塌,这不仅吞噬了渠道利润,更让品牌高端形象严重受损。
其次是库存成为“堰塞湖”。行业调整叠加消费疲软,渠道库存积压严重。经销商为回笼资金被迫低价抛货,甚至衍生出卖“开盖酒”、套取费用等畸形操作。这不仅扰乱市场秩序,更导致厂家2024年净利润骤降17.5%,渠道进入“越卖越亏”的恶性循环。
再次是渠道管控与模式滞后。厂家对线上乱价、跨区窜货的治理未能跟上市场变化,非授权电商以次充好进一步透支消费者信任。数字化工具如“君品荟”APP等新零售尝试也未能有效承接销售,暴露出传统分销模式在应对下行周期时的脆弱性。
值得注意的是,习酒在“脱茅”后遭遇品牌真空。脱离茅台光环后,习酒尚需时间建立独立的高端认知。在行业上行期被掩盖的渠道矛盾,在调整期集中爆发,使经销商从“愿意囤货”转向“不敢拿货”。
面对危局,习酒选择主动刹车。2025年全年,公司投入超3亿元帮助经销商消化库存约40亿元,年末社会库存降至46亿元,同比下降近15%。习酒董事长汪地强在2026年全国经销商大会上坦言:“过去一年,大家都很不容易。但我们克服了很多意想不到的困难,推进了很多务实管用的工作,取得了很多超过预期的突破,稳住了基本盘。”
去库存的效果在开瓶数据上有所体现。2025年,习酒核心产品日均开瓶约12万瓶,同比增长30%以上;全年核心产品开瓶数达3993万瓶,同比增长约35%。开瓶率的提升,更多反映的是真实消费的激活,而非渠道压货带来的账面增长。
行业排位生变
改革仍在途中
营收规模回落也带来了竞争位次的变化。习酒从200亿阵营后撤至150亿量级,而同期郎酒凭借约210亿至220亿元的营收规模,重新回到“酱酒第二”的位置。
综合来看,2025年的业绩回调,既反映了习酒在周期凛冬中的真实处境,也暴露出其脱离茅台体系后,独立抵御周期风险的能力仍有待加强。但另一方面,主动去库存、控量保价、推进双品牌布局等系列举措,显示出管理层对渠道健康度的重视,而非对短期规模排名的执念。
150亿元的年度营收体量,让习酒暂时让出了外界关注的“酱酒第二”座次,但企业在调整期基于自身节奏做出的不同选择——保规模还是保生态,冲业绩还是稳价格——必然直接显现在短期报表上。问题的核心在于,“降速”之后能否真正实现“提质”。
进入2026年,习酒已启动“营销2.0”改革,推动“营”与“销”适度分离,并提出“全国化2.0”战略,从深度分销转向消费者培育和场景化营销。
今年6月,谢霆锋出任习酒旗下年轻化子品牌“知交酒”的品牌代言人。据悉,习酒实施“双品牌”战略,主品牌“习酒”继续坚守高端商务市场,而“知交酒”作为独立运营的子品牌,专门开拓年轻消费群体。
与此同时,公司继续强化“君品文化”IP,并在酒旅融合、即时零售等新渠道上展开布局。这些举措最终能否转化为实质性的业绩修复,既取决于行业整体回暖的节奏,也取决于内部改革的执行力。
从依附式增长到自主式发展,习酒的独立之路注定不会平坦。
 打印正文